Meta融资950亿美元!扎克伯格的AI豪赌还要烧多少钱?
Anthropic提交IPO申请,AI融资叙事在关键一周重新升温。受此提振,美股主要指数周一全线收涨。不过,值得注意的是,标普500指数依然受阻于50日均线附近,短线能否进一步走强,还需要继续观察。
再来看我们优选股网络安全公司 OKTA。
10月20日,我们在VIP社群提示关注 OKTA,并在194.8美元附近建仓。目前,该笔交易阶段性获利约15%。
事实上,我们更早就开始布局。9月1日,我们曾在165美元附近提示关注 OKTA,目前这笔布局的收益已达到35%。
文章回顾:感谢美股大跌,为我提供了捞底的机会!
加入VIP获得美股投资网最看好的五个投资标
Meta准备最高融资950亿美元!
Meta单季度能产生327.9亿美元经营现金流,现在却计划向市场融资最高950亿美元。
这件事真正值得关注的,不是Meta有没有钱,而是扎克伯格扩张AI的速度,已经快到公司自己赚来的现金不够覆盖全部投入。
10月26日,Meta公布了这项大规模股权融资计划。
消息出来后,市场反应并不一致:
有人认为融资方案终于落地,消除了不确定性;
也有人担心,AI这场烧钱竞赛正在把股东推向更大的风险。
我认为,这次融资最值得研究的,是三笔账。
第一笔,950亿美元到底怎么融?
其中约350亿美元来自当前启动的公开发行,包括225亿美元A类普通股和125亿美元强制可转换优先股。
另有最高600亿美元的随市发行计划,预计要等无投票权C类股开始交易后才可能启动,时间预计不早于2027年第一季度。
注意,950亿美元是融资计划上限,不是Meta马上就能拿到的现金。600亿美元的后续发行,目前连具体条款都还没有确定。
为什么Meta要提前准备这么多资金?
因为它预计2026年资本开支将达到1350亿至1450亿美元,而且未来还会继续大规模投入AI基础设施。
第二笔,Meta真的缺钱吗?
看第三季度:营收646亿美元,同比增长26%;经营现金流327.9亿美元,但资本开支连同融资租赁本金支付达到349.1亿美元,最终自由现金流为负21.2亿美元。
问题就在这里:广告业务依然强劲,广告展示量增长10%,平均广告价格上涨14%,但建设数据中心、采购算力设备需要花的钱更多。
截至9月底,Meta账上还有824.5亿美元现金及有价证券,长期债务约809.2亿美元。所以我不认为这就意味着Meta陷入了资金危机。更准确地说,它正在为一场可能持续多年的AI投资竞赛,提前扩大融资空间。
但股权融资也有代价。普通股发行会增加股份数量,强制可转换优先股未来也可能转为普通股。即使公司总利润继续增长,如果股份增加得更快,每股收益也可能受到摊薄。
第三笔,也是我觉得最值得深挖的:芯片巨头为什么也要掏钱?
英伟达、AMD和博通已经表达了合计最高50亿美元的认购意向。但要注意,这还不是具有约束力的购买承诺。
其中,AMD的情况尤其有意思。
今年2月,AMD就向Meta授予了最多1.6亿股AMD股的认股权证,归属条件与Meta采购AMD GPU的进度挂钩:首批1GW交付对应第一阶段归属,后续采购规模扩大到6GW,才可能达到全部归属条件,同时还要满足股价、技术和商业条件。
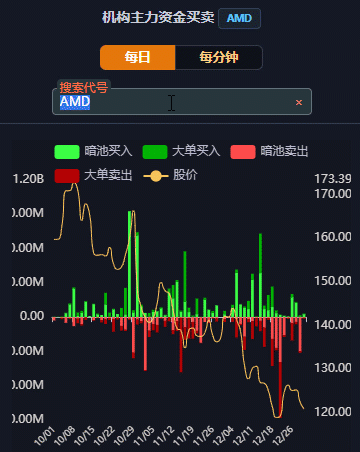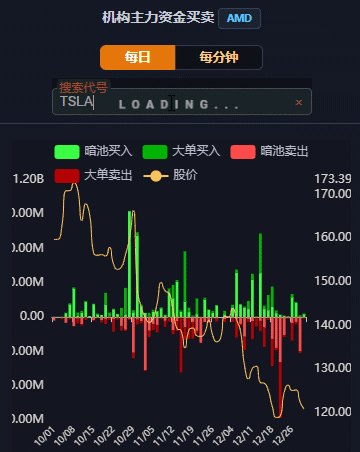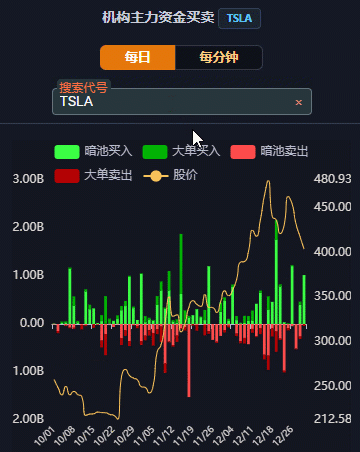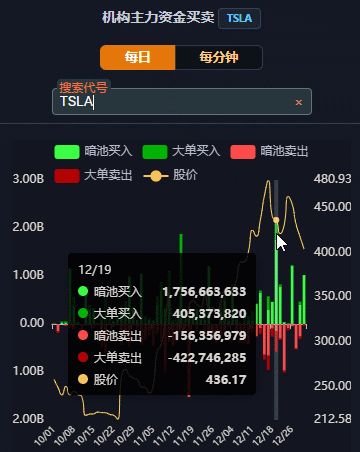
现在,AMD又表达了认购Meta股.票的意向。这意味着,芯片供应商既希望客户有足够资金继续采购,也可能通过股权投资分享客户未来的价值。这种安排能够加强双方的利益绑定,但也让AI产业链的资金关系变得越来越复杂。
美股投资网不认为供应商参与投资就一定有问题。真正要警惕的是:如果客户的扩张越来越依赖融资,而供应商又通过投资帮助客户继续采购,那么最终支撑这套循环的,仍然必须是真实、可持续的终端需求。
Meta并非没有AI变现能力。它已经通过AI改善广告推荐和投放效率,但这不代表每一笔新增算力投资都能获得同样的回报。
接下来,我最关注两件事:资本开支能否逐步转化为更高的收入和自由现金流,以及新增股份之后,每股盈利能否继续增长。
美股投资网分析认为,Meta这次融资,不足以证明AI投资失败,也不能证明这笔钱一定花得值。
对股东来说,最重要的不是扎克伯格能把AI事业做多大,而是这些投入最终能给自己手里的每一股股票,创造多少真正的价值。
CLS财报深度分析
为AI数据中心提供交换机、服务器等硬件设计与制造服务的Celestica(CLS),10月26日盘后交出一份强劲财报:第三季度营收58.3亿美元,同比增长83%;调整后每股收益3.30美元,同比增长109%。
更让市场兴奋的是,公司预计2027年收入达到400亿美元,较今年预计水平增长约90%。财报公布后,股价盘后上涨约17%。
在市场不断质疑AI投资回报的时候,这份成绩单提供了一个积极信号:至少在CLS这里,客户的建设计划正在变成实际交付和利润。
但往下翻,你会发现一个反差:收入和盈利预期都在提高,今年自由现金流预期却被下调了。
美股投资网认为,CLS的增长能力已经得到进一步验证,接下来更值得研究的是,为了接住这些增长,公司需要提前垫多少钱,又能从中留下多少现金。
400亿美元,意味着项目还要继续加速
这次最有分量的数字,是明年的收入目标。
按照公司第四季度收入指引中点约64.25亿美元计算,乘以四,对应约257亿美元的年化收入速度。2027年400亿美元的目标,比这个水平还高约56%。这是根据公司指引做的简单计算。
你可以这样理解:即使CLS维持今年年底的出货速度,距离明年目标仍有很大差距。它必须依靠新项目投产、现有项目继续放量,把季度收入再推上一个台阶。
这也是我对这份指引既积极、又提高要求的原因。
积极之处在于,管理层愿意给出如此明确的目标,说明它对客户需求和项目安排有较强信心。但制造业务最终要按期交货,客户预测需要经过设计、认证、备料和量产,才能转成收入。
因此,真正影响目标兑现的,是这些新项目已经走到了哪一步。
如果主要项目已完成认证、开始量产,后续重点就是产能爬坡;如果大量收入依赖下半年才启动的项目,任何设计调整、芯片延迟或客户部署推迟,都可能改变全年结果。
看CLS,接下来要把注意力从“AI行业还有多大”,移到“具体项目能否按时交付”。
增长正在扩散,利润也要跟着看
过去,市场谈CLS,最熟悉的是高速交换机和AI网络。这次财报显示,计算与存储业务增长更快,同比增幅达到242%;网络业务增长68%。
硬件平台解决方案HPS收入增长70%,但收入占比从44%降至40%。这意味着,其他业务的增长速度更快,不能简单把公司整体增长都归结为HPS占比提升。
这对CLS是好事:它参与客户建设的范围正在扩大,收入来源已经超出单一的交换机升级周期。
不过,硬件制造的收入里包含零部件采购成本。产品更贵、交付规模更大,可以迅速推高收入,股东最终赚多少,还要看公司在设计、制造和交付环节能留下多少利润。
这次有一个扎实的支撑:连接与云解决方案部门利润率升至8.9%,去年同期为8.3%。
业务扩大之后,利润率还能提高,说明目前规模效应在发挥作用,公司没有单纯靠接更多低利润订单做大收入。
这也是美股投资网对本季经营表现偏积极的核心原因。接下来,新项目集中投产会带来人员、设备和调试成本,利润率能否继续守住,比收入再超预期几个百分点更值得看。
现金流改善,先看钱怎么来的
公司把2026年自由现金流预期从6亿美元下调到4.6亿美元,降幅约23%,主要原因是提前投入营运资金,支持明年增长。
制造企业接到大项目,需要先采购、备货,再生产交付,最后等客户付款。增长越快,提前占用的资金就可能越多。
但财报里还有一个容易被忽略的细节。
第三季度经营现金流为3.897亿美元。截至季末,已经出售给银行、但客户尚未支付的应收账款余额为7.008亿美元,上一季末为零。公司将出售应收账款取得的资金计入经营现金流。
说白了,部分货款还没到付款时间,CLS先把收款权卖给银行,提前拿到现金。
这种做法能缓解周转压力,在快速扩张期也很常见。但分析回款能力时,我们需要分清楚:有多少来自客户付款,有多少依靠银行提前提供资金。
不能把整季出售应收账款的交易额直接从现金流里全部扣掉,其中存在周转和回收;同样,也不能看到经营现金流增长,就认为客户回款已经全面改善。
我接下来会重点看:应收账款出售余额是否持续扩大,相关费用是否上升,以及扩产完成后,现金回收能否逐渐跟上利润。
如果利润不断增长,周转却越来越依赖外部资金,那么增长对股东的价值,就需要重新衡量。
大客户带来增长,也放大业绩波动
CLS前三大客户合计贡献66%的季度收入,去年同期为59%。
能够承接大客户的重要项目,说明公司的交付能力有竞争力。但客户集中度上升,也意味着少数采购决定,对业绩的影响越来越大。
对这样的公司,仅仅确认“科技巨头还在增加资本开支”并不够。
客户把钱花在哪一代产品、分配给哪家供应商、什么时候部署,都会影响CLS真正拿到的收入。
整个AI行业继续扩张,与CLS某个项目按原计划交付,是两件需要分别验证的事。
尤其是在公司为明年增长提前备货、扩产的时候,客户若调整节奏,压力可能同时出现在收入和现金流上:货交得慢了,资金却已经投进去了。
所以,400亿美元目标背后,我更想看到客户采购安排、项目投产进度,以及库存风险由谁承担。这些细节,才能帮助我们判断增长的把握有多大。
利润率下降,别被会计数字带偏
财报还有一处容易误读:GAAP营业利润率从10.2%降至7.9%,调整后营业利润率却从7.6%升至8.5%。
重要原因之一,是与公司股价表现挂钩的总收益互换合约。去年第三季度,这项合约产生约1.133亿美元公允价值收益,今年同期则产生约390万美元损失,影响了GAAP利润的同比比较。
因此,仅凭GAAP利润率下降,就判断制造业务盈利恶化,会看错方向。
研究项目经营表现,部门利润率和调整后利润更有参考价值;判断股东最终获得的回报,则还需要结合完整利润表、股份数量和现金流。
这次经营上的改善有依据,但现金回收仍需要继续验证。把这两点分清楚,才不会因为一个漂亮数字过度乐观,也不会因为一个下降指标错判公司。
美股投资网判断
美股投资网认为,CLS这份财报值得积极看待。客户需求正在变成实际收入,规模扩大也带来了利润率改善,它已经证明自己能从AI基础设施建设中赚到钱。
但明年的目标更大,需要提前投入的资金也更多。公司预计2027年资本开支达到15亿至20亿美元。
因此,我不会只根据400亿美元收入目标,就提前接受任何估值。接下来最重要的,是新项目能否按期量产,以及现金流能否逐步减少对出售应收账款等周转工具的依赖。
美东10月27日上午的电话会和投资者日,我会重点听这两个问题的答案。
如果你持有CLS,这次财报确实让增长前景更清楚了。但股价上涨之后,我们更要盯住下一步:公司为客户垫出去的钱,能不能按计划收回来。
收入继续扩大、利润率守得住、现金回收跟得上,这三件事一起兑现,才是CLS继续获得高估值的底气。