大家好,欢迎来到美股投资网,帮你发现数据背后的投资机会。
美股历史性的一天!周四,黄仁勋正式辞任英伟达CEO,33年创始人时代宣告落幕
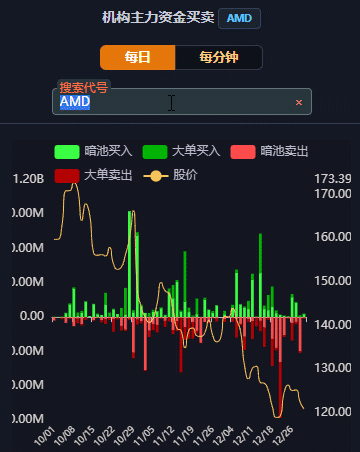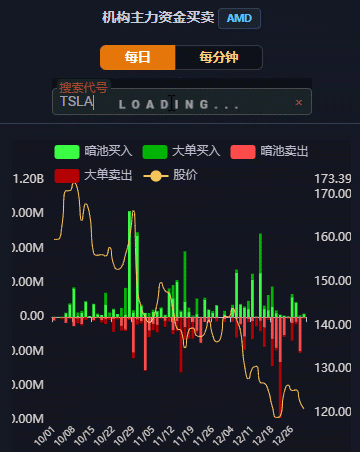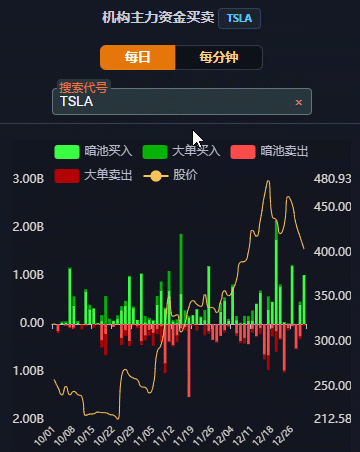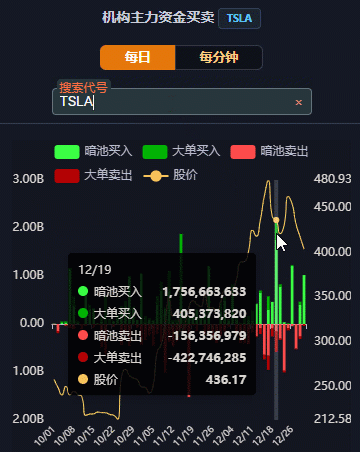
很多人以为散户吓傻了、会恐慌割肉,但真实数据刚好相反:根据 Vanda Research 统计,周四美股开盘仅仅半小时,散户就疯狂净买入了 1.11亿美元的英伟达,创下历史最高纪录,是平时同期的整整 40倍;富达平台截至中午的买单笔数更是卖单的 4.9倍!而与此同时,华尔街大型机构却整体偏向观望。
散户正在创纪录狂抄底,机构却按兵不动!这波深V反弹,究竟是散户成功抄在了机构的黄金坑上,还是暴风雨前的短暂喘息?
美股投资网今天从五个角度,带大家看透这场风波背后的投资机会与风险:
第一,黄仁勋都走了,空头为什么没有乘胜追击?11倍预期市盈率究竟是黄金坑,还是诱多陷阱?英伟达最坏还能跌到哪里?
第二,失去黄仁勋之后,英伟达会重蹈英特尔的覆辙,还是有机会复制乔布斯离开后苹果的成功?
第三,11月17日重磅财报即将落地,临时CEO首秀,我们究竟应该盯住哪三个生死信号?为什么财报前买期权极易遭遇多空双杀?
第四,一边是英伟达生态链 NBIS、CRWV 承受巨大抛压,一边是竞争对手 AMD、博通的市场份额争夺,这场风波究竟会如何重新洗牌AI产业链?谁是真赢家,谁又在透支未来业绩?
第五,也是散户最关心的:现在到底该不该抄底英伟达?如果准备进场,应该如何分批布局,既抓住潜在反弹,又避免被下一轮抛售套牢?
今天,我们不跟风恐慌,也不盲目抄底,而是从估值、公司治理、财报、产业链和资金流向五个维度,重新判断这场英伟达危机究竟意味着什么。
这期视频干货密度很大,建议大家先点赞、收藏、打开小铃铛订阅美股投资网,不错过接下来的每一场关键追踪,我们直接进入正题。
最坏情况推演 & 苹果 vs 英特尔生死对标
我们先别急着猜底,我们先来看估值
根据纳斯达克最新市场共识测算,按下一财年的盈利预期计算,英伟达的远期市盈率已经从当前财年的 18.6倍,直接压到了11倍!
这是什么概念?横向对比一下它的两大竞争对手:同样看下一财年预期,博通的远期市盈率是 20.1倍,AMD 高达 33.5倍。也就是说,作为AI算力的绝对霸主,英伟达现在的估值,足足比博通便宜了将近一半,更是只有 AMD 的三分之一!
11倍的市盈率,到底在为谁定价?
我们先看一个被大多数散户跳过的反常识数据。
过去30天,华尔街对英伟达2027财年的每股盈利共识是 9.3美元左右,2028财年是 15.9美元左右。不但没有下修,反而分别微升了0.1%和0.2%。
Ritholtz 资管CEO Josh Brown——就是那个常年上 CNBC、说话从来不绕弯子的资管大佬,他说了一句被华尔街反复引用的大实话:英伟达之所以没有崩盘式下跌,唯一的原因是盈利增速跑赢了估值收缩的速度。
但同一段话里,Brown 还给了一个极其残酷的反向测算:如果未来12个月的盈利预期下调5%,股价可能暴跌40%。也就是说,盈利每下调1个百分点,对应的就是股价8个百分点的下行。
看懂了吧?
这就是11倍市盈率的真正含义。它不是“英伟达已经便宜了”的结论,它是一个条件句——这个估值便宜,只在“盈利不被砍”的前提下成立。而黄仁勋辞职后,盈利到底会不会被砍,
我们必须做两组极端压力测试。
第一组,情景A:温和过渡,只杀估值。
今天接棒的是财务官 Colette Kress,2013年加入英伟达,之前有思科和微软的硬核财务背景。她今天以临时CEO身份稳住大盘,董事会同步启动内外部正式CEO遴选。
在这个剧本下,2027和2028财年的盈利预期一分不动,稳在9.3和15.9美元。按今天(周四)166美元左右的收盘价算,英伟达2028财年的市盈率只有 10.4倍。
哪怕市场情绪稍微缓和,把估值修复到12到13倍——这依然远低于它过去五年的均值——对应的股价也在 190到207美元之间。
注意,这个空间不需要业绩暴增,只需要“不确定性不再继续放大”。但情景A有一个隐形前提:Kress 在临时位置上坐得越久,外部选帅的流程越长,市场压制估值的窗口就越长。对一家靠多年路线图锁定客户的公司来说,模糊期本身就是成本。
第二组,情景B:极端悲观,盈利与估值“双杀”。
假设临时架构拖过了6个月,中间有核心技术高管被竞争对手挖角,导致下一代 Rubin 平台的客户认证节奏推迟一个季度。华尔街被迫把2028财年的盈利预期,从15.9美元狠狠砍掉15%到20%,落到 12.7到13.5美元。
这时候如果市场给12倍估值——也就是花旗所说的上一轮周期底部水平——股价在 152到162美元;如果市场把治理折价进一步放大,只愿意给10倍,对应的就是 127到135美元。
所以情景B的真正含义,不是“底部死死锁在135”,而是告诉你:一旦盈利开始下修,11倍市盈率根本不构成硬底,估值和盈利同时被砍,跌起来是非线性的。
那英伟达究竟会走情景A,还是滑向情景B?
光靠猜没用,我们必须做精确的历史对标——不是粗糙地对比“换帅后股价涨了还是跌了”,而是看换帅那一刻,公司处在技术周期的什么位置。
作为在美国打拼多年的华人团队,我们其实和很多朋友一样,都曾被黄仁勋白手起家打造科技巨头的经历鼓舞过,感情上绝不愿看到他因为这场风波蒙上阴影。
但抛开感情看周期,我们美股投资网最有发言权,因为我们就是整整十年AI芯片大周期的亲历者和重仓者。
早在十年前美股投资网成立不久,我们团队就开始自主研发人工智能算法,用来处理海量金融数据。
正是因为身处AI一线,2016年3月谷歌 AlphaGo 刚打败世界围棋冠军李世石、普罗大众连AI是什么都还不知道的时候,我们就已经敏锐捕捉到GPU算力的颠覆性潜力。
2016年5月,我们在全美一万多家上市公司里直接锁定英伟达,提示VIP社群用 50%的仓位重仓买入,当时的价格只有 42美元(也就是拆股后的10美元),我们当时就明确喊出了100美元的目标价。
而就在同一年,我们还干了另一件当时很多人完全瞧不起、也看不懂的事——在 5美元的位置,同样提醒VIP社群 50%重仓买入了10000股 AMD。
大家要知道,AMD 在2010年初几乎濒临破产,股价最低跌到过1.7美元,5美元在很多人眼里根本就是垃圾股。
但我们当时为了搭建公司的美股量化交易系统,采购了大量电脑硬件,实测中敏锐发现 AMD 芯片的性价比已经开始超越英特尔;
紧接着华裔女工程师苏姿丰临危受命接手这个业界眼里的“烂摊子”,靠着死磕产品、重塑客户信任,一路把 AMD 从绝境带到了今天的 585美元,整整翻了 120倍!
用这十年的实战视角去看今天美股历史上的两个同构案例,答案就极其清晰了:
先看反面教材:2018年的英特尔。
2018年6月,英特尔CEO Brian Krzanich 因为违反内部合规政策突然辞职,也是首席财务官 Bob Swan 临时接任。CEO突然出局、CFO顶上,剧情配置和今天的英伟达简直一模一样。
但英特尔后来一路掉队,问题根本不在“CFO当临时CEO”,而在于换帅之前,它的技术就已经烂掉了。
2018年7月,英特尔二季度财报宣布10纳米量产再度跳票到2019年底,当时已经足足延后了两年多;同一时间,苏姿丰掌舵下的 AMD 7纳米服务器芯片正在疯狂放量,台积电的制程优势已经拉开。
说白了,英特尔是技术掉队在先,换帅只是把已经存在的折价集中引爆了一次。而今天的英伟达,处在完全相反的坐标上。
截至2026年第二财季,英伟达披露的供应和产能采购承诺已经高达 2790亿美元——三个月前这个数字还是1190亿,几乎翻了一倍,增量全砸在了 HBM 内存锁单上。其中920亿落在今年下半年,870亿和880亿直接锁定了2028和2029财年。
这不是一家“技术掉队、客户在观望”的资产负债表。这是英伟达和当年英特尔之间最硬的一道分水岭——而且这道分水岭不在CEO办公室里,在技术周期的位置上。
这就把英伟达推向了正面镜像:2011年的苹果。
2011年8月乔布斯卸任当天,苹果股价只跌了0.65%,当时市盈率大约13.6倍,同样处在十年低位。
大摩当时的判断非常直接:苹果有长期的产品路线图,供应链体系已经厚到“继任者只需要把已经锁定的事情跑完”。
库克接任后三个月,苹果股价回升了21%,不是因为库克比乔布斯更天才,而是库克的运营纪律,恰好是执行锁定路线图最需要的那种能力。
今天的映射关系非常清晰:
Kress 13年的财务纪律,对应的就是库克当年“执行已锁定路线图”的角色;而2790亿美元的锁单和 Rubin 路线图,就是已经铺好的铁轨。连十年前濒临破产的 AMD 都能在苏姿丰接手后翻出120倍的奇迹,更何况今天手里攥着2790亿美元锁单、处于技术统治巅峰的英伟达?
但是,这里有一个致命的盲区——锁单锁定的是产能和零部件,不是激进规格升级的频率。我们必须借用一下诺基亚的教训,只看一个机制。
诺基亚巅峰时期市值超3000亿美元,占全球手机份额40%以上。它倒下前有一个细节:内部一个决策要经过地区总部、业务线、全球管理层、董事会,四到六层审批,前任CEO自己称之为“委员会管理”。每一个单独的决策看起来都合理,加起来就是“每个季度都差一点”。
英伟达的壁垒比当年诺基亚厚得多,CUDA装机基础和几千名工程师的全栈协同,不会因为一个人离开就消失。但壁垒厚,恰恰意味着决策带宽收缩的代价,不会立刻体现在营收上,它会先体现在“激进程度”的下降上。
比如,下一代平台的规格升级,从“大幅超出客户预期”变成“刚好符合客户预期”;对供应链的加单,从“提前两个季度拍板”变成“按季度滚动确认”。这些微妙的变化,在单季财报里几乎看不见。
说到底,判断英伟达走苹果路还是英特尔路,不需要去猜董事会的偏好,也不需要去赌 Kress 会不会变成第二个黄仁勋。
黄仁勋已经走了,11倍市盈率底下真正在定价的,只有一件事:离开强人之后,英伟达这套庞大的系统,还能不能以同样的频率把牌打出去。
觉得本视频对你有帮助,先点赞再收藏,关键时刻能帮忙美国热线 626 378 3637
11月17日千亿财报必盯三个信号
这套系统到底有没有降速,市场根本没时间等半年去慢慢验证——因为距离第一场正面大考,只剩最后几天。下周二11月17日盘后,英伟达三季报就将正式引爆。这是黄仁勋离职后,新班子面对华尔街的第一场硬仗,也是检验它真实执行节奏的第一个实盘窗口。
先看卖方底牌。高盛给出的预测依然非常硬朗:三季度营收 1100.8亿美元,数据中心收入超 1025亿,毛利率 74.1%,四季度营收指引更是看到 1248亿美元。也就是说,只要财报数字不低于这个底线,过去三季度的交货成绩单就已经锁定了。
所以,下周二盘后,华尔街机构根本不看三季度赚了多少钱,他们只盯电话会上的三个微小信号——任何一个出问题,11倍市盈率就会继续往下砸:
第一个信号,看Q4毛利率指引有没有被“保险性”下修一档。
上一份财报里,公司给的指引是四季度毛利率触底在71%到72%,明年回升到72%到73%。Kress 是干了13年财务的老兵,极度保守。如果她在电话会上为了给自己留安全垫,把四季度毛利率指引往下压了半个百分点,市场就会立刻解读为“交接期成本失控”或者“议价能力松动”。
第二个信号,听下一代 Rubin 平台的客户认证措辞,有没有出现多余的限定词。
机构交易员下周二会拿着放大镜逐字听录音。只要 Kress 说的是“Rubin 平台完全按原计划推进”,多头就能松一口气;但凡出现“正在与客户重新确认节奏”或者“部分规格仍在微调”这种模糊字眼,就说明我们刚才担心的“决策带宽收缩”开始变成现实了。
第三个信号,看董事会能不能给出“永久CEO遴选时间表”。
现在董事会说的是“内外部同时物色”。如果财报会上能明确给出“明年一季度前敲定正式接班人”,不确定性折价就会瞬间收窄;如果绝口不提时间表,市场就会默认英伟达要进入漫长的“看守内阁期”。
在这里,我必须给准备在财报前动手的朋友,拉响一个极高危的警报:千万别在11月17日前去赌末日期权!
芝加哥期权交易所 Cboe 的最新数据显示,期权市场定价财报后股价有50%的概率,出现超过 6.88% 的单日暴动,对应大约12美元的振幅;30日隐含波动率已经飙到了过去一年最高10%的极端区间。
说白了,现在的期权贵到离谱。只要财报夜走不出超过7%的单边大暴涨或大暴跌,哪怕你猜对了方向,第二天开盘隐含波动率一暴跌(IV Crush),你的期权照样大亏——这就是华尔街最经典的“多空双杀”。
而且别忘了,11月17日财报落地后,11月底感恩节前,黄仁勋还要去美国国会进行闭门宣誓作证,接受关于出口管制与合规的质询。这意味着整个11月下旬,消息面的暗雷根本没排完。
英伟达未必最危险!真正脆弱的是这批AI公司
说到这里,很多散户可能会想:既然英伟达出了问题,那我干脆去买它的竞争对手,或者那些AI生态链公司,岂不是更安全?
千万别这么简单地理解!
如果你今天打开美股盘面,就会发现一个非常值得研究的现象:英伟达深V反弹。但NBIS这类AI云厂商却遭遇了更猛烈的抛售,CRWV也明显承压。
当然,不能把它们的全部跌幅都归因于黄仁勋离职,尤其是NBIS当天还公布了自己的季度财报和业绩展望。
但这个分化恰恰提醒我们:同样处在AI产业链上,不同公司的风险承受能力,可能有着天壤之别。
这也是我今天想讲的第三层逻辑:
黄仁勋离开,未必会立刻改变AI算力需求,但可能改变华尔街对整个AI产业链的风险定价。而真正脆弱的,可能是那些高度依赖英伟达生态,却没有英伟达那么强风险承受能力的公司。
我把它分成三个层次。
第一层:最容易受到资金冲击的,是NBIS、CRWV这类新兴AI云厂商。
它们和英伟达最大的区别是什么?
英伟达卖芯片,拥有CUDA生态、庞大的客户基础和强大的定价能力。而NBIS、CRWV这类公司,需要先投入巨额资金购买GPU、建设数据中心,再通过出租算力逐步收回投资。
这意味着,它们的商业模式高度依赖三个条件:持续融资、数据中心按期投产,以及客户愿意长期租用算力。
只要其中一个环节出现问题,财务压力就可能迅速放大。
比如,黄仁勋离职后,如果市场开始怀疑英伟达未来的产品路线图能否保持原有执行节奏,或者投资者开始重新评估AI算力租赁业务的回报周期,这些公司的融资成本和估值就可能首先受到冲击。
注意,我不是说Rubin马上就会停产,也不是说客户会突然取消订单。真正的问题是:当市场不再愿意按照原来的乐观预期给这些公司估值时,它们的股价可能比英伟达承受更大的波动。
第二层:需要警惕的是AI基础设施供应链。
这里我想特别提醒大家,不能把所有AI供应链公司都简单当成英伟达的附属企业。
比如Vertiv,主要受益于数据中心电力和冷却需求;Coherent受益于高速光通信和数据中心光互联;Fabrinet则是重要的光通信及电子制造供应商。
它们真正需要关注的,不是黄仁勋今天还在不在英伟达,而是微软、亚马逊、谷歌等云巨头,未来几个季度是否继续按照原计划投入AI资本开支。
举个例子,如果云巨头的数据中心建设进度放慢,电力接入延迟,或者部分算力项目的投资回报不及预期,那么最先受到影响的,可能就是设备交付、光通信订单以及供应商的收入确认节奏。
尤其是Fabrinet,2026财年英伟达贡献了其16.3%的收入。这种直接客户敞口,就值得投资者重点跟踪。
所以,这一层真正的风险不是英伟达突然砍掉所有供应商订单,而是整个AI基础设施投资周期一旦出现延迟,高预期、高估值的供应链公司可能同时面临业绩预期下修和估值压缩。
第三层,也是现在最容易让散户产生错觉的,就是AMD和博通这些竞争对手。
从黄仁勋承认出轨、英伟达风波开始发酵的那一刻起,华尔街资金就已经在持续买入这两家公司。
这个逻辑只对了一半。
AMD确实可能受益于云巨头希望降低对英伟达单一供应商依赖的需求。客户增加GPU供应商、重新评估产品路线,对AMD来说是一个潜在机会。
但博通的逻辑又不一样。它主要受益于云巨头发展定制AI芯片,也就是ASIC路线,而不是简单替代英伟达的GPU。
换句话说,AMD和博通可能成为AI算力多元化的受益者,但两家公司受益的方式完全不同。
这里最大的风险在于:市场可以在几天之内交易完一个故事,但真实订单和利润的兑现,需要几个季度甚至更长时间。
客户从评估替代方案,到产品验证、软件适配,再到大规模部署,并不是一夜之间就能完成的。
如果股价已经提前反映了未来几个季度的市场份额增长,但实际订单和利润迟迟没有跟上,那么我们投资者就要小心所谓的预期差,最后变成估值透支。
我真正想提醒大家的是:不要把竞争对手获得关注,误认为它们已经获得了英伟达的市场份额。
这场风波真正值得研究的,不是谁取代黄仁勋,而是谁能够在英伟达领导层发生变化之后,真正把AI需求转化成订单、收入和现金流。
英伟达有自己的技术壁垒、客户基础和生态优势,但产业链上其他公司的商业模式、资金结构和盈利能力完全不同。
三步实战抄底/避坑纪律
既然看清了英伟达自己的估值底牌,也避开了产业链上的这些暗雷,回到操作层面,面对166美元的现价和下周二的千亿财报,我们普通投资者到底该怎么动手?
我们美股投资网判断一家核心公司能不能抄底,从来不看它从最高点跌了多少,只看一件事:导致下跌的因素,到底是短期治理冲击,还是长期护城河的永久性损害?
大家看我们今天美股大数据 StockWe.com 的 AI 智能选股模型就知道了。
今天全网散户都在恐慌割肉的时候,我们的日内看涨模型直接把英伟达排在了第一名,给出的买入信号精准卡在 154美元,随后股价一路深V拉回166。
为什么算法敢在暴跌中出手?因为量化模型不看情绪八卦,它算得清:微软、谷歌、亚马逊和Meta的AI资本开支没停,英伟达下一代产品的统治力没变,股价却已经提前把最坏的恐慌定价进去了。
既然底部逻辑已经明确,算法也在154美元抓到了第一波恐慌修复,那么站在周四收盘166美元的位置上,面对下周二的千亿财报,接下来最稳妥、胜率最高的实战打法是什么?直接套用这三步交易纪律:
第一步,严格控仓,财报前绝不一次性满仓赌博。
今天早盘148.8美元已经测试过一次极端情绪底了,但前面我们说过,下周二11月17日还有千亿财报大考,11月底还有国会闭门听证会,整个11月下旬波动率依然处于历史高位。
如果你认可英伟达11倍市盈率的长期赔率,想要分批建仓,在11月17日财报落地之前,第一笔底仓绝对不要超过你目标仓位的三分之一。留出三分之二的现金,不是因为不看好,而是为了应对“万一财报指引保守、股价再次回踩145到150美元区间”的二次黄金坑。
第二步,等两个确认信号落地,再打剩下的三分之二子弹。
剩下的三分之二仓位什么时候加?死死盯住下周二财报后的两个确认动作:
第一,Kress 在电话会上保住了四季度毛利率底线,且没有对下一代 Rubin 平台的客户认证给出任何退缩措辞;
第二,未来几周内,英伟达核心技术高管团队——尤其是掌管数据中心和 CUDA 生态的关键人物,没有出现离职潮,且董事会正式公布了继任者遴选时间表。
只要这两个信号确认,就说明“治理不确定性”正在彻底出清,这时候哪怕追高几个点加仓,吃的也是确定性最高的估值修复行情。
第三步,守住逻辑失效的硬止损边界。
交易里最怕把“短线抄底”做成“被动长线套牢”。什么时候说明我们第一部分算的账失效了?就看一条红线:如果11月17日财报后,或者国会听证会后,华尔街开始集体下修英伟达2028财年的每股盈利预期,而且下修幅度超过10%——记住我们前面算过的 Josh Brown 公式,盈利下修1%,股价对应8%的下行。
一旦看到卖方开始成片砍盈利预期,就说明换帅已经从“杀估值”演变成了“伤基本面”,这时候必须无条件停止加仓,甚至果断减仓避险,等股价真正跌透到135美元以下的极端悲观区再重新评估。
说到底,短期股价受到冲击,不等于长期投资价值必然遭到同等程度的破坏。投资中最大的机会,往往就诞生在市场恐慌情绪与企业真实价值出现巨大偏差的时候。
十年前,当绝大多数人还没意识到AI将改变世界时,我们在42美元重仓英伟达,看中的是AI从0到1的颠覆性潜力;十年后的今天,我们研究英伟达的抄底机会,看中的则是市场极度恐慌之下,它的长期价值究竟被低估了多少。
11月17日千亿财报倒计时已经开启,面对这场历史级的换帅与估值博弈,你目前是空仓观望、准备分批抄底,还是已经在车上?欢迎在评论区留下你的持仓和交易逻辑。