周三美股的主线,是华尔街正在对AI交易进行一场残酷的“底层逻辑重估”。作为市场焦点的英伟达,交出了营收同比翻倍(约103%)、全面碾压预期的史诗级财报,但股价却再次下跌近3%,收报150.96美元,进一步逼近52周低点。业绩超神与股价破位之间的巨大割裂,正是这场重估的最直观缩影。
为什么业绩炸裂也救不了股价?因为市场的定价锚点已经从“业绩信仰”切换到了“治理风险”。在昨晚的财报电话会上,董事会主席Harvey Jones明确拒绝了近期外界(包括马斯克等人)发起的“支持黄仁勋复职”运动,重申董事会不打算让他回归,而是要在内外部寻找正式CEO。紧接着,临时CEO Colette Kress召开全员大会,宣布将全公司范围的加薪和额外股权授予提前几个月执行。美股投资网认为,这一安抚军心的举动,恰恰暴露了内部动荡的严重性——在失去灵魂人物后,留住核心AI研发人才已是英伟达生死攸关的头等大事。当治理危机盖过了业绩光环,机构便毫不犹豫地借着财报利好出货。而放在更大的宏观资金视角下,这种抛售显得更为触目惊心。正如高盛主经纪商(Prime Book)最新图表揭示的,代表对冲基金中期动量因子的净敞口,已经从2026年峰值时的约60%断崖式暴跌至仅剩8%,处于过去五年来的第23百分位极低水平。与此同时,截至11月13日之前的几周,全球科技股的6周净流量Z-score直接跌破-4.5的极值红线,创下过去9年来最严重的净卖出纪录。
美银刚刚发布的11月全球基金经理调查,进一步揭开了机构大撤退的底牌:全球基金经理在11月初将科技股配置比例单月猛砍25个百分点,净超配比例降至12%,创下自2006年6月以来最大单月减持纪录——撤退速度甚至超过了2008年金融危机和2022年熊市期间。
机构跑得如此坚决,根子在于对AI资本支出过热的担忧已到顶峰:创纪录的38%受访机构认为企业正在“过度投资”,高达52%的投资者预计大型科技公司未来六个月内将宣布削减资本支出,远高于10月份的30%。
既然大资金认定科技巨头明年要缩减开支,那么作为“卖铲人”的英伟达,即便当季业绩再好,也无法阻挡资金撤退的步伐。
不过,资金撤离并不意味着全盘熄火,而是一场剧烈的“结构性大搬家”——这种逻辑切换在周三的盘面上有所体现。
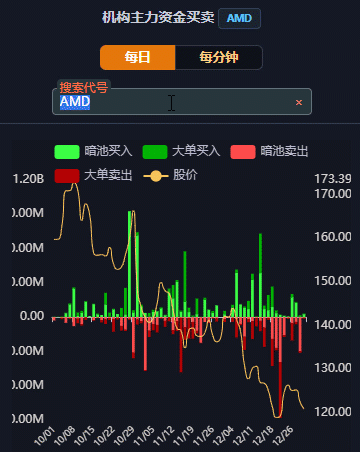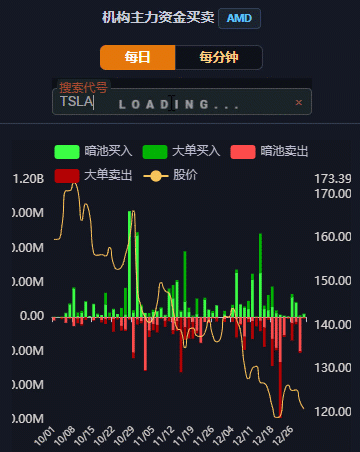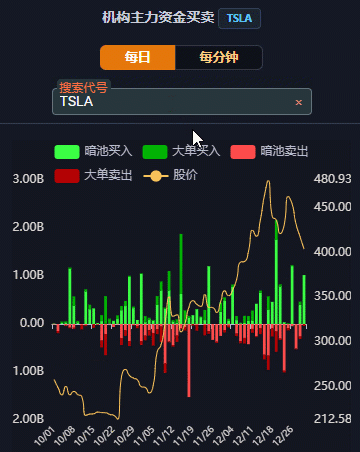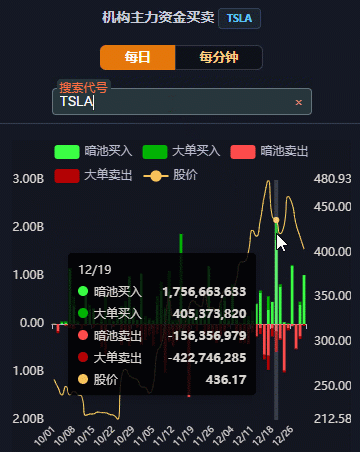
一方面,AI算力内部正在重新分配筹码:英伟达下跌近3%的同时,竞争对手AMD大涨5.31%,定制芯片巨头博通(AVGO)也大涨3.65%,华尔街正在用真金白银把原本属于英伟达的确定性溢价,转移到没有治理危机的替代者身上。
另一方面,资金也在寻找不受资本开支周期拖累的高确定性科技标的。
就在周三,我们持续跟踪的优选股、网络安全巨头OKTA迎来了极其亮眼的表现,单日大涨超12%,盘后更是继续上冲3.52%。
我们早在9月1日,我们便曾在165美元附近提示关注OKTA。
放眼全市场,科技股已不再是华尔街最拥挤的交易,机构超配比例最高的阵地已转移到医药(34%)和工业(19%)等防御与实体经济板块——虽然当天医疗板块受监管消息影响出现短期回调,但机构的底仓依然厚重。
因此,周三的盘面绝非简单的“业绩失败”,而是一场深刻的“定价框架切换”:治理折价与AI资本开支的可持续性,正在取代单季业绩,成为AI交易的新锚。