2026年下半年,把美国AI芯片圈的三场震荡连在一起看,会发现一条共同的定价线索正在浮现。
陈立武、黄仁勋、苏姿丰——三位站在硅谷权力顶端的芯片CEO,在半个月内接连被推上风口浪尖。表面是三套不搭界的剧本,但退后一步看资金的节奏,会发现它们踩的是同一个鼓点。
在极其脆弱的高估值水位下,资本正在把这批具有华人背景的芯片巨头,从“技术垄断溢价”拉回“地缘与合规折价”。
第一重压力:基本面裂缝与被放大的旧账。
基本面最先裂开的是英特尔。
10月底,英特尔四季度业绩指引远逊预期,10月30日股价单日暴跌28.6%,市值蒸发约1400亿美元。随后,股东证券欺诈诉讼将陈立武和CFO一并列为被告,指控公司在8月230亿美元股权融资前后未充分披露PC需求恶化和库存积压。
但真正让陈立武陷入被动的,不只是诉讼本身。部分美国政界人士顺势放大了他的对CN投资历史。
这些在几年前或许只是财报脚注里的旧事,在今天的气候下被重新装填成了合规议题。市场看得很清楚:这种压力不需要法庭走到“定罪”那一步。
只要它在舆论场里反复发酵,英特尔的估值模型里就永远得背着一层“合规折价”。陈立武的危机率先给板块定了一个调子:CEO的CN背景,已经是一笔需要定价的合规风险。
第二重压力:治理裂缝切断了市场的“信仰锚”。
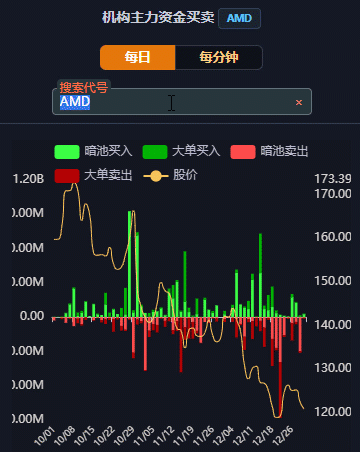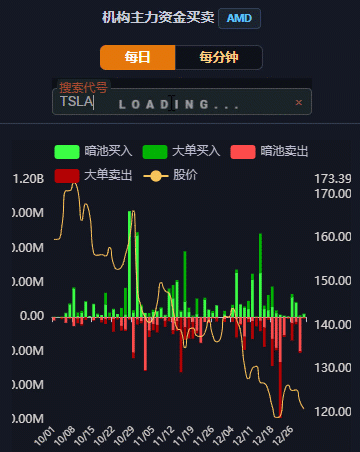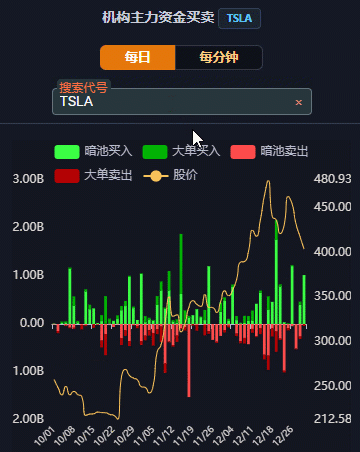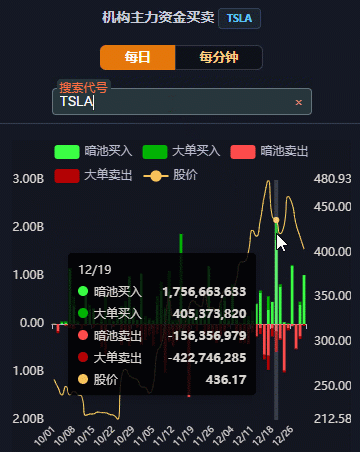
11月12日,黄仁勋辞职。导火索是婚外情曝光,但真正致命的不是私德本身,而是创始人与董事会之间的信息信任被击穿。
董事会最初还公开表示“对Jensen及其领导团队有信心”,随后却发现他没有主动披露完整信息。问题于是从“私生活”变成“坦诚”:董事会据以判断的信息基础不完整了。
而一旦个人丑闻撞上监管与合规议题,公司治理危机就不再只是治理危机。执掌英伟达33年的“AI教父”一倒,产业链最坚固的情绪支撑随之松动。
这里的关键,不是换了一个CEO,而是“信仰锚”断了。过去几年,英伟达的估值里一直含着很重的创始人溢价和叙事溢价:市场买的不仅是GPU,也是黄仁勋这个人所代表的连续性、判断力和“AI叙事不会断”的确定性。
创始人突然离场,等于把“技术垄断”和“个人信用”强行解绑。资金不需要证明英伟达基本面已经恶化,只需要证明一件事:再完美的叙事,也有裂缝。
第三重压力:最市场化的一击。
11月19日,做空机构Hunterbrook对AMD出手,同时披露已建立空仓。
报告咬住一件事:浪潮信息2025年3月被列入实体清单后,其服务器产品中仍整合了至少六个较新版本的AMD固件;AMD超过20%的营收来自CN大陆及香港,且依赖一家CN合作方完成多数芯片生产。AMD盘中跌超8%,收跌7.72%。
AMD随后回应称,相关指控扭曲了公司的商业行为及合作关系,公司遵守适用的出口管制法律,并维持严格的内部合规流程。
值得注意的是,Hunterbrook自己在报告里也承认,目前无法直接证实违法出口的事实。但这恰恰是做空的力量所在:它不需要坐实违规,只需要把一条“已知风险”变成可交易的价格信号。在此之前,还有人把AMD当成规避英伟达地缘风险的避风港;报告戳破了这个幻觉。在出口管制面前,没有谁是绝对安全的。
把三重压力连起来看,意图已经清楚。
Leopold Aschenbrenner的基金早在2026年一季度就把前五大持仓全部押在看跌期权上,英伟达和半导体ETF尽在其中。
迈克尔·伯里则在11月加码了纳指100和半导体ETF的看跌押注。当板块估值高到必须靠“完美叙事”才能维持时,市场需要的只是一根能撬动重估的支点。
这不是针对某个人的道德清算,而是资本在地缘与监管因素下,对“具有华人背景的芯片企业高管”这一结构进行的系统性重估。
CEO的个人背景、对CN营收敞口,以及任何能追溯到CN供应链的线索,都已经从财报脚注里的背景信息,变成了定价模型里必须打折的核心参数。#美股
$NVDA $AMD $INTC