美股投资网帮你发现数据背后的投资机会
当年贝索斯婚外情曝光、面临天价离婚的时候,很多人的第一反应也是亚马逊要出大事。但后来的结果大家都看到了,只要公司的控制权没丢、业务梯队有人顶上,资本市场很快就恢复了平静。
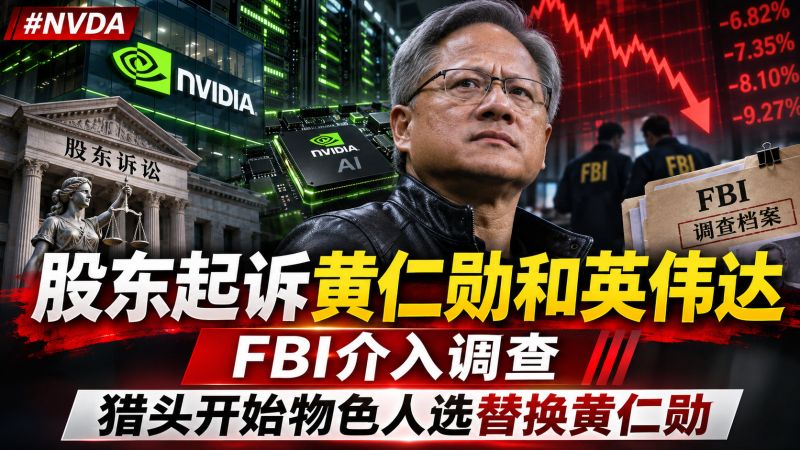
那为什么到了黄仁勋这里,仅仅一封承认出轨的道歉信,就能让英伟达在盘中直接蒸发掉近四千亿美元?
真正让机构投资人担心的,其实就两件事:
第一,很多人以为黄仁勋和扎克伯格一样,在公司拥有不可动摇的绝对控制权,但事实恰恰相反——在董事会面前,他其实远比扎克伯格要脆弱得多,而且现在的英伟达连一个能接盘的人都没有。
第二,为什么他偏偏要赶在上周末突然公开认错?在明年 1 月新一届国会就任之前,他到底在急着把什么麻烦按死在台面下?
经历这轮抛售之后,英伟达的市盈率已经被一路砸到了 23 倍左右,远期市盈率甚至只有 14 到 15 倍。一家掌控着全球最核心算力、利润极其丰厚的科技巨头,现在的估值竟然比卖汽水的可口可乐、开超市的沃尔玛还要便宜。
这到底是市场恐慌送给大家的一次抄底机会,还是还没跌透的价值陷阱?
今天我们不聊花边八卦,只看背后的制度和账本。从公司股权、华盛顿的权力交接,再到最坏的极端剧本,我们一条一条拆开来,把这笔账彻底聊清楚。
为什么黄仁勋比扎克伯格危险10倍?
我们先来解答第一个核心问题:为什么我说在公司制度上,黄仁勋其实比当年扎克伯格要脆弱得多?
按英伟达的公司细则,董事会确实有权换掉黄仁勋。但有权换人,和已经在考虑换人,完全是两回事。
每当科技巨头的创始人面临危机,成熟的投资人通常只会先看两点:
谁能在程序上决定他的去留?
第二,如果他真的离开,谁能接手?
把几家科技巨头放在一起,差别非常明显。
扎克伯格掌握着 Meta 约 60.6% 的总投票权,有绝对能力决定董事选举的结果,外界再不满也动不了他;
贝索斯在交棒之前,身边早就培养出了能独立掌管 AWS 的安迪·贾西,核心业务有着极强的梯队支撑;
至于马斯克过去的争议,本质上是围绕薪酬方案和信息披露的程序博弈,跟这次英伟达要面临的调查性质完全不同。
英伟达的现实是,黄仁勋在业内极具声望,但按最新的股东委托书,他个人持股只有大约 3.58%,而且没有任何超级投票权。
公司细则白纸黑字写着:在任董事过半数赞成,就可以解除高管职务。换句话说,在纯粹的法律程序上,他的去留完全取决于董事会怎么评估这起事件对公司的实际影响。
这里最直接的参照,其实是当年的英特尔前 CEO 科再奇。2018 年,英特尔调查确认,他与一名员工的关系违反了适用于管理人员的公司政策。科再奇随后辞去 CEO 和董事职务。这个案例说明,一段私人关系一旦涉及明确的公司政策,董事会就有了直接处理的依据。
但英伟达这次的调查,为什么会直接延伸到业务层面?
核心在于,涉事当事人曾在新加坡数据中心公司 Megaspeed 担任高管,而这家公司采购的数十亿美元英伟达芯片到底部署去了哪里,本身就处在美方监管的密切关注之下。
把这两件事放在一起,董事会和独立调查组真正需要弄清楚的,不是私生活,而是几个非常具体的商业合规问题:
这段私人关系有没有按规定向公司披露?
在处理这笔巨额业务时,是否存在潜在的利益冲突?
公司原有的出口管制审核流程,有没有被正常执行?
这也是为什么美国众议院三位委员会主席会发出联名信,要求黄仁勋在 11 月 18 日出席闭门简报。监管部门和市场都在等这几个问题的调查结论。
那么,黄仁勋被免职的真实边界到底在哪里?
我们必须把事情一分为二地看:如果仅仅停留在婚外情本身,董事会绝不可能主动动他。目前在预测市场上,大家押注黄仁勋留任的概率依然在 70% 到 80% 左右。
真正的雷区,完全取决于司法部或独立调查的最终定性——如果最终证实黄仁勋个人利用职权,在 Megaspeed 采购 48 亿美元 GPU 的过程中绕过了出口管制,甚至存在技术机密外泄,那么触碰了国家安全和刑事红线,董事会才可能被迫要求他辞职。
既然如此,为什么我说只要没碰这条红线,免职就不是最可能的结果?因为英伟达正面临着严重的“接班真空”。黄仁勋在公开对谈中亲口确认过,英伟达内部有多达 60 位核心高管直接向他一个人汇报。
这种把管理层级压缩到极限的架构,确实让团队在技术协同上效率极高,但也让任何权力的平稳过渡变得极其困难。如果今天换一个人坐在这个位置上,谁来统一协调这 60 个团队?谁来拍板下一代产品架构的优先级?英伟达至今没有向市场展示过任何经过验证的替代人选。
因此,站在投资的角度,我现在不会把“换掉 CEO”作为基准预期。董事会不会轻易做出自我瓦解式的决策。
但即便黄仁勋最终安然留任,这起事件也已经向所有投资人抛出了一个绕不开的现实问题:这家市值数万亿美元的 AI 核心龙头,把所有关键决策都高度集中在一个没有替补的人身上。当这种“关键人物风险”被全面暴露之后,华尔街的估值模型,就必然要重新计算这份潜在的折价。
觉得视频对你有帮助,点赞收藏,一定能帮上忙,美国热线 626 378 3637
为什么黄仁勋和董事会,必须赶在明年 1 月之前把这件事彻底了结?
除了公司内部的治理结构,这场风波还有一个极少被散户看懂、却至关重要的外部时间线:为什么黄仁勋和董事会,非要赶在明年 1 月之前把这件事解决?
这里有一个非常耐人寻味的政治细节。
中期选举结束后的第二天,三位给黄仁勋发出联名信的众议院委员会主席,全部是共和党人。而他们提出的要求,既不是发出具有法律强制力的传票,也不是举行全美直播的公开听证会,只是一次闭门简报,甚至还在信中主动说明,允许黄仁勋提出替代日期。
在华盛顿的语境里,这种沟通形式意味着:事情目前仍然被放在一个“就事论事、内部厘清”的受控框架里。
但这个相对温和的窗口期,寿命只有短短两个月。
因为新一届国会要到 2027 年 1 月才正式就任。一旦到了明年 1 月,随着新国会宣誓履职,各关键委员会的掌槌人很可能发生更替。如果民主党正式接管相关委员会的主导权,这起事件的性质就会被彻底政治化。
大家要明白,民主党没有任何动力去替英伟达减压,更没有动力去帮特朗普政府解围。
相反,这起风波将成为他们监督甚至敲打现任政府的最佳抓手:他们完全可以把矛头直指行政部门——比如追问:此前特朗普政府推动放宽部分先进芯片对华销售时,商务部的背景审查是否严密?为什么允许特定企业获取高性能算力?政府在审批出口许可时,到底有没有充分评估国家安全风险?
一旦被卷入这种两党博弈的旋涡,任何商业公司都会沦为国会斗争的背景板。
所以,站在黄仁勋和英伟达危机公关的角度,选择题其实非常残酷:如果等到明年 1 月新国会上任,他们面对的可能就是铺天盖地的国会传票、聚光灯下的公开质询,以及被无限放大的政治议题;
而趁着现在共和党仍然主导委员会,通过闭门简报把事实解释清楚,是他们将事件控制在“有限范围”内的唯一机会。
这也是为什么黄仁勋在 11 月 8 日火速发布公开信,董事会同步启动第三方独立调查,去正面应对 11 月 18 日的简报节点。他们必须抢在新一届国会就职之前,拿出一份经得起检验的调查结论,把这颗炸弹在闭门协商的阶段彻底拆除。
最坏的剧本与 23 倍的估值
看懂了华盛顿的时间表,我们再来推演最现实的资本问题:如果事情真的一直拖下去,甚至调查出现了不利线索,英伟达在业务和股价层面,面临的最危险情况到底是什么?
在华尔街的极端悲观模型里,最坏的剧本从来不是创始人的个人声誉,而是地缘合规审查对英伟达算力商业模式的链条式打击。
具体而言,有三层环环相扣的传导风险:
第一层,是合规冻结。如果调查认定涉事客户确实存在绕过出口管制的漏洞,美国商务部工业与安全局完全可能全面收紧审查,临时冻结英伟达针对中东、东南亚等敏感区域次级云厂商的发货许可;
第二层,是沉没成本。数十亿美元的海外算力中心订单一旦被迫搁置,此前为了满足这部分需求所储备的代工产能和供应链投入,就会在短期内变成沉重的存货与资产减值压力;
第三层,则是资本市场的信心踩踏。目前各大科技巨头本就在审视 AI 基础设施的投资回报率,如果硬件领头羊陷入漫长的监管泥潭,微软、Meta、谷歌等大客户就有可能顺水推舟,放缓下一代芯片的采购节奏。这种“业绩增速放缓”叠加“地缘监管折价”,就是典型的戴维斯双杀。
这就是为什么这几天会有资金在恐慌性抛售。
但如果我们剥离情绪,回到理性的基本盘,实际情况真的会滑向这个深渊吗?
我认为有两道极强的防线在托底:
首先,是算力生态的刚性需求。
大模型的竞赛没有暂停键。各大云厂商哪怕再担忧监管,也不可能在技术迭代的关键周期里停止采购。英伟达深耕了近二十年的 CUDA 软件生态和全栈互联能力,在市场上根本没有任何竞品能在两三年内实现同等规模的平替。只要芯片物理层面没有被坐实违规外泄,全球核心算力的基本盘就不会崩塌。
其次,是英伟达当下的真实估值。
经过这轮回调,英伟达的滚动市盈率(TTM P/E)已经被砸到了 22 到 24倍左右,远期市盈率(Forward P/E)甚至只有 14 到 15 倍。
这是一个什么概念?过去十年里,英伟达的估值中位数常年在 50 倍以上。即使在 AI 热潮爆发前,它也很少跌破 30 倍。现在 23 倍的估值水平,甚至已经低于可口可乐、沃尔玛这类传统的防御型消费股。
换句话说,资本市场在这短短几天里,已经在用极度苛刻的价格,提前消化了“地缘审查”和“管理层风波”的最悲观预期。
对于关注美股的投资人来说,眼下最理性的做法,绝不是跟着市场恐慌杀跌,而是盯紧两个具体的验证节点:
第一个节点是 11 月 17 日美东盘后的财报。看英伟达的数据中心收入、下一季度指引,以及管理层有没有量化出口审查对出货的影响。
第二个,就是 11 月 18 日国会闭门简报后各方的定调,以及独立调查能否把问题彻底限定在个人层面。
在美股历史上,当一家拥有技术护城河的垄断型巨头,其估值被突发性的外部非经营事件砸到历史低位时,它往往既是市场风险暴露最充分的时刻,也正在孕育着最具性价比的观察窗口。
英伟达这波,你是选择清仓避险,还是分批加仓?如果加仓,你的触发条件是什么,你觉得市场现在是在理性重估,还是过度反应?欢迎在评论区留言,一起讨论。