华尔街金融巨头摩根大通最新发布的《Retail Radar》报告,揭示了美联储加息落地后一个非常值得关注的资金变化:散户并没有全面撤离AI,而是在宏观压力之下明显放慢入市节奏,同时把有限的资金进一步集中到AI算力核心资产。
美东时间周三,美联储FOMC一致通过加息25个基点,将政策利率提高至3.75%—4.00%。对于此次加息,摩根大通的核心判断是,如果这只是撤回此前部分“保险式降息”的浅度加息周期,同时美国企业盈利继续保持强劲、中东局势没有进一步恶化,那么股票市场仍有能力消化利率以及长期美债收益率上升带来的压力。
这对于AI板块尤其重要。
过去一段时间,压制AI科技股估值的并不是产业需求突然消失,而是油价、通胀以及长端美债收益率快速上行带来的估值压力。一旦油价和长端收益率开始回落,此前仍有资金持续承接的AI算力核心资产,就更容易率先迎来风险偏好修复,市场交易逻辑也会从“美联储还要加多少息”,重新转向订单、收入和盈利究竟能够增长多少。
这也解释了一个看似矛盾的现象:散户整体买盘正在明显降温,但AI核心资产的资金流依然强劲。
摩根大通汇编的数据显示,9月10日至16日,散户资金净流入仅25亿美元,相比过去12个月平均每周68亿美元下降约63%。其中ETF净流入31亿美元,个股则净流出6亿美元。报告将整体资金流强度定位于历史第2百分位,ETF流入降至一年低位,个股资金流也仅处于历史第12百分位。
但真正重要的信号不是“散户不买了”,而是“散户开始挑着买”。
同期,美股“七巨头”合计获得16.01亿美元散户净买入,其中仅英伟达就获得11.96亿美元,占七巨头全部净买入的约75%。七巨头之外,闪迪获得2.02亿美元净买入,阿斯麦获得1.19亿美元,甲骨文获得1.02亿美元。
换句话说,在整个市场增量资金明显收缩的情况下,英伟达、闪迪、阿斯麦、甲骨文等AI算力产业链核心公司仍然获得明显资金承接。
美股投资网获悉,这是一种非常典型的“总量收缩、核心集中”结构。
相比简单地说“散户正在撤离科技股”,这种资金结构更能解释为什么AI板块在美联储加息落地之后依然具备反弹基础:资金并没有放弃AI,而是在压缩非核心科技股敞口的同时,继续向加速计算、存储、半导体设备和云基础设施等关键环节集中。
这一点在9月17日的市场走势中表现得更加明显。费城半导体指数在此前经历调整之后大涨3.1%,与此同时油价明显回落,10年期美债收益率降至4.93%。油价、通胀预期和长端利率压力边际缓解,与AI算力板块风险偏好修复形成共振。
虽然摩根大通这份《Retail Radar》的统计窗口早于科技股随后出现的反弹,但它恰好提供了一条重要的资金线索:在市场最担心加息和估值压缩的时候,AI核心资产的选择性买盘并没有消失。
具体来看,9月10日至16日,七巨头全部获得散户净买入:英伟达11.96亿美元、特斯拉2.01亿美元、亚马逊8700万美元、苹果6300万美元、谷歌2500万美元、微软1900万美元、Meta 1000万美元,合计16.01亿美元。
七巨头之外,闪迪净买入2.02亿美元、阿斯麦1.19亿美元、甲骨文1.02亿美元,与英伟达和特斯拉共同构成当周最受散户资金青睐的一批股票。
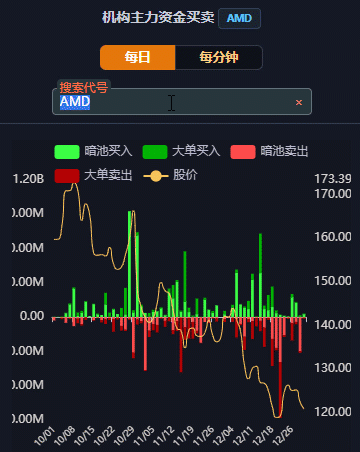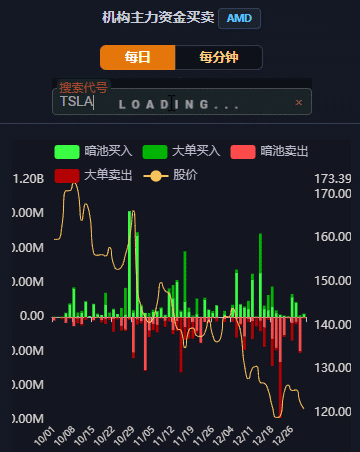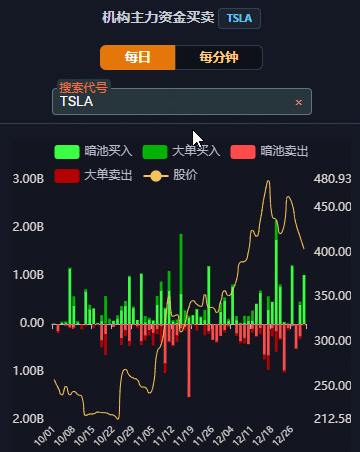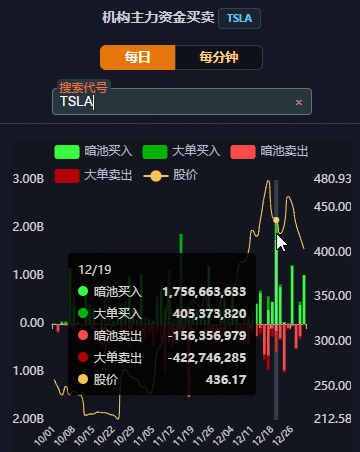
与此同时,SpaceX净卖出2.49亿美元、Marvell净卖出9500万美元、英特尔净卖出7600万美元、NuScale Power净卖出6000万美元、AMD净卖出5200万美元。
这组数据说明,AI交易已经从此前的“只要沾AI就买”,逐渐进入基本面和产业地位重新定价的阶段。
资金开始更加关注谁真正掌握算力瓶颈、谁拥有确定性订单、谁能够把AI需求转化为收入,以及谁最终能够把收入变成利润。
甲骨文就是一个非常典型的案例。
其收入同比增长30%,云基础设施业务保持三位数增长,剩余履约义务(RPO)环比增加260亿美元。随后在9月11日,散户单日净买入甲骨文达到8700万美元。
这背后的交易逻辑非常清晰:当市场开始担心AI资本开支过高、订单能否兑现以及融资压力时,可验证的订单增长和收入增长,就是资金敢于逢低承接的重要依据。
而且,散户现在并不是单纯地从科技切换到防御板块,而是在进行“防御+精选科技”的双重配置。
最近四个交易日,散户午间仍然是个股净买家,但进入下午后逐渐转为净卖家,主要压力来自七巨头之外的科技股以及工业股。在剔除七巨头之后的行业统计中,必需消费成为唯一获得净买入的板块,金额约1100万美元;工业、通信服务和科技分别净流出5.55亿、4.93亿和4.05亿美元。
ETF资金也体现出类似结构。行业ETF出现历史第三大的周度净流出,科技类产品是主要拖累,但宽基大盘股ETF依然获得13亿美元净买入,贵金属ETF获得1.88亿美元流入,中长期债券ETF需求也有所改善。
所以当前资金真正做的并不是全面Risk-Off,而是在降低整体风险敞口的同时,把科技仓位进一步集中到少数确定性更高的核心资产。
这一变化背后,还有一个更加重要的支撑——企业盈利。
摩根大通认为,在经济保持较高增长的积极情景下,只要企业盈利能够继续扩张,股票市场理论上可以承受10年期美债收益率逐步向6%靠近。需要强调的是,这是一项基于盈利韧性的压力测试式判断,并不是摩根大通预测10年期美债收益率一定会达到6%。
而近期另外两家华尔街机构高盛和杰富瑞,也把判断的核心放在同一个变量上:盈利。
高盛预计,标普500指数每股盈利在2026年达到340美元,同比增长24%;2027年进一步达到385美元,同比增长13%。与此同时,市场远期市盈率已经从年初约22倍下降至19倍,意味着部分利率上行压力已经通过估值压缩得到释放。
历史数据显示,在过去七轮加息周期启动后的前三个月,标普500平均下跌约2%,但拉长到12个月后平均上涨约9%。当然,历史表现并不能证明未来一定复制,但至少说明一个问题:加息本身并不必然意味着牛市结束,真正决定市场中期方向的,仍然是盈利增长能否抵消估值收缩。
杰富瑞的判断更加积极。其预计标普500指数2026年底达到8000点,2027年进一步达到9000点。其2026年目标建立在标普500每股盈利达到373美元、同比增长35%,以及约21.5倍市盈率的假设之上。
这套逻辑的核心并不复杂:如果AI推动企业盈利增长持续显著高于历史平均水平,那么市场就有可能通过盈利增长消化一部分利率上升造成的估值压力。
而这也是当前AI行情与2022—2023年最大的区别之一。
早期AI行情更多交易的是模型能力、产业想象空间和未来预期;现在市场越来越关注订单、资本开支、Token消耗、云计算收入、数据中心交付以及最终的利润增长。
也就是说,AI投资正在从“讲故事阶段”,进入“看财报阶段”。
从产业层面看,这种基本面支撑仍在继续扩大。
AI算力需求正在从集中式预训练进一步向后训练、持续推理和智能体执行扩散。摩根大通援引SemiAnalysis的研究指出,在其讨论的算力分配结构中,预训练占比已经下降至15%以下,而终端Token需求以及后训练的重要性持续上升。
这里最容易产生的误解是:预训练占比下降,并不意味着AI需要的算力减少。
恰恰相反,随着推理成本下降、模型调用次数增加、上下文长度扩大以及AI Agent开始执行更加复杂的多步骤任务,单次计算成本可能下降,但全社会消耗的总算力反而可能继续增长,这正是AI时代“杰文斯悖论”的核心逻辑。
一个AI Agent完成任务,背后可能需要连续调用模型、搜索数据库、执行代码、读取文件、使用外部工具,再把结果重新送回模型进行下一轮推理。任务越复杂,Token消耗和基础设施调用次数就越高。
因此,AI算力需求已经不再只是GPU的问题。
Prefill需要处理越来越长的输入上下文,Decode需要持续生成输出,KV Cache不断提高对显存容量和内存带宽的要求;多工具Agent还需要CPU执行程序,需要存储系统保存数据和缓存,需要高速以太网和光互连连接庞大的计算资源,最后还需要云平台完成整个算力资源的调度和服务交付。
由此,一条更加完整的AI产业链正在形成:加速计算→内存与存储→高速网络与光互连→数据中心基础设施→云计算平台→AI软件与智能体商业化。
而摩根大通最新观察到的资金流,恰好可以在这条产业链中找到对应位置。
英伟达代表加速计算,闪迪对应存储,阿斯麦对应先进半导体设备,甲骨文对应云基础设施与算力交付。资金并没有平均流向所有带有“AI”标签的公司,而是越来越集中到产业链中真正掌握核心资源、拥有订单和盈利兑现能力的公司。
这可能才是当前AI交易最值得重视的变化。
美联储加息之后,AI牛市面临的宏观环境确实比此前更加复杂,利率、油价和通胀都会持续影响估值。但从摩根大通最新资金流来看,散户并没有离开AI,而是在减少总体买盘的同时,把资金更加集中地压向算力产业链核心资产。
如果油价和长端美债收益率进一步企稳,宏观因素对估值的压制减弱,那么市场的焦点很可能再次回到AI最根本的问题上:
订单有没有增长?收入能不能兑现?利润还能增长多快?
到了这个阶段,决定下一轮AI行情的,可能已经不是谁的故事讲得最大,而是谁能够真正把AI需求变成订单,把订单变成收入,再把收入变成利润。
AI投资的下一阶段,正在从“买概念”转向“买兑现”。
━━━━━━━━━━━━━━━━━━━━━━
【原创声明】
本文由美股投资网(TradesMax.com)研究团队原创完成。
原创机构:美股投资网
英文品牌:TradesMax
本文基于公开财报、SEC文件、市场数据、机构资金、期权交易及产业链信息进行独立分析
如需引用本文,请注明:
“美股投资网(TradesMax.com)原创研究”。
━━━━━━━━━━━━━━━━━━━━━━