客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服Telegram号 MaxMeigu 邮箱 buy@tradesMax.com 电话 (626)378-3637
美股投资网获悉,IBM(IBM)因咨询部门销售疲软令投资者失望,在盘后交易中下跌约9%,为其所收购软件公司HashiCorp(HCP)的交易蒙上阴影。
该公司周三在一份声明中说,IBM第一季度销售额同比增长了1%,达145亿美元。IBM还重申了此前展望,即在截至12月的财年中,自由现金流将达到120亿美元。
另外,IBM宣布已同意以64亿美元企业价值收购HashiCorp,后者主要销售帮助企业管理云计算运营的软件。这是IBM自2019年以318亿美元收购软件公司RedHat以来最大的一笔收购。
该交易是IBM首席执行官Arvind Krishna将传统科技硬件公司转变为专注于高增长软件和服务公司的又一举措。Big Blue公司在这一领域进行了其他收购,如去年以46亿美元收购Apptio,并剥离了托管基础设施、天气和健康业务。
Krishna在声明中说“HashiCorp在帮助客户管理当今复杂的基础设施和应用程序方面有着良好记录。”“将IBM的产品组合和专业知识与HashiCorp的能力和人才相结合,将打造一个专为人工智能时代设计的全面混合云平台。”
该股在纽约收于184.10美元后,在盘后交易中跌至166.51美元低点。今年以来,该股已累计上涨13%,超过标普500信息技术板块指数6.2%的涨幅。
IBM首席财务官吉姆·卡瓦诺(Jim Kavanaugh)在接受采访时表示,通过收购HashiCorp,IBM将向其全球客户推送红帽产品,从而运行“红帽游戏手册”。他补充说,这笔交易将在第一年内提高息税折旧摊销前利润(EBITDA),而且作为IBM的一部分,HashiCorp的自由现金流利润率将攀升至30%至40%。
Krishna在声明中说,自2023年中期以来,IBM在以人工智能为重点的产品和咨询方面的预订额已突破10亿美元。这一数字中大约有三分之二是咨询业务,大部分将在2025年确认为收入。
投资者一直在关注IBM第二大业务咨询部门可能出现的下滑。截至3月31日,该部门收入为52亿美元,与去年同期持平。
Bloomberg Intelligence高级分析师阿努拉格·拉纳(Anurag Rana)写道,咨询业务的业绩反映了“IT支出疲软”。Kavanaugh说,由于经济环境不确定,客户继续紧缩开支。
RedHat公司的销售额增长了9%,这对于曾经每季度经常跃升20%以上的该公司来说又是一个相对缓慢的时期。除去部分项目后,该公司每股盈利为1.68美元。
HashiCorp在今年1月结束的最近一个财年的销售额增长了22%,达到5.83亿美元。威廉·布莱尔公司(William Blair)分析师杰森·阿德(Jason Ader)写道“由于销售执行力和云迁移速度放缓,该公司最近陷入困境。”“作为IBM的一部分,HashiCorp将受益于更标准化的销售方法和更好的工具捆绑能力,从而提高付费订阅价值。”
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
美股投资网获悉,Meta Platforms(META)令人失望的第一季度财报让科技股投资者紧张不安,因为一些科技巨头将在未来几天公布业绩。
Meta的第二季度营收指引不及市场预期,同时该公司还计划增加资本支出,导致该股盘后下跌了19%,一只追踪纳斯达克100指数的交易所交易基金(ETF)下跌了1%。
Cresset Wealth Advisors首席投资官Jack Ablin表示:“虽然Meta将在其工作中使用人工智能(AI),但目前它似乎并不是人工智能应用的最大受益者。”“营收方面的失望掩盖了对人工智能的任何乐观情绪。很难说这对用户有什么好处,虽然人工智能最终可能意味着节省一些成本,但目前还不明显。”
将于周四公布财报的Alphabet(GOOGL)盘后跌近3%,微软(MSFT)盘后跌近2%。将于4月30日公布业绩的亚马逊(AMZN)盘后跌超2%。社交媒体公司Snap Inc(SNAP)盘后跌超5%,Pinterest(PINS)跌近5%,Reddit(RDDT)跌1%。
Lynx Equity Strategies的分析师表示,Meta的财报引发了超出其具体业务范围的问题,触及了更广泛的人工智能投资理论的核心。
Lynx分析师KC Rajkumar和Jahanara Ahmed表示:“尽管如此关注人工智能,该公司为何无法超出6月份的预期?”“生成式人工智能的货币化是否符合管理层的预期?”
这些担忧打压了人工智能热潮的最大受益者英伟达(NVDA)的股价,该股盘后下跌2%。美光科技(MU)和美国超微公司(AMD)等其他芯片制造商也出现下跌。
服务器制造商超微电脑(SMCI)盘后跌近4%,戴尔科技(DELL)跌超2%,软件制造商Palantir(PLTR)下跌2%。
其他科技股方面,IBM Corp(IBM)和软件制造商ServiceNow(NOW)在公布业绩后分别下跌近9%和近5%,加剧了市场的悲观情绪。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
美股投资网财经获悉,Meta Platforms(META)公布了第一季度财务业绩。财报显示,Q1营收为364.6亿美元,同比增长27.3%,市场预期362.2亿美元。摊薄后每股收益为4.71美元,同比增长114%,市场预期4.34美元。利润翻了一倍多,达到124亿美元。
Meta表示,今年在人工智能领域的投资将比此前预计的多出数十亿美元,这引发了人们对该公司在未来科技领域的押注最终能否为投资者带来回报的质疑。该股在盘后交易中暴跌,截至发稿,Meta股价周三盘后跌幅高达15%。
截至今年收盘,该股已累计上涨39%,过去一个月一直接近历史高点,这在一定程度上反映了人们对人工智能的兴奋。Meta是大型科技股中表现最好的股票之一。
AI“太烧钱”,资本支出指引大增
这家Facebook的母公司正在向人工智能领域投入越来越多的资源,这需要在计算能力方面进行大量投资,同时与Alphabet(GOOGL)和微软(MSFT)等竞争对手展开军备竞赛,争夺在这一快速发展的技术领域的霸主地位。这家公司上调了今年的成本预期,现在认为资本支出将在350亿至400亿美元之间。相比之下,该公司早些时候估计与服务器、人工智能硬件和数据中心等相关的费用将达到300亿至370亿美元。
Meta首席财务官Susan Li在一份声明中表示“我们预计明年(2025年)的资本支出将继续增加,因为我们积极投资,以支持我们雄心勃勃的人工智能研究和产品开发工作。”
相比之下,Meta预计第二季度销售额为365亿至390亿美元,区间中点等于同比增长18%,弱于市场预期的382.4亿美元或同比增20%。
最近几个月,Zuckerberg把人工智能作为优先事项,在OpenAI于2022年发布ChatGPT聊天机器人后,Zuckerberg将Meta重新聚焦于这项技术,引发了大型科技公司之间的激烈竞争和发展。Meta已经开始将人工智能应用到业务的各个方面,从Instagram和Facebook到它的智能眼镜。
今年1月,该公司宣布计划斥资8亿美元新建一个数据中心,同时也在开发自己的人工智能服务芯片。Meta还在开发其大型语言模型Llama的几次新迭代,用于为聊天机器人和其他人工智能服务提供动力。
Zuckerberg在与投资者的电话会议上表示,Meta将“大力”投资与人工智能相关的项目。他说,在Meta从这些新项目中看到任何可观的收入之前,这些投资将“有意义地”增加。他补充称,“聪明的投资者”会看到这项工作的长期可能性将超过短期成本。
“元宇宙雄心”犹存,Meta拟继续砸钱
上个季度,Meta宣布了500亿美元的股票回购计划,并首次派发季度股息,此举是为了安抚投资者,因为该公司在尚未完全获得回报的技术上大举投资而感到沮丧。Meta首席执行官Mark Zuckerberg多年来一直在投入资金,努力打造所谓的虚拟世界元宇宙,他希望有一天人们可以在这个虚拟世界中娱乐和工作。
Meta旗下专注于未来投资的部门Reality Labs报告称,第一季度亏损38.5亿美元,与去年同期基本持平。Q1该部门的收入为4.4亿美元,比一年前的3.39亿美元增长了约30%,仅占Meta当季总销售额的1%左右。据StreetAccount称,分析师此前预计该季度营业亏损43.1亿美元,销售额为5.125亿美元。该部门还负责VR头显和Ray-Ban智能眼镜,该部门报告称,2023年的年度亏损超过160亿美元。
自2020年底Meta首次开始单独报告这一业务部门以来,Reality Labs已经亏损了450多亿美元。随着Meta与苹果(AAPL)在虚拟现实市场上的竞争加剧,Meta并没有显示出大幅削减其在虚拟现实领域投资损失的迹象。
目前,开发元宇宙技术仍然是一项羽翼未丰且成本高昂的工作。该公司重申了其更广泛的2024年支出计划,称其将在日历年总支出960亿至990亿美元,略高于940亿至990亿美元的目标。该公司此前表示,除了对AR和VR的长期投资外,其中大部分资金将用于基础设施成本。
Hargreaves Lansdown分析师Sophie Lund-Yates在周三的一份报告中写道:“尽管Meta有大胆的人工智能计划,但它不能把注意力从核心业务——核心广告活动——上转移开。这并不意味着忽视人工智能,但这确实意味着支出需要有针对性,并符合明确的战略观点。”
截至一季度末,资本支出为67.2亿美元,流动性为581.2亿美元。自由现金流为125.3亿美元。至于最近加速的资本回报计划,该公司指出,股票回购达到146.4亿美元,股息支付为12.7亿美元。
广告业务增长强劲,但面临放缓风险
Meta发布喜忧参半的报告的同一天,美国总统拜登签署了一项法案,该法案将迫使TikTok的母公司字节跳动有限公司出售这项受欢迎的视频服务,否则将在美国面临禁令。一个主要竞争对手的潜在消失可能会提振Meta的广告业务,因为它的短视频服务Reels是TikTok的克隆版。Li在与分析师的电话会议上说,现在人们花在Instagram上的时间约占50%。当被问及TikTok立法时,Li表示,公司现在了解潜在影响还为时过早。
过去几年,Meta经历了动荡,在新冠疫情期间,该平台的用户和活动大幅增加,随后在2022年广告有所减少。在经济形势好的时候,Meta也会大肆招聘,导致2023年不景气时裁员约1万人,Zuckerberg将这段时间称为“效率年”。2024年第一季度员工人数同比下降10%,至69329人。
这些痛苦的举措为该公司现在看到的利润大幅增长铺平了道路。第一季度的营收是同期最高的。越来越多的人也开始使用Meta的产品。Zuckerberg称,与去年7月推出的Twitter类似的Threads应用程序,现在每月有超过1.5亿的活跃用户,其中包括泰勒·斯威夫特。这家Facebook的母公司不再报告日活跃用户和月活跃用户。现在,它提供了一个所谓的“家庭日活跃人数”的数字。截至2024年3月,这一数字为32.4亿,同比增长7%。
广告收入占Meta业务的绝大部分,在总营收中的占比小幅提升至约98%,跃升27%至356.4亿美元,基本符合预期的355.7亿美元。Meta正受益于稳定的经济和中国折扣零售商(如Temu和Shein)支出的激增,这些零售商一直在向Facebook和Instagram注资,以努力覆盖更广泛的用户。但一些分析师警告称,随着中国广告商支出的放缓,这可能在第一季度和今年全年成为令人担忧的问题,中国广告商约占该公司总广告销售额10%。
Q1广告曝光量增加了20%,而每个广告的平均价格增加了6%。Q1每用户平均收入为11.20美元,高于去年同期的9.47美元,低于第四季度的12.33美元。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
今天算是有赚有亏的一天,太刺激,很值得我们去复盘学习!
今天美股周三收盘涨跌不一。纳指与标普500指数连续第三个交易日上涨,美债收益率攀升,抵消了一些财报的积极影响。
截至收盘,道指跌幅为0.11%;纳指涨幅为0.10%;标普500涨幅为0.02%。
市场上下窄幅震荡,很多公司走势毫无规律可言,但这种行情反而很适合做大盘指数,我们来回多次做日内SPY的看涨看跌期权。
今天24号,SPY低位我们炒底看涨期权CALL,2.1美元入手。
VIP截图曝光:
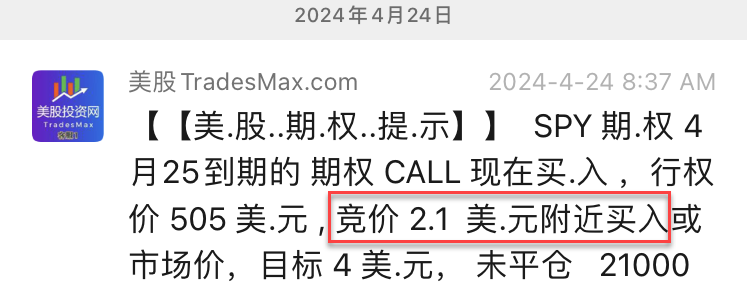
不到两个小时,SPY的正股只是上涨了 0.3%,但是SPY的期权却上涨50%,这就是期权放大波动的威力!
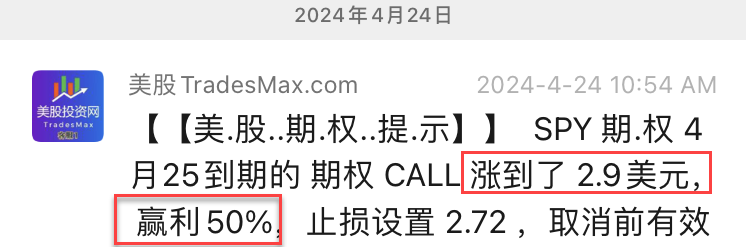
单看涨期权涨到2.9美元时,赢利50%,我们立即提示VIP社区,设置止盈,别让嘴边的肥肉跑了!
昨天23号,SPY开盘不久立即果断追高SPY的看涨期权CALL,1.8美元入手。
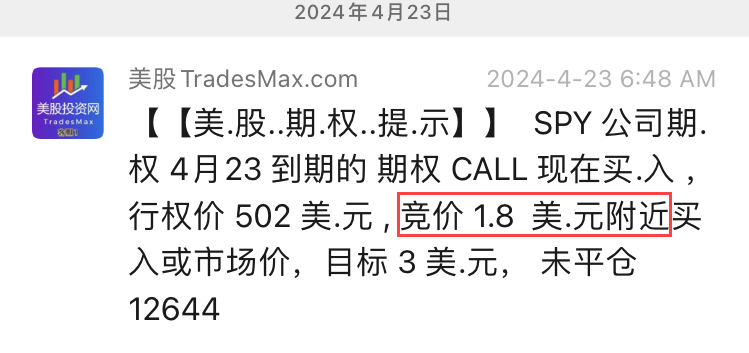
VIP截图曝光:
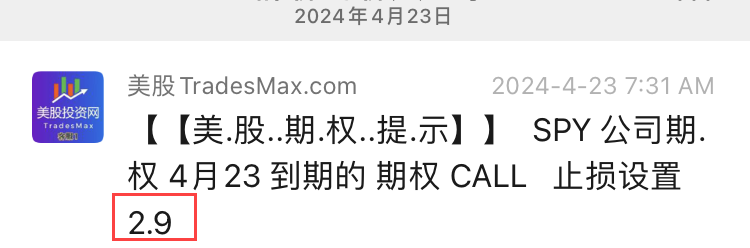
随后整天下来,买盘不断涌进,大盘一路维持涨势,最终该期权涨到3.5美元,我们提示VIP设置止损 2.9美元,赢利 61%
要做好SPY的日内期权,对交易者唯一的要求,就是技术面分析要超级硬,能察觉市场情绪上的风吹草动,我们美股投资网可以把SPY日内期权的交易准确率做到90%以上。
个股方面
人工智能服务器产生大量热量,我们之前深度报告分析过,必买的AI软硬件公司,AI冷却系统VRT,公布靓丽财报,股价大涨15%。
第一季度每股收益 0.43 美元,高于预期的 0.36 美元,销售额 16.4 亿美元,高于预期的 16.2 亿美元,并且将 24 财年收入预期目标从 75.15 亿至 76.55 亿美元上调至 75.4 亿至 76.9 亿美元,而预期目标为 76.3 亿美元。VRT 是英伟达的合作伙伴之一。
1个月前文章回顾:除了英伟达,这4家AI相关的软硬件公司必买!
今天我们止盈了数字币的交易所公司 Coinbase,代号COIN,这天涨了很多,本来赢利超8%,但今天大盘震荡回测,就只好设止损229.5美元,锁住利润。
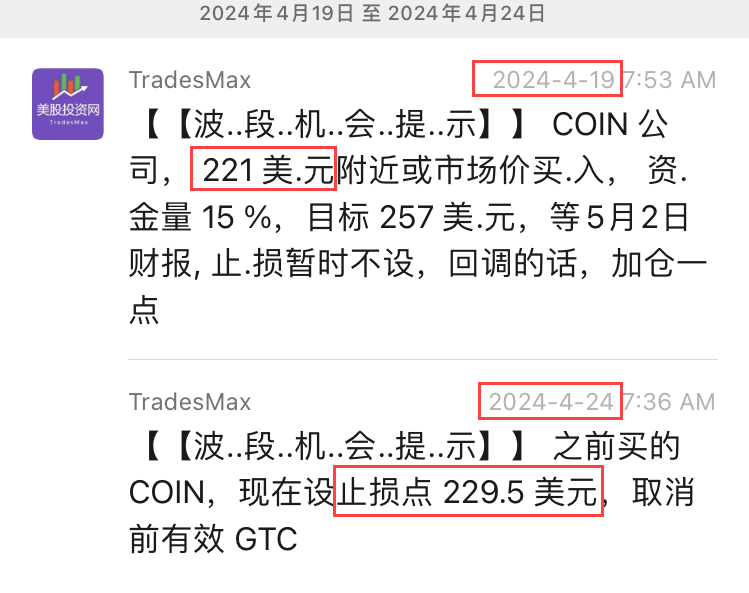
果然,我们止盈后,COIN就一路下跌!
我们团队是否有失手的时候,当然有,比如今天META财报后大跌,我们昨天的文章预测,看涨这次财报的表现。
文章回顾:美股财报预测 META、微软、谷歌 GOOG MSFT
我们看一下META财报表现:
具体来说,Meta在本财季实现了每股收益4.71美元,不仅超出了市场先前预期的4.33美元,更较去年同期的2.20美元实现了翻倍增长,涨幅高达114%。
销售额方面,公司达到了364.55亿美元,同样超越了分析师预测的361.56亿美元,同比增长27%。这一增长不仅标志着Meta连续第五个季度实现了收入增长加速,更创下了自2021年以来三年内的最快扩张速度。
在利润方面,Meta同样交出了一份令人满意的答卷。其运营利润同比增长了91%,达到138.2亿美元,运营利润率也从上年同期的25%大幅提升至38%。净利润更是同比增长了117%,达到123.7亿美元。
值得一提的是,Meta的核心广告业务在本财季继续保持了稳健的增长态势。其广告业务收入达到了356.4亿美元,基本符合市场预期的355.7亿美元,同比增长26.8%,快于上季度的增幅。这一业务在总营收中的占比也小幅提升至约98%,进一步巩固了Meta在数字广告市场的领先地位。
此外,本份财报的另一大亮点在于,由AI驱动的广告业务正在成为推动Meta总营收增长的重要动力。这一趋势不仅展示了Meta在AI技术领域的深厚积累,也预示着未来AI将在公司业务发展中扮演更加重要的角色。
分析这一现象,官方原因可以归结于以下几点:
未达预期的收入指引:尽管Meta在本季度实现了超预期的收益和收入,但其对下一季度的收入预测介于365亿至390亿美元之间,低于分析师预期的382.9亿美元。股市通常对未来展望反应敏感,预期不及市场预测常会导致股价下跌。
资本支出的大幅增加:Meta宣布将2024财年的资本支出预期上调至350亿至400亿美元,高于此前的300亿至370亿美元。这表明公司将加大在基础设施上的投入,尤其是为了支持其AI发展路线图。虽然这种投入有助于长期发展,但短期内可能会压缩利润率,增加投资者的担忧。
总支出的增加预期:Meta预计2024年的总支出将在960亿至990亿美元之间,这同样高于之前的940亿至990亿美元的预期。增加的支出主要源于基础设施和法律成本的上升。高支出预期可能导致市场担忧公司未来利润空间的收缩。
市场对快速增长的价格已充分反映:分析师如富国银行和摩根大通所指出,Meta一季度的强劲表现可能已被市场充分消化,在股价中得到了反映。因此,未来几个季度如果没有新的增长催化剂,广告业务的增长势头可能会降温。
监管压力:Meta面临的监管隐忧也是影响股价的一个不容忽视的因素。特别是在欧洲,Meta因违反欧盟的隐私规则受到指控,增加了市场对可能面临的法律风险和经济处罚的担忧。
不料 Meta盘后意外大跌15%。我只能说,META财报并不差,只是投资者反应过激,过度抛售了。
市场上没有人能做到100%准确,唯一我们能做的,就是仓位的控制,绝不能满仓或加杠杆去压在一个公司上。明天,对于很多看好META的机构来说,又是一个机会,我们密切关注各大技术指标,看看是否出现好的机会。
Meta Platforms (NASDAQ:META) 公布 2024 财年第一季度每股收益 4.71 美元,超出预期 4.33 美元;销售额 364.55 亿美元,超出预期 361.56 亿美元。该公司报告的季度销售额为 364.55 亿美元,超过了分析师的预期。
但是股价下跌11%,原因是Meta 预计第二季度总收入为 365 亿至 390 亿美元,预期为 382.9 亿美元。META预计 2024 年全年的资本支出将在 350-400 亿美元之间,高于之前的 300-370 亿美元,因为我们将继续加快基础设施投资,以支持我们的人工智能(AI)路线图。由于基础设施和法律成本的增加,我们预计 2024 年全年的总支出将在 960-990 亿美元之间,高于我们之前预期的 940-990 亿美元。
Meta日均活跃人数达 32.4 亿,同比增长 7%,各应用程序的广告点击量均有增长。3月份平均每日活跃人数为32.4亿,同比增长7%,各应用程序的广告点击量同比增长20%。
应该关注什么?
投资者将密切关注AI进展的更多详情,以及Meta计划如何应用这些工具来进一步改善广告策略和用户参与度,包括Reels短视频产品和聊天应用直达广告(Click-to Messenger)等新功能。
尽管Meta正在推动AI研究、全力押注虚拟现实元宇宙,并售卖相关的头显设备等硬件产品,由于数字广告常年占据公司营收的约97%,这令如何维持广告增长依旧成为市场最关注的焦点。
同时,随着Meta上周推出“迄今最强开源大语言模型”Llama 3、升级人工智能助手Meta AI,并在本周宣布开放混合现实操作系统Meta Horizon OS等一连串重磅AI举措,市场将高度关注巨大的支出与成本。
有分析称,Meta 正在重新设计其数据中心、创建定制计算芯片,并购买数十万个英伟达最高端芯片,以期实现人工智能雄心规划。公司已将今年的资本支出指引上限上调了20亿美元至370亿美元,若在一季报中再次提高支出指引,可能会引发担忧,除非收入增速保持正轨。
全球投研公司高临咨询(Third Bridge)指出,Meta在相对较短的时间内发生了相当重大的转变,从2022年底的重组裁员到2023年被定义为“效率之年”,其收入增长确实在提速:
“如果公司正在实现显著增长并超出预期,那么投资者似乎对资本支出和运营费用同步显著增加有更大的耐心。但2022年时其支出继续快速增长,收入增长却放缓,当时股价曾陷入困境。”
美股投资网获悉,4月24日美股盘前,百健(BIIB)公布了2024年第一季度财务业绩。通过削减成本,百健第一季度利润超出了华尔街的预期,并且其新的阿尔茨海默氏症药物Leqembi势头强劲。财报显示,百健一季度调整后的每股收益为 3.67 美元,分析师此前预计为 3.44 美元。
百健一季度营收为22.9亿美元,同比降低6.9%,符合市场预期;净利润为3.93亿美元,上年同期为3.88亿美元。
Leqembi 的销售额约为 1900 万美元,远高于分析师平均预期的 700 万美元。
去年7月,百健表示将裁员1000人,占其员工总数的11%以上,并在2025年之前再减少7亿美元的运营费用。
在百健的主要多发性硬化症药物销量下滑之际,百健也在寻求从与日本卫材公司(Eisai Co.)合作开发的Leqembi获得提振。Leqembi是第一种被证明可以延缓阿尔茨海默氏症进展的药物,这种夺去大脑的疾病折磨着大约600万美国人。Leqembi去年获得了美国的全面批准。然而,从那时起,由于后勤方面的障碍,包括病人看神经科医生要等很长时间,这种药物的应用速度就放缓了。
百健 CEO Christopher Viehbacher在声明中表示,该公司看到“Leqembi的势头正在稳步增长”。
该公司的竞争对手最近遭遇了挫折。今年3月,礼来表示,其治疗这种疾病的实验性药物在获得美国批准方面将面临进一步推迟。
为了寻找罕见疾病的治疗方法,百健去年同意以73亿美元收购Skyclarys的制造商Reata制药公司,该公司已获准在美国出售。这是第一种被批准的治疗弗里德赖希共济失调的药物,这是一种遗传性退行性疾病,会损害儿童的行走和协调能力。
该药在本季度的销售额为7800万美元,而华尔街分析师此前预计为7200万美元。
百健还与Sage Therapeutics Inc.合作开发了第一款治疗产后抑郁症的药物Zurzuvae。该药于去年12月在美国上市,季度销售额约为1200万美元,是普遍预期的两倍。
百健重申了今年调整后每股收益预期为15至16美元。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
美股投资网财经获悉,模拟半导体公司德州仪器(TXN)公布了第一季度财务业绩。财报显示,Q1营收为36.6亿美元,同比下降16.4%,为2020年以来的最低水平,市场预期为36.1亿美元。非GAAP每股收益为1.1美元,预期为1.08美元。净利润为11.1亿美元,同比下降35%,预期为9.83亿美元。
德州仪器管理层在电话会议上表示,所有市场的收入都出现了下降,其中工业收入下降了个位数以上,通信设备收入下降了25%。德州仪器总裁兼首席执行官Haviv Ilan强调了该公司近期面临的挑战,指出所有终端市场的收入都出现了环比和同比下降。这种下降凸显了更广泛的市场挑战,可能受到影响全球半导体需求的经济状况的影响。
该股今年一直落后于费城证券交易所半导体指数的反弹。因投资者向英伟达(NVDA)等更直接面向AI芯片的公司投入了大量资金,以反应它们与人工智能计算相关的订单激增。
相比之下,德州仪器是最大的模拟半导体和嵌入式处理器制造商。它的产品具有简单但重要的功能,例如将电力转换为电子设备内的不同电压。虽然它的一些芯片与英伟达的处理器被用在相同的机器上,但它的更多产品在家用电子产品、工厂机械和车辆中扮演着更普通的角色。
与数码产品相比,这种芯片通常需要的生产技术不那么先进,但该公司已经开始了一项雄心勃勃的计划,以改造其制造设施。作为这一努力的一部分,德州仪器将几乎停止生产外包。德州仪器认为,这将使该公司相对于竞争对手,拥有优势。到2026年,该公司每年为新工厂和设备制定的预算约为50亿美元,这一支出正在影响盈利能力。Q1期间经营现金流为10.1亿美元,而自由现金流为-2.31亿美元。期间的资本支出为12.48亿美元,同比增长60%。
因此,由于销售额下降和投入成本上升,毛利率下降了820个基点。经营利润为12.9亿美元,同比下降34%。
不过,该公司的财务管理策略体现在其可观的股东回报上,去年通过股息和股票回购获得了48亿美元的回报。强劲的运营现金流(过去12个月为63亿美元)凸显了德州仪器的运营效率和在充满挑战的时期创造股东价值的能力。
该公司表示,在《芯片法案》(CHIPs Act)的授权方面没有任何更新,不过该公司确实预计,其工业终端市场的一些客户的库存修正已接近尾声。德州仪器表示,该公司最大业务领域的大多数客户——工业设备制造商——已经完成了削减库存的工作。但有些客户仍在努力完成这个过程。
该公司首席财务官Rafael Lizardi在接受采访时说,这导致需求复苏不均衡。他表示,一些终端市场仍在下滑,有些市场的表现有所不同。90天前,所有工业终端市场都在下跌。不过,他说,公司并没有过度解读这些早期迹象,这些迹象可能是错误的指标。这家芯片制造商表示,将继续执行不对未来需求做出广泛预测的政策。
德州仪器公布了本季度乐观的收入预测,表明工业和汽车零部件需求下滑的趋势可能有所缓解。展望未来,德州仪器预计第二季营收在36.5 - 39.5亿美元之间,调整后每股收益在1.05-1.25美元之间;分析师预期为销售额37.4亿美元,每股收益1.15美元。德州仪器预计,2024年全年的税率将在13%左右。
德州仪器报告显示,其客户在用完库存的零部件后,已经开始恢复订购芯片——这对整个行业来说是一个好兆头。在芯片制造商中拥有最广泛客户基础的德州仪器,在从太空硬件到消费电子等多个行业中,被视为经济信心的风向标。
业绩发布后,德州仪器股价在周二盘后交易中上涨超过6%。与德州仪器在模拟芯片和工业领域竞争的亚德诺(ADI)和恩智浦(NXPI)股价也随之上涨。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
美股投资网获悉,埃尼石油(E)周三公布了利润符合预期的第一季度业绩,同时,由于现金流强劲,该公司将今年的股票回购计划增加到16亿欧元(合17亿美元)。
尽管这家意大利能源巨头的天然气业务利润较上年同期大幅下降,但事实证明,其勘探和生产(即上游)部门的利润仍具弹性,并且,该公司提高了对今年油价的预期。
首席执行官Claudio Descalzi在一份声明中表示“随着我们努力高效地发展上游业务,这份成绩使公司坚定地走上了超过全年盈利和现金流指引的轨道。”
财报公布后,该公司在米兰股市的股价出现上涨。
根据声明,埃尼石油预计今年的营运现金流(扣除重置成本的营运资本)为140亿欧元,高于此前的135亿欧元,这使得其回购金额比今年早些时候宣布的11亿欧元增加了45%。预计今年布伦特原油价格为每桶86美元,高于此前的80美元。
截至3月31日的三个月内,该公司调整后净利润为15.8亿欧元,这比上年同期的29.1亿欧元有所下降,但略高于分析师平均估计的15.7亿欧元。
埃尼石油表示,由于价格下跌和交易机会减少,其天然气业务的调整后营业利润为3.25亿欧元,低于上年同期的14.2亿欧元。勘探和生产部门的利润稳定在33.2亿欧元。在此期间,石油和天然气产量增长了5%,达到174万桶油当量/日。
该公司表示,可再生能源部门Plentity在零售市场的产量和业绩有所增长后,经形式调整的EBITDA增长了48%,达到3.46亿欧元。
加拿大皇家银行分析师Biraj Borkhataria在一份报告中评论道“埃尼石油今天公布了一系列有弹性的业绩。盈利超出预期的主要驱动因素是Plentity的利润增加,该公司对此解释道,大宗商品零售利润率上升,以及可再生能源投资组合的增加。”
另外,埃尼石油正在根据一项战略计划进行重组,打算剥离其生物化学业务Novamont,并创建一个碳捕获活动部门,以抓住能源转型的势头。该公司还计划出售部分股份,或将旗下炼油和燃料部门Enilive上市。周二,埃尼石油同意将其英国上游资产与伊萨卡能源公司(Ithaca Energy)合并。
Borkhataria表示,在第一季度19亿欧元的营运资本流出之后,公司的债务可能会比预期增长得更快。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
AI大模型技术的发展为企业高效运营和行业高质量发展提供了新解法。嘉银科技(JFIN)旗下你我贷平台以技术为驱动,积极拥抱科技变革,探索新技术在业务环节中的应用。科技风控作为行业的核心命脉,也是你我贷长期深耕的重点课题。以大模型为基础,你我贷构建全渠道、全流程的智能信息系统“庖丁”,充分释放数据价值,赋能科学决策,全面提升风险评估的广度、深度和精度。
“庖丁”寓意层层解构,以全面认识事物的多元性、复杂性。“庖丁”系统采用先进的算法和模型,运用大数据分析、机器学习等前沿技术,实现海量数据的深度挖掘和特征提取,为金融行业风险控制提供强有力的技术支持。
“庖丁”智能信息系统在技术和应用层面展现出显著优势
1.强大的技术创新能力
你我贷不断优化算法和模型,在严格的合规框架下,支持分析人员利用“庖丁”系统提供的离线数据开展分析工作,实时满足业务需求。
2.全面的数据覆盖与深度整合
你我贷凭借强大的数据处理能力,构建高效的数据中台,实现对数据的筛查、转换及合规化、标准化处理,确保数据质量。
3.精细化的客户画像与风险评估
“庖丁”利用先进的算法和模型,能够帮助风控人员更准确地评估客户风险,制定个性化的风险策略。
4.高效的业务应用与决策支持
“庖丁”系统实现与金融机构业务流程紧密集成,能够在风险、审批等多个环节提供实时、准确的数据支持。
5.数据安全与合规性保障
你我贷高度重视数据安全和隐私保护,在“庖丁”系统构建过程中遵循严格的数据加密和访问控制标准,确保数据使用的合规性和安全性。
6.灵活的定制能力与卓越的服务支持
“庖丁”系统提供高度可定制化的服务,能根据特定需求和业务场景进行定制开发,提供专业的技术支持和服务。
目前,“庖丁”已实现对核心数据的结构化整合,构建覆盖多个领域的特征矩阵,风险变量维度高达1.8万,展现出你我贷在大模型构建、数据分析处理方面的强大实力。为了进一步提升模型性能,你我贷还利用融合模型技术,将多个单一模型进行集成学习,从而在模型区分能力上实现显著提升。
未来,你我贷还将积极运用人工智能大模型技术,赋能业务流程,力求为合作伙伴和客户提供更好的科技服务。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com
美股投资网获悉,据知情人士透露,IBM Corp(IBM)即将达成收购云软件提供商HashiCorp(HCP)的交易。
在首席执行官Arvind Krishna的领导下,IBM一直专注于收购,以打造自己的云服务。生成式人工智能的蓬勃发展增加了云软件的吸引力,因为云软件有助于处理大量数据。
总部位于加州的HashiCorp允许客户在云上建立和管理他们的基础设施。根据LSEG的数据,在截至1月31日的财年,该公司的年营收增长22.5%,至5.831亿美元,超出了分析师当时的平均预期。
据报道,收购HashiCorp的交易可能会在未来几天敲定,但仍有可能无法达成交易。
IBM在2023年完成了9笔收购,其中包括以46亿美元从Vista Equity Partners收购技术支出管理平台Apptio。
IBM在2018年以340亿美元(包括债务)收购软件公司红帽(Red Hat),这是该公司迄今为止最大的一笔收购。
截至周三收盘,HashiCorp涨18.74%,报29.15美元。
资讯来源:美股投资网 TradesMax.com 美股大数据 StockWe.com


微信分析师 微信公众号