客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

Endeavour Group Holdings将在美国上市IPO,代号EDR,总部位于美国加州Beverly Hills,全职雇员7000人,是一家娱乐公司,是美国最老、最大的艺人经纪公司。华人艺人包括:章子怡、张靓颖、陆川、成龙、易建联,刘亦菲经纪约已于2013年到期,但因确认出演迪士尼真人版《花木兰》,故于2017年续约。
根据S-1 / A登记声明,Endeavour集团已申请通过IPO发行A类股票,筹集6亿美元。
该公司提供一系列艺人代表,活动,娱乐和相关IP服务。
EDR取得了非常强劲的增长,产生了可观的收益和自由现金流,因此IPO值得考虑。
公司成立于2009年4月,由William Morris Agency和Endeavour Agency合并而来。 WME代表所有媒体平台的艺术家,特别是电影,电视,音乐,戏剧,数字和出版。它也代表了美国职业橄榄球大联盟(NFL)和国家冰球联盟(NHL)。
WME还拥有终极格斗冠军赛(UFC)和环球小姐选美大赛(Miss Universe,和世界小姐选美大赛(Miss World)以及国际小姐选美大赛(Miss International)并称为“世界三大选美盛事”)。 Endeavour Group Holdings公司由联合首席执行官Ari Emanuel和Patrick Whitesell经营。
扩张
自合并以来,WME已经发展成为包括几家子公司和部门的公司。“财富”杂志将联合首席执行官阿里·伊曼纽尔(Ari Emanuel)和帕特里克·怀特塞尔(Patrick Whitesell)评为2010年度“年度商人”名单,承认他们的企业发展战略。以前,伊曼纽尔被“华尔街日报”和“卫报”以及广告时代“影响者”评为21世纪的“超级经纪人”。
2011年7月,该公司及其基金会创建了Camp Summer Eagle,为加州康普顿的福斯特小学的学童提供捐赠和活动。
合并后不久,WME帮助推出了投资集团Raine。2010年,WME与RED Interactive合作,这是一家数字广告代理商。两年后,他们与社交媒体管理公司TheAudience结成联盟,与数字企业家Sean Parker合作。
2012年5月2日,WME与位于硅谷的以技术为主的私募股权公司Silver Lake签署了一项协议,Silver Lake收购WME 31%的少数股权。由联合首席执行官Ari Emanuel和Patrick Whitesell以及Silver Lake Partners董事总经理Egon Durban组成的新执行委员会负责公司的增长战略和投资活动。 2013年7月,WME收购了创意机构Droga5的少数股权。该合作伙伴关系结合了公司的广告和娱乐资源。
2013年,WME与创意音乐机构Jingle Punks建立了战略合作伙伴关系,该机构创作,出版和授权音乐。 WME还是电子商务平台[OpenSky]的投资者,该平台被福布斯评为美国“最有前途的公司”之一。 2013年,Whitesell和Emanuel在Fast Company中进行了介绍,突出了该公司的数字增长。
投资银行摩根大通JPM,为了扩大其Chase银行信用卡客户数量,不惜血本,推出全美国福利最好的信用卡,Chase Sapphire Preferred,赠送每一位新开户的客户,60000点的开卡奖励积分。
积分即可兑换价值600美金的现金或支票。
如果兑换回国旅游机票、酒店,租车就额外送150美金,等于获得价值750美金的机票。
平常使用该神卡,在机票,酒店,餐馆消费,每消费1美金就可以获得2点积分,普通日常消费获得1点积分。
该卡有年费95美金,从600美金减95美金,你还是赚505美金。(当然,你也可以提前取消该卡)。
国外使用不收任何手续费。
如何获得60000点积分的条件,在3个月之内用该卡消费满4000美金即可获得。
还等什么,立即开卡 https://www.chase.com/
区块链概念股Overstock盘前下跌7.23%,报15.02美元。值得注意的是,该股此前四个交易日累计跌幅达39.41%。
据外媒报道,根据提交给美国证券交易委员会(Securities and Exchange Commission,简称SEC)的一份文件显示,该公司前CEO帕特里克·伯恩(Patrick Byrne)在过去三天里出售了其持有公司的全部股份-约480万股,占公司总股本的13%以上。
Byrne将8.7万股作为礼物送给了一位未透露姓名的收件人。并将其余所有股票在公开市场上以大约9000万美元的价格出售。Byrne在8月下旬离开了公司,此前在一份公司新闻稿中宣布,其与一名被定罪的俄罗斯特工有染。
美股投资网(公众号TradesMax) 认为OSTK之前一波上涨都是庄家拉高出货。股价估值严重不匹配。目前下跌属于价值回归。
Roku大跌12.02%,奈飞NFLX 下跌3.07%,康卡斯特微涨0.3%。
据消息称,Facebook公司正在进军流媒体行业,推出Portal设备的新机顶版。第二代Portal设备将是一个具有电视聊天和视频流功能的设备,可连接电视。除了视频聊天功能,Portal TV设备还将能够从Facebook、Amazon Prime、Spotify和其他服务中传输内容。Portal迷你为129美元,Portal为179美元,Portal TV为149美元。
此前康卡斯特称(CMCSA)将向互联网用户提供免费流媒体机顶盒Xfinity Flex和语音遥控器。
Xfinity Flex允许客户浏览和搜索Netflix、Hulu和Amazon Prime等流媒体服务的内容,同时将包含服务中的免费节目和电影。
根据9月11日苹果秋季新品发布会信息,Apple TV+将于11月1日在全球100多个国家与地区推出。普通用户可免费试用一周,一周后需付费订阅。美国地区订阅费用为4.99美元/月,折合人民币约35.4元/月;印度地区订阅费用为99卢比/月,折合人民币约10元/月。已购买i Phone、i Pad、Apple TV、Mac或i Pod touch等最新款硬件设备的用户,可享受一整年免费Apple TV+订阅服务。
3 月,迪士尼正式完成了对二十一世纪福克斯公司的收购以支撑其内容库。随着观众的注意力从传统电视转移,迪士尼目前旗下有三项流媒体服务。Disney+ 上线第一年计划上架已有的 7500 集电视节目、25 个原创剧集、10 部原创电影和特别节目以及 400 部老片和 100 部近年院线新片,加上 ESPN+和 Hulu 两个平台,其内容丰富度是任何一家流媒体都难以企及的。价格上其基础套餐为6.99 美元/月。
IGM Biosciences今天美国上市,代号IGMS是一家1期/临床前免疫肿瘤学生物技术开发工程抗体的公司,目前正在推进白血病的抗体治疗候选管道。根据Market Research Future 2019年的市场研究报告,2017年全球慢性淋巴细胞性白血病治疗市场的价值为79亿美元,预计2018年至2023年期间将以19%的复合年均增长率增长。
IGM的主要候选产品IGM-2323是一种双特异性T细胞,参与靶向CD20和CD3的IgM抗体,公司计划于2019年启动一项临床试验,用于治疗复发/难治性B细胞非霍奇金淋巴瘤(NHL),公司的第二个候选产品是针对死亡受体5(DR5)的IgM抗体,管理层计划在2020年向美国FDA提交一份研究性新药申请,用于固体和血液系统恶性肿瘤患者的治疗。
财务数据方面,与其他临床阶段生物制药公司相同,IGM目前尚未录得明确的营业收入,但推进治疗候选管道需要相关的大量研发和G&A费用,因此过去两年公司分别录得1105.4万及2271.1万美元的净亏损,2019年上半年净亏损已达到1814.6万美元,预计全年亏损较去年仍将有大幅增加。
截至美东时间18日收盘,IGM Biosciences报24.3美元,较发行价涨51.88%,成交额达3651.89万美元:
全球最大牙科产品公司之一Envista代号NVST创立于2018年,于2019年6月从全球最大的仪器公司$丹纳赫(DHR)$分拆而来,主要为牙科专业人士开发并提供全面的牙科消耗品,设备和服务组合,涵盖90%的牙医诊断,治疗和预防牙科疾病的临床需求,为150多个国家的100多万名牙医提供服务。
2018年公司有56%的销售额来自美国以外的市场,高增长地区占比23%,其中大中华区销售额为2.13亿美元占比约7.4%。
财务数据方面,公司过去三个财年的营收分别是27.85亿、28.11亿以及28.45亿美元,年复合增长率1.06%,净利润分别为2.72亿、3.01亿以及2.31亿,2018年出现下滑主要是由于销售成本的较大幅度增加。
截至美东时间18日收盘,EnVista报27.95美元,较发行价涨27.05%,成交额达2.78亿美元:
9月16日晚11点,周杰伦的新歌《说好不哭》在QQ音乐正式发售,单曲售价为3元。据QQ音乐官方消息,今天上午这首新歌的销售额就已突破1500万元,创下了腾讯QQ音乐平台美股代号TME 历史销售额最高的数字单曲。
美股期权异动都能带给投资者不错的投机机会。每天,我们美股投资网公众号TradesMax都用软件监控系统扫描期权市场的每一笔交易,看哪些股出现异常的成交量。比如有位投资者大量买入 IMGN 的3月15日到期看跌期权,成交量11841,是日常的20倍
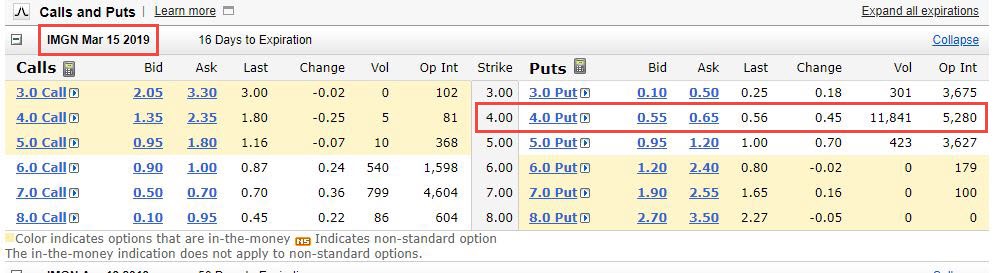
这位美股投资者一定是知道什 (内) 么 (幕) 消息,提前建仓。于是我们 TradesMax.com 也大胆的跟进,提示Vip客户买入看跌期权
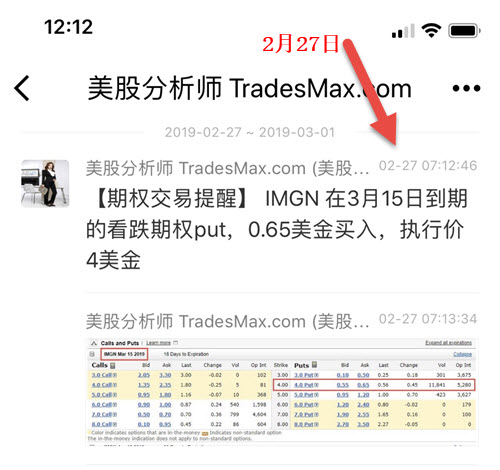
精彩来了
就在我们买入后的那一刻开始,陆陆续续很多其他场外的投资者也跟风做空该股,股价从5.37美金一路暴跌20%,到4.5美金。
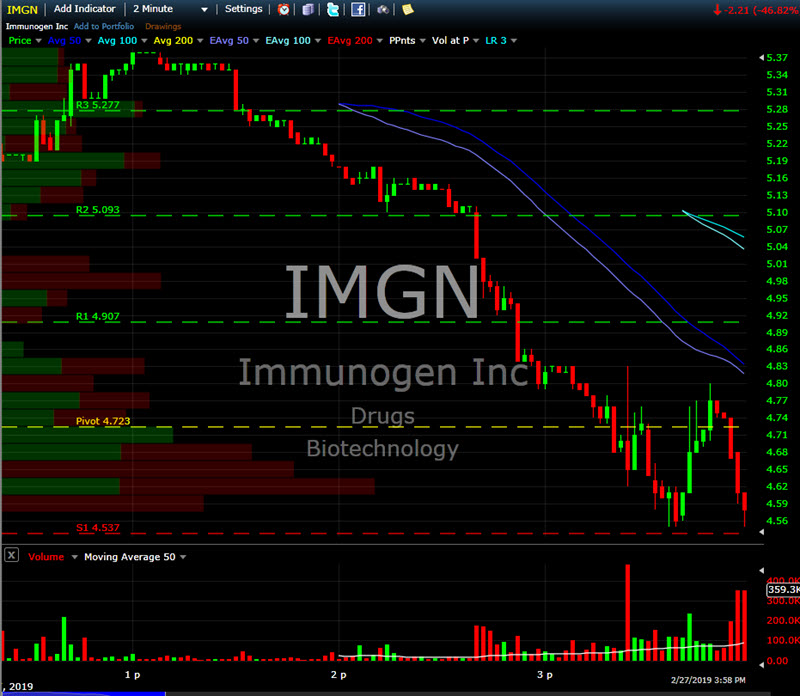
看来我们的做空实力不比香橼研究差
你以为这样就结束了?!故事才刚开始
接下来一天,
IMGN 出现2%的反弹,我们称为回光返照或垂死挣扎
在3月1号,
IMGN公布坏消息
研发失败
在该公司的卵巢癌治疗候选人未能在第3阶段试验中达到目标后,该试验评估了其治疗候选药物与叶酸受体α阳性,铂类耐药卵巢癌患者化疗治疗结果的效果。
股价 再暴跌50%,到2美金
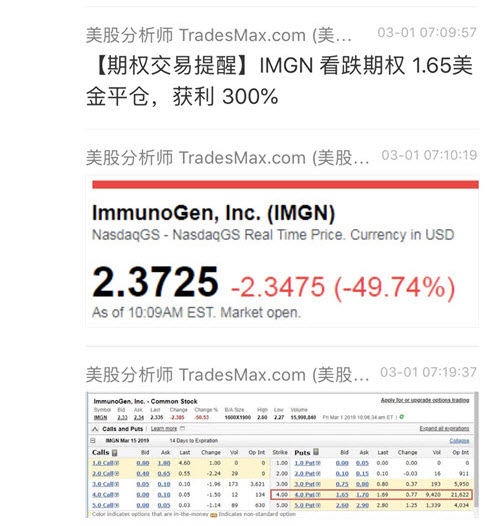
我们美股投资网也在暴跌当天提醒,平仓看跌期权而获利近300%
我们是一群很用心,很会利用高科技帮助我们投资美股的高手,欢迎加入我们 www.tradesmax.com/mobile-info
SWTX罕见病药物研发公司SpringWorks Therapeutics登陆纳斯达克,发行价18.00美元,开盘价24.50美元,实时股价22.63美元,涨幅高达45.22%。这家2017年才被辉瑞分拆出来的“新公司”成立不过两年就完成了IPO,二级市场对于罕见病这块“小蛋糕”还是表现出了比较肯定的态度。
生物制药公司SpringWorks今日美国IPO,辉瑞分拆的孤儿药研发企业成一枝独秀
SpringWorks开盘日股价最终定格在22.63美元,总市值逼近10亿美元
自上世纪80年代FDA颁布孤儿药法案以来,罕见病药物研发始终是各国药品监管部门力推的产业。政策红利+空白市场成为了孤儿药研发企业踽踽独行的一束亮光。这片市场在政策推动之后似乎又找到了新的发展方向,而SpringWorks正是其中一员。
财务信息:持续亏损,但现金流充足
SpringWorks Therapeutics是一家处于临床阶段的罕见病和肿瘤药物研发公司,由辉瑞在2017年10月分离而出,主要承接了辉瑞旗下的部分罕见病药物的研发工作。
将与公司战略不够契合的业务线分拆成独立的公司是近几年药企巨头常做的事情之一,但并不代表这些业务线不再具有投资价值。
从SpringWorks迄今为止的融资历程上看,无论是药企还是资本,都仍对这些药物管线颇有兴趣,辉瑞自己也在对SpringWorks持续注资。
SpringWorks的投资人中,包括辉瑞、葛兰素史克(GSK)、贝恩资本、奥博资本等国外头部药企和知名投资机构。
其在2017年9月一经成立就完成了1.03亿美元的A轮融资,随后又在2019年4月完成了1.25亿美元的B轮融资。根据招股书中的描述,此次IPO,SpringWorks共发行7352941股普通股,发行价18美元,共计募资1.32亿美元。这笔资金将用于其药物管线Nirogacestat和Mirdametinib的临床开发。
SpringWorks营收情况表
SpringWorks现金流
对于初创药企而言,入不敷出是常规情况。SpringWorks在2018年的净亏损已经达到了1780万美元,但这似乎只是烧钱的开始。随着两项新的临床试验的开启,2019年的研发投入大幅上涨,仅2019年上半年就达到了2530万美元,超过了2018全年的亏损额。
不过投资者们似乎暂时还不必担心,在SpringWorks的账面上还有1.85亿美元的现金,本次IPO之后,资金储备更将突破3亿美元。这些钱应该足够SpringWorks烧到产品上市。
药物管线:两款核心药物或将于2023年前后上市
罕见病药物研发企业的产品管线正在变得越来越集中化。在其他创新药公司规模化扩张的环境下,孤儿药公司正在不断收缩自己的管线数量,让自己的资金能够集中在几款头部药物的临床推进中。
2018年被武田收购的罕见病巨头夏尔,其Ⅲ/Ⅳ期临床试验在其所有临床试验中的占比超过50%,这个数字在多数药企身上只有30%上下。
SpringWorks的在研管线
SpringWorks的药物管线极度精简,归属于自己的药物管线只有两条,原属于辉瑞的Nirogacestat和Mirdametinib。另外还有一款药物则是与百济神州合作开发的BGB-3245,该药的原始开发者是百济神州。
1.Nirogacestat:硬纤维瘤领跑者
Nirogacestat是SpringWorks毫无疑问的主力药物,目前已经进入Ⅲ期临床阶段,用于治疗硬纤维瘤患者。Nirogacestat已经在此前的临床试验中表现出了良好的耐受性,并在硬纤维瘤患者中观察到临床疗效。2018年6月,FDA授予Nirogacestat孤儿药认定,11月批准其进入快速通道,2019年8月又给予其突破性疗法认定。
Nirogacestat的Ⅲ期临床试验于2019年4月开启,目前还在患者招募阶段。根据SpringWorks在招股书中披露的信息,只要Nirogacestat在Ⅲ期临床试验中与此前临床试验的疗效相当,就能够满足该临床试验的主要终点。该项临床试验为期四年,预计会在2023年4月结束。
目前市场上还没有针对硬胶质瘤的特效药出现。Nirogacestat是全球硬胶质瘤领域药物中临床进展最快的一个,其余两款针对硬胶质瘤的药物都还处于Ⅰ期临床阶段。硬胶质瘤的患者数量只占肿瘤患者中的约0.03%,对应的新发病例约为全球每年5000人。按照每名患者治疗费用20万美元,市场渗透率20%保守估计,Nirogacestat的年销售额可达2亿美元。
2.Mirdametinib:争抢神经纤维瘤市场的有力选手
Mirdametinib是SpringWorks继承自辉瑞的另一款孤儿药,原代号为PD-0325901,用于治疗Ⅰ型神经纤维瘤。Mirdametinib在2018年11获得FDA的孤儿药认定并进入快速通道,在2019年7月又获得了欧盟委员会的孤儿药资格。
Mirdametinib刚刚于2019年7月开始了一项为期三年的Ⅱ期临床试验。根据SpringWorks在招股书中的披露,如果试验结果良好,他们计划直接根据Ⅱ期临床试验的结果在美国申请上市。因此Mirdametinib有可能会先于Nirogacestat上市。
但是神经纤维瘤的市场并没有硬胶质瘤那么简单。多家药企都瞄准了神经纤维瘤的市场,默沙东的帕博丽珠单抗、罗氏的贝伐珠单抗、诺华的曲美替尼、阿斯利康的司美替尼等都在进行神经纤维瘤的研究,并且都在临床Ⅱ期阶段。这些竞品中获得了神经纤维瘤孤儿药认定的也不在少数。因此从目前的情况上看,Mirdametinib在神经纤维瘤的市场竞争中并不占优势。这可能也是SpringWorks想跳过Ⅲ期临床试验提前申报上市的关键原因。
对外合作:与百济神州和葛兰素史克关系密切
SpringWorks虽然没有与自己的老东家辉瑞之间有进一步的产品交流,但是却与另一家国际药企葛兰素史克展开了展开了临床研究合作,研究Nirogacestat和葛兰素史克的Belantamab联合使用在复发/难治性多发性骨髓瘤中的效果。
Belantamab 已经在Ⅰ/Ⅱ期临床试验中表现出对多发性骨髓瘤患者的疗效。这项联合用药研究将对Nirogacestat的适应症拓展起到关键作用。
SpringWorks与百济神州之间也有着紧密的合作关系。2019年6月,二者先是宣布共同成立MapKure,开发百济神州的肿瘤新药BGB3245。随后二者又在刚刚过去的9月6日宣布进一步合作,将共同开启临床试验,研究百济神州的BGB-283和SpringWorks的PD-0325901组成联合疗法的安全性、耐受性和初步疗效。
小小罕见病市场如何引得研发者们趋之若鹜?重赏之下,必有勇夫
罕见病药物研发本不是个令研发者们趋之若鹜的市场。孤儿药研发的难度并不比其他药物难度更低,也要经过从分子设计、动物实验到临床试验、上市后研究的药物研发全流程。任何一个环节上的失败,都可能直接导致项目死亡。经过重重险阻成功上市的罕见病药物还要面对一个极小的患者群体。这让罕见病药物的“天花板”比其他药物自然的矮了一截。
即便如此,孤儿药研发仍然成为了药物研发领域中最炙手可热的细分领域之一。究其原因,政策在其中展现出了强大的推动能力,大量的政策红利抬高了这片小市场中的盈利空间。
1.上市速度快,临床试验消耗低
各国监管机构都制定了相应的法规推动孤儿药的研发。FDA早在上世纪八十年代就推出了《孤儿药法案》。我国最新修订的《药品管理法》中也专门将支持罕见病新药创制写入章程中,并要求对罕见病新药予以优先审评审批。优先审评意味着监管部门对孤儿药的重视程度。缩短的审批时间让罕见病药物研发企业能更早通过产品获利,是孤儿药市场的关键政策利好。
临床试验消耗低是罕见病药物研发产业吸引人的另一个关键原因。常见病的Ⅲ期临床试验,入组患者数量大多在300-500人。而罕见病临床实验的入组人数则只需要100人上下。尽管入组患者在总患者群体中的比例仍然很高,临床试验招募仍然比较困难,但是对于企业而言,入组患者少就意味着从药物开支到实验管理开支上的全面缩减,能帮助企业节约大量研发成本。
2.强政策保护的市场独占期
在不同的国家和地区,孤儿药都被监管部门给予了较长时间的市场独占期。在市场独占期内,受保护的药品的仿制药将不会被批准上市,其他具有相同适应症的药物上市也将受阻,除非取得先头药物的许可,或新申报的药物被证实更具临床优越性。这一时间在美国是7年,欧盟、日本是10年。我国目前对罕见病用药也给予了10年的数据保护期。
保护期的设立意味着孤儿药研发企业一定程度上获得了上市之后的市场垄断地位。该政策可以有效弥补因为孤儿药市场规模小而带来的投资回报低的问题。同时这一政策也让同一适应症的创新药研发带上了一抹“千军万马过独木桥”的既视感。率先获批的产品将直接获得相应适应症领域的统治地位,并让其他后续产品的申报情况受到极大的影响。
3.患者刚需下的自主定价
罕见病的患者数量虽然小,但是大多数罕见病至今为止还没有成熟的治疗方案出现。这片空白的市场意味着率先获批的孤儿药产品将成为患者的刚需产品。同时FDA在《孤儿药法案》中也给了药企足够的自主定价权。因此目前为止上市的孤儿药价格大多非常昂贵。今年5月,诺华出品治疗脊髓性肌萎缩症的Zolgensma刚刚以212.5万美元的价格刷新了最贵药物的纪录。
但实际上,高价可能并不会带来更高的销量。药物定价应当会与购买药物的患者数量呈负相关分布。把药物定在一个比较合适的价位让自己的收益最大化,才是罕见病药物研发企业在定价上要考虑的核心问题。
UniQure的Glybera正是药品定价上的前车之鉴。Glybera在2012年获欧盟批准,2014年正式上市,用于治疗脂蛋白脂肪酶缺乏症。除了是最先获批基因治疗药物,Glybera还是当时最贵的药物,111万欧元的治疗价格让所有药物都望尘莫及。
但是患者看起来并不买账。在Glybera销售的4年时间中只有一名患者接受了Glybera的治疗,并且还是在保险公司大额报销的情况下。2017年4月,在即将迎来上市期限之际,UniQure宣布不再延期,第一款基因治疗药物就这样黯然退出了舞台。
真实世界研究和分子诊断正在为罕见病药物带来新的机会
近期大热的真实世界研究在罕见病上已经有了比较明确的应用方式。在我国发布的相关政策中,已经将真实世界证据支持罕见病治疗药物研发和监管决策列入其中。
由于罕见病临床试验患者招募困难,以自然疾病队列形成的真实世界数据就可以作为外部对照用于非随机单臂试验。另外真实世界研究还可以通过研究患者的分布情况,加速临床试验的患者招募速度。
疾病的分子分型正在为罕见病药物的适应症扩张带来新的机会。在科学研究和分子诊断的助力下,人们对疾病病因的了解逐渐深入到分子层面。同样的分子水平变化在不同的内环境下可能会引起不同的疾病。这些分子分型一致的病症可以通过针对同一靶点的药物进行治疗。
孤儿药的本质仍是靶向药。孤儿药有机会在新的疾病分子分型中找到由同一靶点引发的其他适应症。基于此前分析的孤儿药优势,其上市审批过程和临床试验进程都被大幅缩短。因此在孤儿药迅速上市之后,可以继续以上市药物的身份进行上市后研究,探索更多适应症上的可能性。
上市药物的适应症审批比起新药审批容易得多。因此对于影响疾病较多的靶点相关药物而言,先以孤儿药的身份获批上市,再进行其他适应症的研究也不失为一种优质选择。


微信分析师 微信公众号









