客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

因为微信群的多种限制,比如上限500人,很多敏感话题不能聊,内容被监控,所以我们美股投资网决定新开一个Telegram群,让美股投资者能在群里面聊美股信息和交易技巧,再也不受限制和监控。链接 https://t.me/MeiguX
Telegram公司介绍
Telegram是应用是目前全球最大的保护隐私安全的及时通讯应用,每月活跃用户高达1亿,Telegram 的代码开源,不仅安全性上比其他同类产品都更值得信赖,同时还可以传输除了文字、照片以外,包括影片、档案等文件,且覆盖了几乎全平台,可以同时在多个设备上进行通信。
使用方法:十分简单
手机或电脑下载 Telegram 后,第一次使用需要通过手机号码注册,输入验证码即可开始使用,Telegram 的使用也很简单,几乎没有学习成本。除了通讯录里已有的 Telegram 用户会出现在你的好友列表里,你还可以通过电话号码进行添加和邀请。
Telegram主要使用地区:美国,中国,欧洲等地主要特点及功能:通讯,交友对标产品:微信,Line,Whatsapp
成立于2013年的创业公司吸引了越来越多的用户,很多人会把其他的IM信息转移到Telegram上,为什么Telegram更受用户欢迎呢?
首先,隐私安全,Telegram强调加密和“频道”特性,不仅可以定时阅后即焚、登出后内容全数消散,而且还可以反截图,安全系数极高,保障了用户隐私安全并加强社交关联度。Telegram使用MTProto协议加密用户数据,除此之外,所有的用户都有一个“福利”:云数据存储和端到端加密。这款应用最广为人知的安全特性是两层加密系统,它可以让用户数据永远保密,甚至是政府。
另外,Telegram 有开放的API,允许任何用户创建各种机器人和微程序。此外,Telegram 的频道拥有强大的功能,强大到Facebook的公共页面可能很快就失去可用价值。与Viber或WhatsApp不同,任何用户都可以创建并分享DIY贴纸包。总之,设计完美的 Telegram 几乎没有任何附加的「累赘」,是一款非常纯粹的通讯工具。
美股Telegram群
顶了一个浴霸摄像头,又没有5G,iPhone 11 一发布便遭众人吐槽。不过,嫌货才是买货人,昨天(9月13日)晚上20点,iPhone 11 开始预售,不少人果然“真香”了。
本次预售的新机中包含了三个型号,具体来说如下:
iPhone 11(6.1英寸):有白色、黑色、绿色、黄色、紫色和红色可选,国行的售价是:64GB为5499元,128GB为5999元,256GB为6799元;
iPhone 11 Pro(5.8英寸):有深空灰色、银色、金色和暗夜绿色可选,国行的售价是:64GB为8699元,256GB为9999元,512GB为11799元;
iPhone 11 Pro Max(6.5英寸):有深空灰色、银色、金色和暗夜绿色可选,国行的售价是:64GB为9599元,256GB为10899元,512GB为12699元。
这次iPhone 11 三款机型国行版都支持双卡双待。除了苹果中国官网外,此次iPhone 11 系列预售的平台还有天猫和京东。
抢购!断货!
昨晚预售开始后,相当一部分人还是在第一时间冲进了苹果官网、天猫、京东等平台选择下单购买,三个平台一度都出现了卡顿的情况。
手速快的人,抢到后立马在朋友圈晒了单。嗯,一起感受下~~
iPhone 11 系列中卖得最好的是绿色版和暗夜绿版,无论是哪一个型号,暗夜绿是最快断货的。
微博上已有人开始收购“暗夜绿”版的iPhone 11
今天(14日)上午,京东上iPhone 11 绿色版已经全部断货,iPhone 11 Pro Max 暗夜绿版也全部断货,iPhone 11 Pro 暗夜绿版也仅有256GB版本的还能预定。
不过,目前,官网上所有型号都可以购买,只不过配送时间会比较晚。有人昨天晚上8点左右在京东下单,显示9月20日发货;另一人半小时后在官网下单,已经要等到国庆后收手机了。
京东战报:1秒售出!
iPhone11预售量增长480%
据京东传来的iPhone首销战报,在经过9月13号的预售后,iPhone11的预售量比去年增长了480%,关注量超过1600万人。iPhone11 Pro系列在5分钟内就售罄了,第一单更是在1秒内成交。
京东数据显示,在购买的人群中,16-29岁的用户占据了59.17%,30-39岁用户占据了32.44%,看来年轻人是主要的购买力。在最受欢迎的单品中,iPhone11 Pro的暗夜绿色最受大家喜爱,和之前预测的一样,其次是iPhone11的黑色,最后是iPhone11紫色。
天猫:百万果粉抢购
一分钟成交破亿
除了京东,另一首发销售渠道天猫同样火热。
开售当晚,数百万消费者冲进天猫,一分钟成交破亿。其中iPhone 11 Pro 暗夜绿数度被抢空,苹果官旗连夜补货4次,优先保障天猫果粉。
数据显示,iPhone 11预售首天,同比iPhone XR首发增长335%。目前,除天猫及苹果官网外仍可以下单iPhone 11,部分第三方平台已呈现缺货“陪跑”状态。
iPhone 11 降价1000元,中国消费者会买单吗?
根据IDC的数据,今年第二季苹果在中国智能手机市场的份额为6.7%。
相比去年iPhone XR 的定价来说,今年iPhone 11 的价格直接降低了1000元,变成了5499元起。iPhone 11 能否获得消费者的青睐,扛起出货量重任,中国市场相当重要。
一项分析显示,与美国的价格相比,中国消费者不得不为iPhone 11 支付10.5%至12.5%的溢价,而为iPhone 11 Pro 和 Pro Max 支付的溢价更是高达18.6%至23%。
市场调研机构Counterpoint Research总监给出的看法是,苹果在中国市场运营10年后,仍坚持约20%的溢价,这是相当高的。上一代iPhone系列的定价过高,让一些中国消费者望而却步。现在来看,苹果还是没有汲取教训,新iPhone在中国市场的定价仍有些过高。
与此同时,由于新iPhone与5G无缘。有分析称,如果没有5G,苹果公司将失去在中国高端市场的份额。
目前,国内几大厂商都已经相继发布和即将发布5G手机,可以说,已经抢得先机。有分析师预测,2020年的上半年可能更会迎来5G手机的换机潮。那么,很明显,苹果已经落后自己的“友商”了。
苹果市值一夜蒸发1300亿元
尽管遭到众多的吐槽,但iPhone 11 发布后苹果股价连续两日上涨,市值也再次突破万亿美元大关。但是,其后两个交易日苹果股价下跌,周五更是下跌1.94%,市值蒸发196亿美元(约1300亿人民币),总市值为9885亿美元。
苹果股价下跌的原因是高盛(Goldman Sachs)刚刚大幅削减了苹果的价格目标,预计该公司股价将下跌26%。高盛指出,苹果处理AppleTV+试用的会计方法,将对苹果的利润产生“重大负面影响”。
高盛将苹果12个月的目标价格从187美元下调至165美元。该公司对Apple的股票持中立评级。
对于高盛的报告,苹果公司周五做出回应。该公司在声明中表示:“我们预计苹果TV+的引入,包括对该服务的会计处理,不会对我们的财务业绩产生重大影响。”
巧合?iPhone11发布后旧款变卡
然而,苹果很快又上热搜了,原因却是有用户反应,iPhone11发布后,旧款iPhone出现各种问题,甚至不能正常使用!
有媒体近日报道,不少网友抱怨在苹果推出 iPhone 11 后,自己的旧设备出现不同问题影响使用。
有国外用户表示:
“我发现当苹果发布新款iPhone时我的摄像头就停止工作了”
“我的iPhone6变得超级卡,重启没用!”
“我的停止工作了整个上午,不得不重置面部识别”
微博上也有网友有同样的疑问。
不过,多数网友表示并没有出现明显的问题:
值得注意的是,2017年针对系统升级使旧iPhone机型速度变慢一事,苹果曾发布说明并致歉。
苹果当时表示,从来没有、也永远不会通过任何手段,来有意缩短任何Apple产品的使用寿命,更不会降低用户体验来迫使大家升级设备。
至于iPhone性能变慢的原因,苹果当时称,“基于经验,我们最初认为是由这两个因素的结合所导致:当操作系统升级时,iPhone安装了新的软件、更新应用程序对性能造成的一个正常的临时性影响,以及在系统更新的初始版本中已经修复的那些小错误;现在我们认为,较早期的iPhone 6和iPhone 6s上电池的持续化学老化,是影响这些用户体验的另一个因素,这些设备中有很多仍在使用最初的那块电池。”
好未来硅谷分校瞄准教育焦虑感强的美国湾区,特别是华人的家庭,明年春季正式开放线下学习中心。短期内只设置数学课,奥数竞赛是主打业务,教学地点在苹果公司总部城市,湾区最贵的Cupertino(库比蒂诺)的South De Anza Blvd。
由奥数起家的好未来(NYSE:TAL)正式将培优业务打入海外市场。9月6日,学而思好未来硅谷分校官方公众号“Think Academy硅谷分校”(下称硅谷分校)宣布,将于今年10月中旬在硅谷开设线上班,目前开放的课程仅小学数学,全英文授课。
作为学而思海外布局首站,硅谷分校仍将主打学而思“老本行”——奥数。据硅谷分校官方发布信息,10月中旬会针对AMC8(American Mathematics Competition 8,针对八年级以下学生的美国数学竞赛)考试开放线上考前冲刺班,11月开放线上短期班。美股投资网特派记者就此次硅谷分校开办联系学而思总部,其回复称“现在这阵暂时不接受采访”。
据学而思硅谷分校披露,明年春季会开放线下长期班课程,教学点在苹果公司总部城市,湾区最贵的Cupertino(库比蒂诺)的South De Anza Blvd(南德安扎大道)附近,目前装修中。
好未来股票走势
从好未来过去四年来的月线走势看,公司股价出现稳步上升走势,到2018年6月达到阶段高点。而后,获利盘卖出而回调。2019年股价再度震荡中上行,截至9月13日收盘,好未来股价报35.25美元,上涨0.5美元,涨幅1.45%。
值得投资者关注的是,今年7月,好未来发布的财报显示,2020财年第一季度亏损730万美元。这是好未来自2010年上市以来首次出现亏损。此外,好未来本季度27.6%的营收增速是近三年来营收增速的最低水平。好未来核心业务——学而思培优小班营收占2020财年第一季度总营收的 64%,上年同期为71%。
据2018年胡润百富榜显示,好未来的CEO,创始人张邦鑫以360亿元财富排名第68位,在教育行业排名第一。另一位教育行业大佬、新东方创始人俞敏洪以160亿元财富排名第211位。
据好未来官网披露,公司旗下共有学而思、学而思网校、爱智康、摩比思维、励步英语、顺顺留学、家长帮等15个业务品牌。学习和思考,它对美国K12数学教科书和系统进行了全面的调查,总结出适合美国学生的知识体系。
是否可以观察到有利可图的增量业务
“好未来是在美国上市的公司。学习在美国硅谷开设校园也符合潮流。“教育行业投资人姜义煌告诉中正军,科研 金融等领域需要数学基础,数学是一门共同语言。以数学为切入点的好未来非常好。美国人不注意考试。在好未来,他们需要挖掘当地人的需求。如果您可以学习并切入其他相关的考试培训业务,制作一些成功的产品,启动品牌,也有利于在当地扎根。
根据微信公众账号TradesMax 2018年12月发表的一篇文章,张邦鑫每年两次前往硅谷参观世界领先的科技公司。他将互联网行业的产品创新带到了学习的地步。在开发新产品时,他们将研究他们可以从世界各地看到的竞争产品。他把这个过程称为“一座高层建筑”。留意世界的尽头。“
也许,一个好未来将学习和思考美国硅谷不是暂时的崛起,而是已经准备好了。 2018年11月,好未来微信公众账号发布的“未来硅谷研发部”招聘广告显示,硅谷研发部门是未来第一个研发团队。其中,学科研究专家是好未来招聘职位之一,即参与好未来创新在线课程内容的设计与开发。工作要求包括熟悉中国和美国学科的至少一个教学标准或教学大纲。
这到底会不会对美国现有的华人教育机构,飞达学院,哈佛全方位等造成冲击,我们拭目以待。
Ping Identity公司将在美国上市,代号(PING)是一家智能身份平台支持从任何设备安全访问任何服务,应用程序或API。智能身份平台可以利用人工智能和机器学习来分析设备,网络,应用程序和用户行为数据,从而进行实时身份验证和安全控制决策,从而增强用户体验。
其平台旨在检测异常情况,并仅在必要时自动插入其他安全措施,例如多因素身份验证。
它还可以跨云,混合和内部部署基础架构进行部署,并提供全面的交钥匙集成套件,可在单个部署中扩展到数百万个身份和数千个云和内部部署应用程序。
PING通过直销团队通过订阅模式销售其解决方案,其渠道合作伙伴的影响力越来越大。
PING的“落地和扩展”战略针对具有特定解决方案和用例的企业,然后寻求通过其他解决方案,用例和身份来扩大其足迹。该战略的成功得益于其强劲的美元净保留率和不断增长的大客户数量。
具体而言,过去八个财政季度,PING基于美元的净保留率已超过115%。此外,年度经常性收入(ARR)超过250,000美元的客户从2017年12月31日的144增加到2018年12月31日的202,增长率为40%。
智能身份平台
PING的智能身份平台由六个解决方案组成,可以单独购买,也可以作为客户,员工,合作伙伴或物联网使用案例的集成产品:
安全的单点登录或SSO;
自适应多因素身份验证或MFA;
应用程序和API或Access Security的安全控制;
个性化和统一的配置文件目录或目录;
用于控制对身份数据或数据治理的访问的数据治理
人工智能和机器学习支持API安全性或API智能。
PING的SSO,访问安全性和目录解决方案通常取代传统和自行开发的系统。通过其MFA,数据治理和API智能解决方案以及越来越多的物联网用例,它还具有重要的绿地机会。
成长战略
增加现有客户的销售额:在2018年12月31日的1,275多家客户中,只有13%的客户购买了三个或更多PING的六个解决方案,为进一步渗透其现有客户群提供了重要机会。 PING认为,通过添加身份和用例以及销售新解决方案,其现有客户群中存在重大的向上销售和交叉销售机会。
通过投资销售和合作伙伴网络扩大客户群:PING继续在销售和营销方面进行投资,以扩大其客户群并推动其智能身份平台的更广泛意识。 PING计划通过渠道合作伙伴,系统集成商和技术合作伙伴深化和扩大其与市场的联合努力。
通过针对新买家扩大客户群:PING将其销售工作重点放在首席信息官和首席信息安全官等高管上,他们经常做出自上而下的决定来购买其平台。 PING最近将其基于云的产品扩展到了代表新的可寻址客户群的开发人员。开发人员将身份直接集成到他们的应用程序中的能力加速了企业内部身份的采用。
财务数据
在截至2019年6月30日的六个月中,总收入增长了14%,达到1.129亿美元。认购收入增长15%至1.039亿美元。
基于订阅期限的总许可收入的多年订阅期限许可收入从67%增加到71%。与截至2018年6月30日止六个月相比,这导致在截至2019年6月30日的六个月期间订立或续订的订阅获得更多的前期收入确认。
截至6月30日,2018年及2019年六个月的认购毛利率分别为91%及90%,因为其认购收入成本与认购收入增长相对一致。
在此期间,PING产生的营业收入为370万美元,而去年同期为1230万美元。
看看其他一些关键指标,截至2019年6月30日,PING基于美元的净保留率为115%,截至6月底的六个月,其年度经常性收入(ARR)年增长24%至1.98亿美元2019年3月30日。
市场预计美联储将在下周三宣布降息25个基点,美股可能会上升至历史新高,但其对未来的计划将决定股市是否继续保持在高位。
在下周的会议上,美联储主席鲍威尔将要面对反对降息成员的异议。两名成员反对最后一次降息,更多人可能会反对这一降息。美联储也需要承受来自金融市场的压力以及面对来自白宫持续不断的攻击。
本周,美国总统特朗普甚至称美联储官员为“傻瓜”,并要求他们将联邦基金利率降至零或甚至为负水平。
在市场预计美联储将要降息的背景下,本周美国股市走高,道指连续第八日上涨。 State Street Global Advisors的首席投资策略师Michael Arone表示:“本周每天都有好消息,投资者很兴奋,这就是为什么美股接近历史高点。”
“问题是美联储是否愿意继续降息,或者他们是否会建议这个周期中期调整接近尾声。我认为他们会给自己留出足够空间以便在某个时刻再次降息,而这将是目前最大的风险。在接下来的几个季度中,市场正在为降息定价。”
过去一周,美国数据基本好于预期,8月零售销售增长0.4%,在汽车销售改善的背景下继续保持强劲势头。然而,美联储面临的两难困境可能是8月份生产者和消费者水平通胀都有所回升,核心CPI达到2.4%,这是自2008年以来的最高同比增长速度。这远高于美联储2%的目标,但美联储更倾向于观察PCE通胀,该通胀率约为1.6%。
NatWest Markets的高级经济学家Kevin Cummins表示:“我们认为他们会削减25个基点,只有一半的委员会寻求更多的削减,而其他人不寻求任何行动,这将是一个非常均衡的分歧。”
一些策略师表示,由于美联储官员不一致支持政策行动,美联储的前景变得更加不确定,因此市场波动性增加的可能性就越大。
Cummins指出,他预计美联储的会后声明将反映7月份经济活动略微疲软,并且可能会提到劳动力市场可能只是“稳固”而不是“强势”,而就业增长已经放缓。
“这使得降息大门更加开放,点阵图显示了今年年底还有一次降息。如果事情保持不变,美联储可能在10月暂停降息,但他们可能也会在12月恢复降息。”
摘要
Datadog(DDOG)是一家面向开发人员,IT运营团队和业务用户的大数据管理,监控和分析平台。将在 9月19日美股上市IPO,代号 DDOG. 公司创立于2010年,公司总部位于纽约。公司计划在上市筹集4.92亿美元,用于拓展亚洲和欧洲市场。
其SaaS平台集成并自动化基础架构监控,应用程序性能监控(APM)和日志管理,以便为客户的整个技术堆栈提供统一,实时的可观察性。
DDOG被各种规模的组织和广泛的行业用于实现数字转型和云服务迁移,并推动开发,运营和业务团队之间的协作,加快应用程序的上市时间,缩短解决问题的时间,了解用户行为和跟踪关键业务指标。
2012年,DDOG推出了第一个基础设施监控用例,专门用于处理日益短暂的云原生架构。这使其能够部署在其客户的整个云IT环境中,并使其产品在Dev,Ops和业务团队中得到广泛使用,从而使其能够通过其平台应对更大的挑战。
2017年,该公司推出了APM产品,旨在广泛部署在非常分散的微服务架构中。
在2018年,DDOG是第一个将“可观察性三大支柱”与其日志管理产品引入相结合的产品。
为了实现全栈可观察性,在2019年,DDOG启动了用户体验监控并宣布了网络性能监控。
如今,该公司提供端到端的监控和分析,由一个可扩展用于潜在新用例的通用数据模型提供支持。
DDOG旨在让多种云服务都能用,易于部署,具有数百种开箱即用的集成,内置对现代技术堆栈的理解和无限的可定制性。客户可以在其整个基础架构中部署其平台,使其无处不在,并成为开发人员,运营工程师和业务负责人日常生活的一部分。
该公司采用实地扩张业务模式,主要提供易于采用且价值非常短的产品。其客户可以在自助服务的基础上扩展其足迹。
行业趋势
有许多重要的行业趋势正在改变组织使用,部署和管理软件应用程序及其底层技术基础架构的方式。这些趋势为取代现有监控解决方案和重塑相应产品类别创造了重要机遇,
包括:
组织必须以数字方式转变其业务以进行竞争:所有行业的公司都在大力投资,以数字化方式转变业务并增强客户体验。与此同时,公司正在大力增加投资以监控这种数字化转型。
据Gartner称,由于从2018年到2021年日益数字化的业务流程,企业将使APM的使用量翻两番,达到所有业务应用程序的20%。
我们正处于向云计划转变的早期阶段:从静态内部部署IT架构到分布式,动态多云和混合云架构正在发生巨大变化,容器,微服务和无服务器架构等技术日益普及。
据Gartner称,随着云计算从2018年到2022年逐渐成为主流,它将影响企业IT决策的更大部分,2019年企业IT支出超过1万亿美元。
现代技术为IT带来了重大挑战:与静态的传统内部部署环境相比,容器,微服务和无服务器计算等技术创建了高度短暂的IT环境。 IT组织可用的SaaS平台和开源工具的数量激增。云中所需的计算资源规模呈指数级增长,并且通常需要快速,有时无法预测的扩展计算能力。
成长战略
美股投资网 公众号 TradesMax称:通过收购新客户扩大客户群:DDOG的市场渗透率很低。它相信有很大的机会继续扩大其客户群,并且它打算通过扩大其服务市场的销售和营销努力来推动新客户的增加。Datadog的客户名单让人惊讶,包括Twitter,法拉利,Fedex,GameStop,三星,Wholefoods, 暴雪娱乐,BOSE,Comcast,Lenovo,诺基亚,PTON等。
通过更广泛的部署,新用例和新产品采用在现有客户群中扩展:DDOG的大约8,800个客户基础代表了进一步扩展销售的重要机会。例如,在截至2019年6月30日的六个月中,超过35%的新ARR来自其较新的平台产品APM和原木,高于去年同期的10%以上。
国际扩展:DDOG认为,随着国际市场增加IT支出向云的转移,有一个重要的机会可以扩展其在美国以外的平台的使用。该公司已在扩大其在欧洲,中东和非洲和亚太地区的业务方面进行了大量投资。截至2018年12月31日,大约24%的DDOG ARR来自北美以外的客户。
财务数据
截至2019年6月30日止的六个月,DataDog收入同比增长79%至1.533亿美元。收入增长的约60%归因于现有客户的增长,而剩余的收入增长归因于新客户。
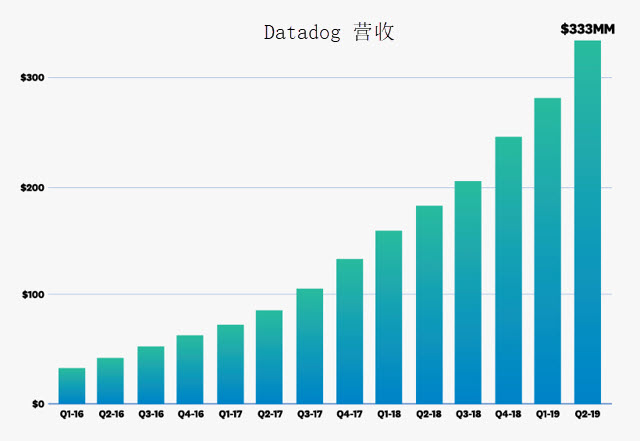
毛利率从78%下降至74%,主要是因为其投资的时机和数量扩大了其第三方云基础设施供应商的产能。
销售和营销费用激增3160万美元,即91%,这主要是由于员工人数增加导致其销售和营销组织的人员成本增加了2010万美元。
由于上述原因,DDOG的营业亏损为(13.7百万美元),而去年同期的营业利润为27.6万美元。
根据DDOG的其他几个关键指标,截至2019年6月30日,基于美元的净保留率为146%,公司拥有590个客户,年收入额为10万美元或以上。
竞争对手
Datadog在国际市场上也面临很多竞争对手的竞争,包括AppDynamics、New Relic、ScienceLogic、SignalFx和Stackify,Dynatrace (DT) 等。
我们美股投资网分析团队认为,DataDog将是人造肉,Zoom,CrowdStrike 之后,今年第四强悍的上市公司。https://www.datadoghq.com/
摘要
【快手在美国IPO前寻求以250亿美元估值融资】据外媒报道,视频APP快手在美国IPO前寻求250亿美元估值。(美股投资网)
据外媒报道,视频APP快手在美国IPO前寻求250亿美元估值。
自动驾驶汽车是不可避免的。大公司正在投入数十亿美元来快速发展这项技术。开车的汽车明天甚至明年都不会上路。还有很多工作要做,以确保所涉及的每个人的安全。但雄心勃勃的声明表明,到2019年底,我们将看到一辆完全无人驾驶的汽车。
如果你稍微调整一下你的期望,那将是最好的。您的汽车仍然无法对其他车辆进行VIN检查或自行接您工作。然而,这项技术已经存在。有人破解代码只是时间问题。如果您是一位希望投资前瞻性技术的未来学家,那么投资自动驾驶汽车行业是一个好主意。
以下是您可以在今天投资的自动驾驶汽车行业中最好的六只股票。
No.1 Alphabet(GOOGL,GOOG)
Alphabet(GOOG)(GOOGL)是自动驾驶汽车技术的领导者之一。它看到了自动驾驶汽车行业的潜力,并且是首批向该领域注入资金的主要公司之一。
推出Waymo后,Alphabet的单位估值飙升,谷歌对自动驾驶汽车的看法。分析师认为该公司的估值超过1000亿美元,有可能攀升至1750亿美元。如果您正在寻求投资新技术,与行业领导者搭便车是一个更安全的选择。
No.2 特斯拉(TSLA)
特斯拉(TSLA)是自动驾驶汽车领域的又一先驱。该公司已经是电子汽车市场的领导者,每年都会推出更好的创新产品。特斯拉在自动驾驶方面的发展同样令人印象深刻。
特斯拉汽车的新软件更新包括“在自动驾驶仪上导航”,这是原始自动驾驶仪功能的增强版本。通过软件升级的汽车现在可以建议并进行换道,甚至可以在驾驶员监督下退出高速公路。特斯拉拥有市场上最先进的驾驶辅助系统,软件只会变得更好。但请注意,TSLA库存并不便宜。债转股是2019年2019年预期盈利预测的219倍,股票交易价格是2019年预期盈利预测的30倍。
No.3通用汽车(GM)
通用汽车(GM)子公司Cruise在美国拥有自动商业驾驶服务第二名。(Waymo排名第一。)2016年通用汽车以约10亿美元收购Cruise后,本田(HMC)和软银的投资使其估值达到146亿美元。
Cruise为公司提供了未来商业自主出租车的可行选择。与通用汽车在凯迪拉克使用的自动驾驶技术相结合,我认为通用汽车的股票只会上涨。
No.4 黑莓(BB)
关于自动驾驶汽车的一个主要讨论点是安全性或缺乏安全性。道德黑客通过利用漏洞破坏了无数的“智能汽车”。
黑莓(BB)作为一家公司,以安全和加密而闻名,使其成为自动驾驶汽车行业的一个沉睡者。这家加拿大公司的软件已经拥有数百万辆汽车,该公司正与全球一些最大的汽车制造商合作。如果您想购买汽车软件安全库存,BlackBerry可能是一个不错的选择。
No.5 NVIDIA(NVDA)
NVIDIA(NVDA)在制造高性能GPU方面的专业知识使其在自动驾驶汽车行业中占据优势。该公司不在市场上制造自动驾驶汽车。相反,NVIDIA在这里做了它最擅长的事情:计算机组件。
自动驾驶汽车是轮子上的计算机,它们需要大量的计算能力。NVIDIA可以通过其先进的GPU技术实现这一目标。该公司第四季度下跌约50%,这使得NVIDIA股票成为廉价长期投资的绝佳机会。
No.6 苹果 AAPL
苹果已经向外媒Axios证实,收购了Drive.ai,挖到数十名工程师,并购买了Drive.ai的无人车和其他资产。Drive.ai成立于2015年,创始团队为斯坦福大学的机器学习研究人员,包括CEO Sameep Tandon、联合创始人王弢在内都是吴恩达的博士生,而创始总裁Carol Reiley更是吴恩达的夫人。
Drive.ai创立之初,就明确宣布使用深度学习技术训练无人车系统,以“工具包”解决方案实现L4自动驾驶。这种方案也让Drive.ai造到“过于激进”的批评,因为深度学习的“黑匣子”之名,被认为完全用深度学习训练无人车并不安全可靠。
两年多的时间内,共计筹集7700多万美元资金,投资方为北极光创投、恩颐投资(NEA)、纪源资本、Grab等,估值达到2亿美元。
在2017年2月,Drive.ai还首次对外展示了一次技术实力:放出了无人车夜雨中穿行山景城的视频,轰动太平洋两岸,也是全球首个展示夜雨行车的无人驾驶初创公司,一时风头无两。
No.7 Uber
从2015年,Uber就与卡耐基梅隆大学设立了高等技术研发中心,开始在无人驾驶领域进行合作。2016年,Uber斥资6.5亿美元收购Otto,开启无人驾驶卡车业务。然而,就在全球无人驾驶商业化进程积极推进之时,Uber的无人车计划,却在挫折中挣扎。
数日前,Uber宣布,关闭其无人驾驶卡车计划。次日,据美媒报道,Uber负责无人车人工智能的高管——自动驾驶汽车机器学习项目的负责人Kumar Chellapill,已经加入了Uber的竞争对手Lyft,担任类似职务。
此时,距离Uber的新任CEO上任,刚刚一年。Uber和Waymo持续一年的关于自动驾驶商业机密侵权案件和解,也不过才半年时间。
Cloudflare是一家内容交付和互联网安全公司。据报道,该公司今早为其IPO设定了初始价格范围。这家总部位于旧金山的公司将在未来几周上市时将每股价格定为10美元至12美元,代号NET
由于该公司预期在其IPO中将出售3500万股股份,它可能筹集高达4.2亿美元的资金。加上为其承销银行保留的525万股股份,该公司可以最高每股12美元的价格收入4.83亿美元。
根据最新的S-1/A文件,Cloudflare预计在上市时有大约2.93亿股流通股,估值在29亿美元和35亿美元之间。鉴于该公司的最新私人估值为32.5亿美元,它很可能希望提高其价格范围,使其具有更高的估值,最好高于2019年3月的E轮融资。
Cloudflare迄今为止已融资超过3.3亿美元,其中包括Franklin Templeton Investments、Fidelity、Union Square Ventures和NEA的投资。早期的投资者包括Pelion Venture Partners和Venrock。
Cloudflare在2019年上半年创造了1.292亿美元的收入。这一数字产生了1亿美元的毛利润,使得该公司在此期间的毛利率达到77.4%。这对于一家软件企业来说非常好,即使我们看到像Slack这样的公司偶尔会有更高的数字。
在2019年上半年,Cloudflare公布了48.3%的收入增长,以及略高的净亏损。该公司的净亏损占收入百分比从2018年上半年的37.3%下降至2019年上半年的28.5%。然而,这两个数字相较以前均表示业绩的恶化,尤其相对于该公司2017年的业绩。在那一年,Cloudflare的收入从8480万美元增长到1.349亿美元,而净亏损仅为1080万美元。
是什么推动了Cloudflare的亏损扩大呢?一个答案是销售和营销成本的上升。在2019年上半年,Cloudflare的销售和营销成本占收入的52%。该公司指出,从2018年上半年到2019年上半年,销售和营销人员的数量增加了57%。
但需要指出的是,收入增长加速和经营成本增加往往是相生相灭的。竞争对手FSLY
美国新股上市列表2019
| 公司 | 代号 | 承销商 | 发行数(百万) | 最低价 | 最高价 | 交易量(百万) | 上市时间 |
|---|---|---|---|---|---|---|---|
| New Providence Acquisition | NPAU | BTIG | 20 | 10 | 10 | $ 200.0 | 9/9/2019 Week of |
| 10x Genomics | TXG | 摩根大通/ 高盛/ 美国银行 | 9 | 31 | 35 | $ 297.0 | 9/12/2019 星期四 |
| Alerus Financial | ALRS | RAYMOND JAMES/ D.A. Davidson & Co. | 3.3 | 22 | 24 | $ 74.8 | 9/12/2019 星期四 |
| SmileDirectClub | SDC | 摩根大通/ 花旗银行/ 美国银行/ 杰富瑞/ UBS/ 瑞士银行 | 58.5 | 19 | 22 | $ 1200.0 | 9/12/2019 星期四 |
| Cloudflare | NET | 高盛/ 摩根斯坦利/ 摩根大通 | 35 | 10 | 12 | $ 385.0 | 9/13/2019 星期五 |
| Satsuma Pharmaceuticals | STSA | 瑞士银行/ SVB Leerink/ Evercore | 5 | 14 | 16 | $ 75.0 | 9/13/2019 星期五 |
| SpringWorks Therapeutics | SWTX | 摩根大通/ 高盛/ Cowen | 7.4 | 16 | 18 | $ 125.0 | 9/13/2019 星期五 |
| Apex Technology Acquisition | APTX.U | Cantor | 27.5 | 10 | 10 | $ 275.0 | 9/17/2019 星期二 |
| Envista Holdings | NVST | 摩根大通/ 高盛/ 摩根斯坦利 | 26.8 | 21 | 24 | $ 602.3 | 9/18/2019 星期三 |
| IGM Biosciences | IGMS | 杰富瑞/ Piper Jaffray/ Stifel/ Guggenheim Securities | 7.8 | 15 | 17 | $ 125.0 | 9/18/2019 星期三 |
| Datadog | DDOG | 摩根斯坦利/ 高盛/ 摩根大通/ 瑞士银行 | 24 | 19 | 22 | $ 492.0 | 9/19/2019 星期四 |
| Exagen | XGN | Cowen/ Cantor/ | 3.3 | 14 | 16 | $ 50.0 | 9/19/2019 星期四 |
| Ping Identity Holding | PING | 高盛/ 美国银行/ RBC/ 花旗银行 | 12.5 | 14 | 16 | $ 187.5 | 9/19/2019 星期四 |


微信分析师 微信公众号









