客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

美股NetApp(NTAP)今天大涨,核心原因是:
市场最看重的不是“过去”,而是:
“未来增长预期被上修”。
这直接触发资金重新定价。
以前:市场只关注 GPU(NVDA、AMD)
现在:开始关注 AI 基础设施里的“数据层(Data Layer)”。
美股投资网研究发现,AI 模型训练和推理,需要:
而 NetApp 正是做这个的。
公司管理层特别强调:
市场开始把 NTAP 当成:
“AI 数据基础设施受益股”,而不是传统存储公司。
资金从:
而 NTAP 属于 AI Storage/Data Infrastructure。
最近:
DELL、HPE、Pure Storage、NetApp 等都被重新估值。
NetApp 已突破长期技术形态和历史高点。
这会触发:
自动追涨。
所以今天不仅是“基本面上涨”,也是:
“财报 + AI叙事 + 技术突破”三重共振。
“低增长传统存储公司”。
但现在市场开始发现:
它其实是:
AI时代的数据管理层(Data Management Layer)。
尤其 AI 推理时代到来后:
企业最缺的不是“芯片”,
而是:
“如何管理海量 AI 数据”。
这正是 NetApp 的核心业务。
因此估值逻辑正在变化:
从:
传统硬件估值
向:
AI基础设施平台估值切换
现在市场最关心的是:NetApp 能不能像当年的:
成为 AI 数据时代的重要平台层公司。
NetApp 的核心竞争对手,主要分成几个层级:
第一梯队(最核心竞争对手)
Dell Technologies
Hewlett Packard Enterprise
Pure Storage
这是目前企业级存储市场最直接的竞争对手。
其中:
Dell 强在:
企业客户基础巨大
“服务器+存储+网络”一体化销售
EMC legacy 非常深
HPE 强在:
GreenLake 云化架构
Alletra 存储平台
AI数据中心整体方案
Pure Storage 强在:
全闪存(All Flash)
AI时代高性能存储
产品体验和软件界面非常强
在 AI/Hyperscaler 市场增长很快
现在市场其实最关注的是:
NetApp vs Pure Storage。
因为:
两家公司都在争夺 AI 数据基础设施时代的“下一代企业存储”市场。
Pure 更像:
“AI原生新贵”。
NetApp 更像:
“传统巨头 AI 转型”。
第二梯队(部分领域竞争)
IBM
Nutanix
Oracle
Cisco
Hitachi Vantara
这些公司不一定全面对打 NetApp,
但会在:
数据管理
超融合架构
AI 数据平台
企业云
数据保护
等领域竞争。
比如:
Nutanix 更偏:
“超融合基础设施(HCI)”。
IBM 更偏:
大型企业核心存储。
Oracle 更偏:
数据库 + 云数据平台。
第三层竞争:云巨头
真正长期最大的威胁,
其实是:
Amazon Web Services
Microsoft 的 Azure
Google Cloud
因为 hyperscaler 正在自己做:
云存储
AI数据管理
分布式文件系统
AI数据平台
这会压缩传统企业存储厂商空间。
但 NetApp 的优势在于:
它和云巨头是:
“合作 + 竞争”。
比如:
NetApp 与 AWS/Azure/GCP 都有深度集成。
所以它不是完全被替代。
AI时代谁最强?
目前资本市场最认可的,
其实是:
Pure Storage(成长性最强)
Dell(综合实力最强)
NetApp(AI转型预期)
HPE(AI整体方案)
其中:
Pure Storage 最像:
“AI时代的高速成长股”。
而 NetApp 更像:
“被低估后重新定价的 AI 基础设施股”。
Reddit 和企业IT社区里,
很多工程师对 Pure Storage 评价非常高,认为:
更容易管理
性能更强
支持更好
AI workload 更现代化
但也有人认为:
NetApp 在:
数据管理
NAS
企业稳定性
混合云
方面仍然非常强。
DELL 强在:
企业客户基础巨大
“服务器+存储+网络”一体化销售
EMC legacy 非常深
HPE 强在:
GreenLake 云化架构
Alletra 存储平台
AI数据中心整体方案
P Pure Storage 强在:
全闪存(All Flash)
AI时代高性能存储
产品体验和软件界面非常强
在 AI/Hyperscaler 市场增长很快
NTAP 强在
AI时代的数据管理层(Data Management Layer)。
尤其 AI 推理时代到来后:企业最缺的不是“芯片”,而是:“如何管理海量 AI 数据”。这正是 NetApp 的核心业务。
——美股投资网研究团队 https://TradesMax.com/
美股ASTC (Astrotech Corporation) 股票这两天暴涨的主要原因是:公司宣布了一项聚焦月球资源开发的新战略计划。
具体来说,这项计划包括:
月球资源开发
自主月球工业基础设施建设
未来基于月球的先进计算和半导体业务
这一具有前瞻性和科幻色彩的战略转型激发了市场的极大热情,导致其股价在周三及随后出现大幅上涨并一度触及关键价位。
在这个信息爆炸的时代,真正稀缺的是筛选信息的能力。
你需要一个足够专业的团队,从数千只美股中,替你精准挖掘那些被低估、即将爆发的优质标的。
而我们美股投资网每天的工作,就是做这件事。
在特朗普投资ONDS暴涨前一天,我们再次布局
就在特朗普今天宣布投资无人机的前一天,美股投资网VIP社群入手 ONDS ,10.06美元买入
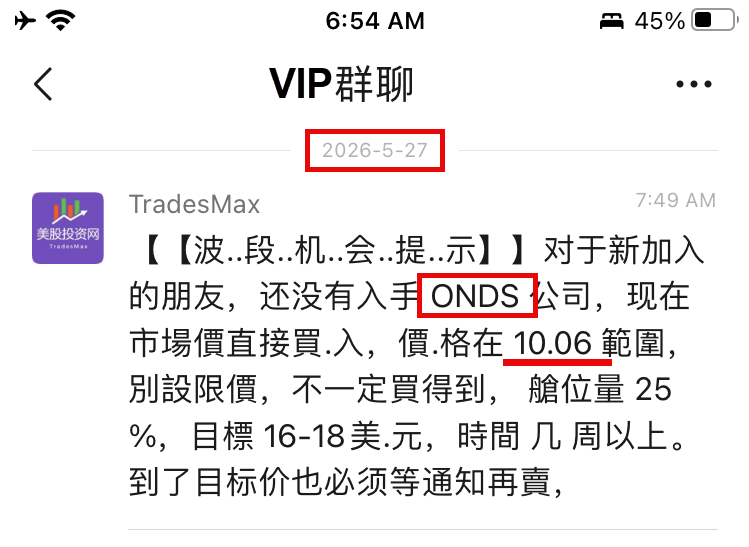
我们VIP入场后,股价随后大涨8%,而今天因为特朗普暴涨27%
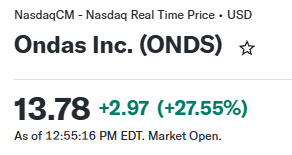
原因是据知情人士透露,特朗普正与一批无人机公司洽谈融资协议,作为其提升国内产能、降低这种日益重要武器成本举措的一部分。这些潜在协议是私营无人机公司与五角大楼数月磋商的结果。
此前五角大楼的投资涉及有条件贷款,要求企业在达到特定基准后才能获得资金。据称拥有约2100亿美元贷款权限的战略资本办公室,也已对多项关键矿产项目进行投资。
这一努力与美国五角大楼的“无人机主导权”计划目标一致。该计划耗资11亿美元,旨在到2027年底前储备约30万架低成本攻击无人机。美国需要大幅提升制造能力并压低成本才能实现这些目标。目前许多美国制造的无人机售价远超五角大楼在“无人机主导权”计划中设定的约5000美元单价上限。尼罗斯公司在近期“无人机主导权”竞赛中位列第二。
根据2025年的一项估算,美国每年可生产多达10万架无人机。作为对比,乌Ke兰去年制造了约400万架。无人机行业一直指责国防部采购量不足,无法为未来生产提供资金支持。
ONDS 在2026年1月,就成为我们“2026必買10股”名单
而年初我们首次推介时,它的价格只有8.46美元,截至目前累计涨幅已达63%!
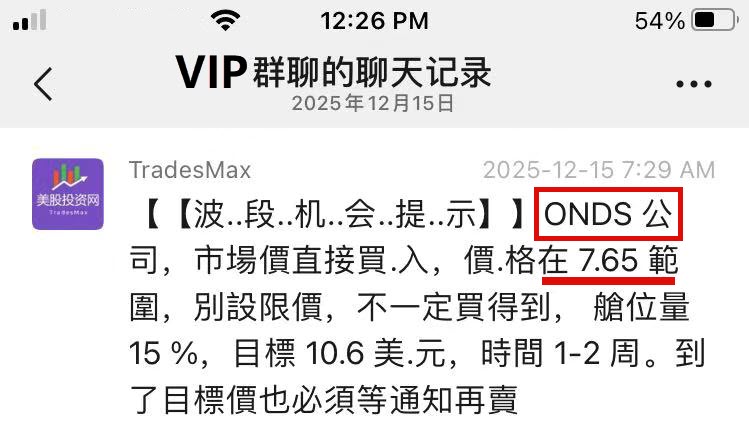
不知道你是否又错过了?
文章回顾:
美股 涨到我怀疑人生!这两小盘股,给了你无数次上车机会!ONDS 和 RDW
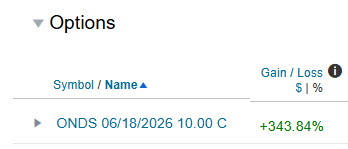
而对于期权我们也把握住了,5月20日,我们提醒期权群,買了ONDS 竞价0.71美元到期日2026年6月18日的看涨期权。截止今天翻了3.5倍!
SNOW与MDB财报后炸裂
再来说发财报的2家公司
第一个是SNOW
我们之前深度文章《被美股市场错杀SaaS公司,是否因AI智能体迎来大反转》通过深度推演,在财报前就把它和DOCN、CRM放在了同一条逻辑线上。
当时我们指出,SNOW的核心问题不是“有没有AI”,而是AI能不能重新拉动它的数据消耗量——企业AI一旦落地,就会消耗企业数据云资源,而SNOW卡住的是企业数据,护城河比开发者云更深,因为数据、权限、治理和业务规则一旦沉淀进去,迁移成本极高。
我们还专门提醒,如果产品收入明显超过指引上限、RPO增速维持高位、管理层明确说AI工作负载正在推动用量加速,这三件事同时验证,SNOW的逻辑就会像DOCN一样被市场重新定价。
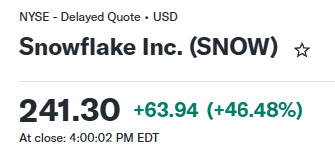
结果如何?5月27日财报一出,SNOW今天直接暴涨47%!
而我们上期文章提醒你们关注SNOW时,它的价格只有152.45美元。截止今天涨幅60%!
为什么暴涨?
再来说另外一家另一家数据库巨头 MDB 。
我们在5月21日,我们通知VIP社群买入MDB,价格316.8美元。
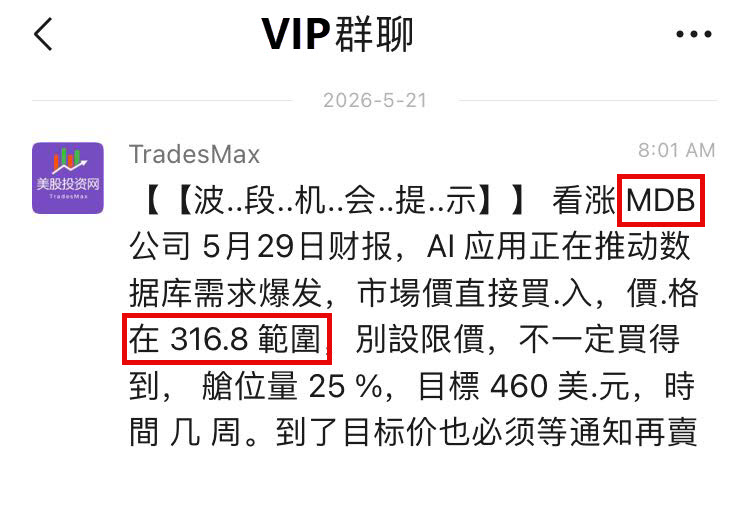
我们明确判断:MDB将于5月29日发布财报,而AI应用正在推动数据库需求爆发——无论大模型还是AI Agent,底层都需要灵活、高扩展的数据库来存储和处理非结构化数据。
MDB的文档型数据库正是AI应用构建中最受欢迎的数据层,开发者粘性极强。市场此前因宏观担忧过度压制了它的估值,但财报大概率会成为催化剂。
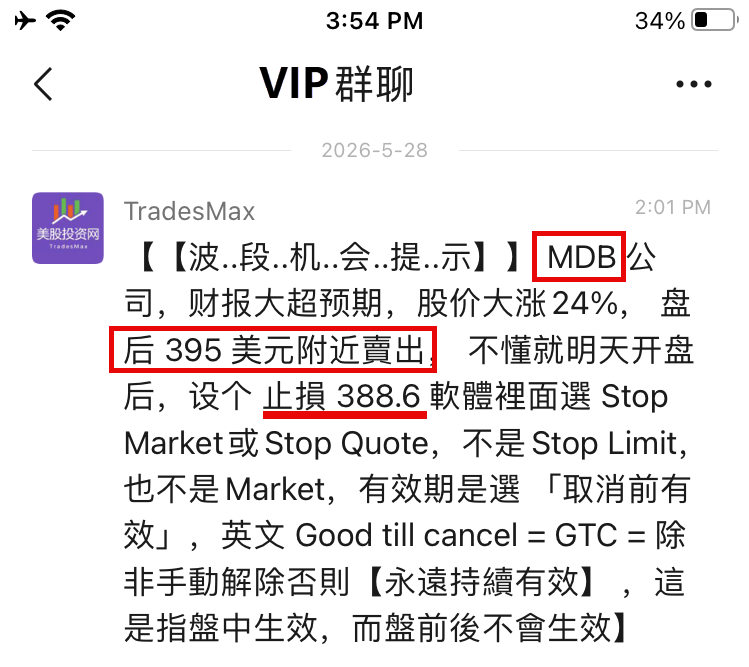
结果今天收盘涨幅已经超10%的,盘后财报炸裂,股价再次爆拉24%。
但是盘后价格冲高后回落,我们第一时间在VIP社群提示:在395美元卖出,将这份 25% 的波段收益稳稳收入囊中。
美股投资网自己的实盘,3个月盈利 91.6%
在美股市场,利润是认知的补偿。无论是对行业趋势的预判,还是对买卖时机的卡点,专业的团队都能为你提供超越市场的视角。欢迎加入我们社群,与我们共同捕捉下一个爆发机会。
仅限VIP,说明来意
神预测!就在特朗普宣布投资无人机的前一天,美股投资网VIP社群提醒买入 ONDS ,10.06美元买入
随后大涨8%,今天继续暴涨27%,
我们买的ONDS 看涨期权Call 暴涨了350%
原因是据知情人士透露,特朗普正与一批无人机公司洽谈融资协议,作为其提升国内产能、降低这种日益重要武器成本举措的一部分。这些潜在协议是私营无人机公司与五角大楼数月磋商的结果。
讨论方包括战略资本办公室--该贷款机构由拜登政府设立,旨在为国家安全供应链关键企业提供资金支持。此前五角大楼的投资涉及有条件贷款,要求企业在达到特定基准后才能获得资金。据称拥有约2100亿美元贷款权限的战略资本办公室,也已对多项关键矿产项目进行投资。
这一努力与美国五角大楼的“无人机主导权”计划目标一致。该计划耗资11亿美元,旨在到2027年底前储备约30万架低成本攻击无人机。许多国防官员表示,美国需要大幅提升制造能力并压低成本才能实现这些目标。目前许多美国制造的无人机售价远超五角大楼在“无人机主导权”计划中设定的约5000美元单价上限。尼罗斯公司在近期“无人机主导权”竞赛中位列第二。
根据2025年的一项估算,美国每年可生产多达10万架无人机。作为对比,乌克兰去年制造了约400万架。无人机行业一直指责国防部采购量不足,无法为未来生产提供资金支持。
ONDS公司正从通信业务转向防务无人机赛道,旗下OAS板块提供获美军认证的侦察与反无人机系统,契合五角大楼“无人机主导权”计划,其双业务模式与扩张动作,使其成为本土产能建设的潜在受益标的,短期情绪提振明显。
订阅VIP获得第一手独家情报 https://StockWe.com/vip
美股市场里,投资韩国(South Korea / Korea)的 ETF 主要有以下几类:
韩国整体指数 ETF
韩国科技 / 半导体 ETF
韩国杠杆 ETF
韩国主题 ETF(国防、AI、芯片等)
其中最核心、流动性最大的是:
EWY
FLKR
KORU
目前韩国市场最大的驱动力,其实已经变成:“AI半导体超级周期”。因为韩国股市本质上越来越像:“AI Memory 半导体指数”。
核心就是:三星Samsung Electronics 和SK Hynix SK海力士
最近 SK Hynix 因 AI HBM 内存需求暴涨,已经成为全球AI行情核心受益者之一。
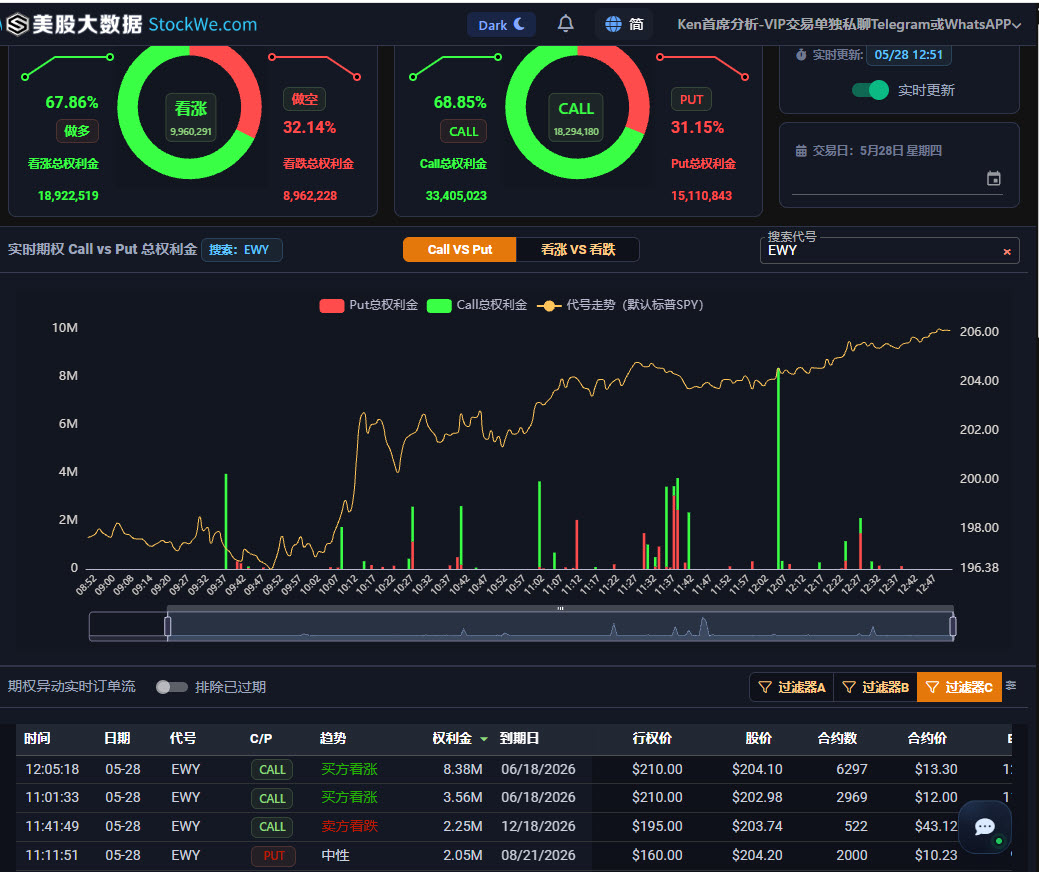
根据美股大数据 https://StockWe.com/ 追踪,今天华尔街机构交易员买入大量 EWY的 6月18日的看涨期权Call,总价值1200万美元
下面是目前美股最主要 Korea ETF:
iShares MSCI South Korea ETF(EWY)
这是全球最著名、规模最大的韩国 ETF。
iShares MSCI South Korea ETF (EWY)
官方页面:
iShares EWY 官方网站
特点:
韩国国家ETF龙头
流动性最大
机构资金最喜欢
基本等于韩国核心资产组合
主要持仓:
Samsung Electronics
SK Hynix
Hyundai
Kia
Samsung Biologics
本质上:
EWY 非常像:
“韩国AI半导体ETF”。
因为 Samsung + SK Hynix 权重极高。
截至2026年,
EWY 资产规模已经超过220亿美元。
最近韩国AI半导体行情爆发,
EWY 表现极强。
适合:
长线配置韩国
看好AI Memory
看好SK Hynix
看好Samsung
Franklin FTSE South Korea ETF(FLKR)
Franklin FTSE South Korea ETF (FLKR)
官方页面:
Franklin FLKR 官方网站
这是目前非常受欢迎的“低费率韩国ETF”。
最大优势:
管理费非常低。
特点:
Expense Ratio 仅约0.09%
长线持有成本低
和 EWY 非常类似
核心持仓也高度集中于:
Samsung
SK Hynix
很多人把它当:
“低费用版 EWY”。
最近表现也非常强。
适合:
长期定投韩国
低成本投资
看好韩国AI产业
Direxion Daily MSCI South Korea Bull 3X Shares(KORU)
Direxion Daily MSCI South Korea Bull 3X Shares (KORU)
官方页面:KORU 官方网站
这是韩国ETF里面最疯狂的。
它是:“韩国指数3倍做多ETF”。
也就是说:韩国涨10%,KORU 理论可能涨30%。
由于韩国最近AI半导体暴涨,KORU 今年波动极其夸张。
但风险极大:
杠杆损耗
波动率衰减
回撤非常恐怖
适合:
短线交易
高风险投机
AI行情爆发阶段
不适合长期持有。
韩国国防 ETF(KDEF)
PLUS Korea Defense Industry ETF (KDEF)
这是近年新兴热门方向。
韩国军工近几年全球爆发:
韩华
KAI
LIG Nex1
因为:
欧洲军费扩张
韩国军火出口暴涨
无人机与导弹需求提升
KDEF 本质是:“韩国军工ETF”。
最近表现也非常强。
Roundhill Memory ETF(DRAM)
虽然不是纯韩国ETF,但韩国权重非常高。
Roundhill Memory ETF (DRAM)
官方页面:DRAM 官方网站
它重点投资:
SK Hynix
Samsung
Micron
本质是:“AI HBM内存ETF”。
由于韩国是全球Memory霸主,
所以 DRAM 很大程度也是韩国AI受益ETF。
Emerging Markets ETF 中的韩国
很多新兴市场ETF,韩国权重其实非常高。
例如:
iShares Core MSCI Emerging Markets ETF (IEMG)
Vanguard FTSE Emerging Markets ETF (VWO)
但注意:
MSCI体系包含韩国,
FTSE体系很多不包含韩国。
因此:IEMG 韩国权重明显更高。
简单总结
如果你:
想投资韩国整体市场:
EWY
FLKR
想赌韩国AI半导体:
EWY
DRAM
想高风险高弹性:
KORU
想赌韩国军工:
KDEF
当前韩国市场最核心逻辑其实只有一句话:
“AI Memory 超级周期。”韩国股市现在越来越像:“SK Hynix + Samsung 的放大器”。
而 AI HBM 内存,正是当前全球AI基础设施最缺的东西之一。
美股投资网作为一家用AI大数据驱动投资决策的公司,每天都从现实世界中挖掘很多对股价影响大的数据,然后用数学和统计方法去建模型,核心目的只有一个:寻找“信息差”(Alpha),在官方公布消息前,在股价出现大幅度波动之前,提前预判公司的未来业绩走向。
比如量化对冲基金(Quantitative Hedge Funds)挖掘那些未被广泛使用、非传统的海量数据,这就是“另类数据” (Alternative Data)。
对冲基金通过数据采集:向商业卫星运营商(如 Planet Labs、Maxar)购买高分辨率的每日或每周卫星图像,覆盖全美数千家沃尔玛超市的停车场。
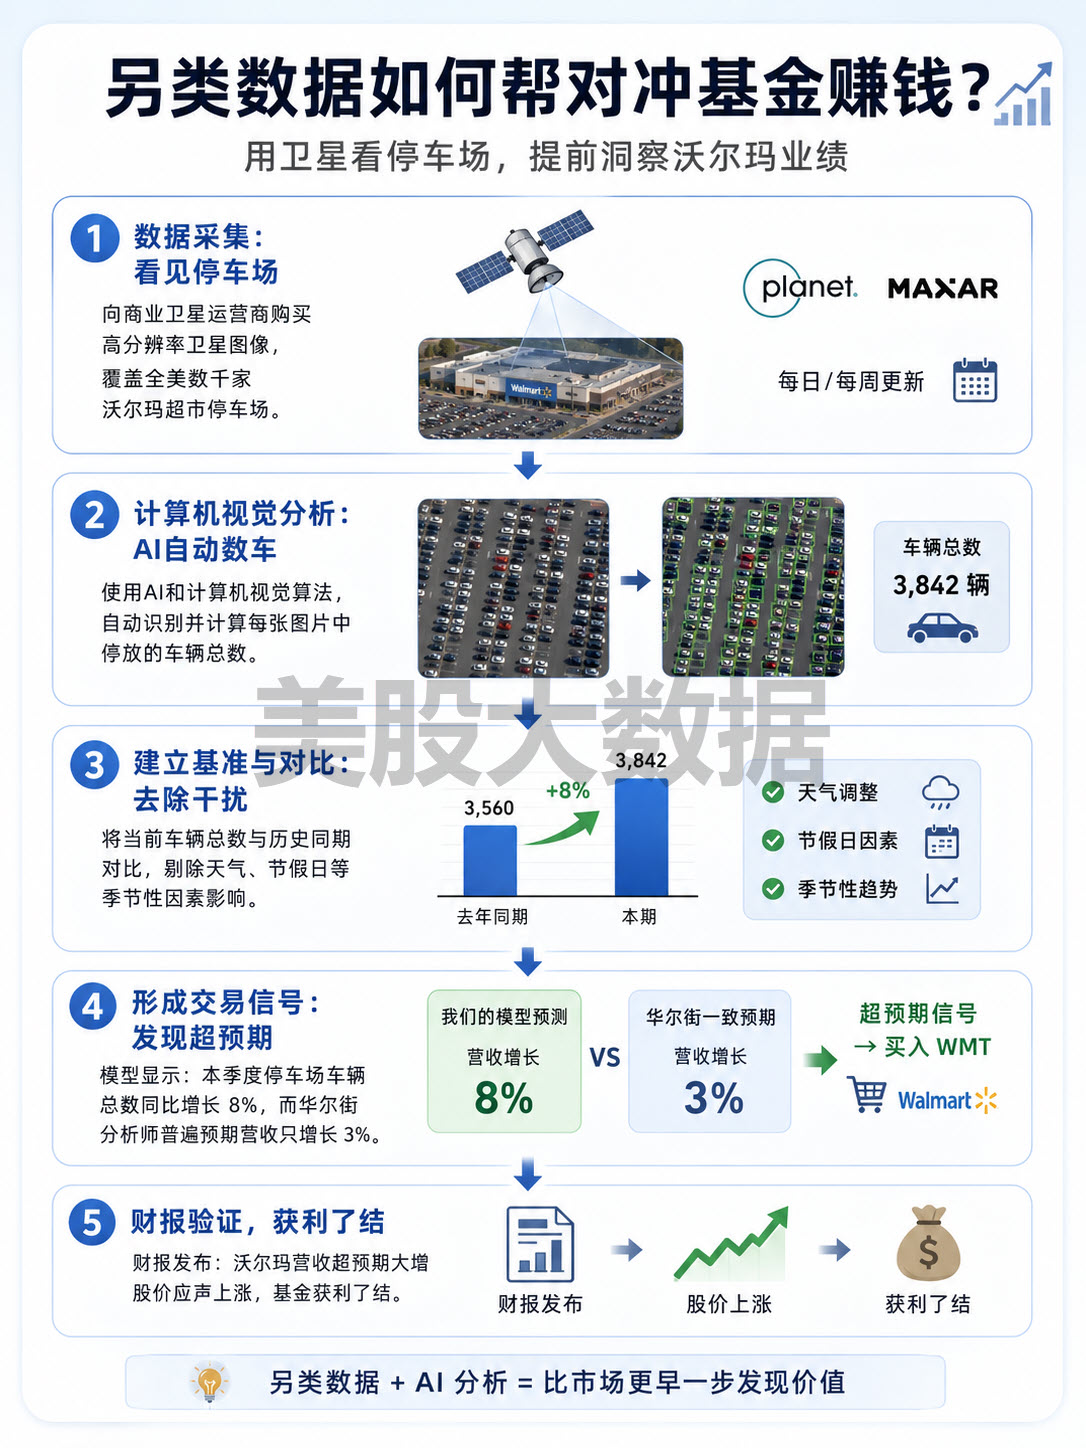
计算机视觉分析:人工去数车是不现实的。他们会使用AI和计算机视觉算法,自动识别并计算每张图片中停放的车辆总数。
建立基准与对比:将当前的车辆总数与历史同期(比如去年同一季度、同一周)进行对比,去除天气、节假日等季节性因素的干扰。
形成交易信号: 如果模型显示,这个季度沃尔玛停车场的车辆总数同比增长了 8%,而华尔街分析师的普遍预期(Consensus)认为其营收只会增长 3%。
基金就会在沃尔玛 WMT发布财报前提前买入该股票。等到几周后财报正式发布,沃尔玛宣布营收超预期大增,股价应声上涨,基金便获利了结。
追踪内存芯片的每日现货价格
回到我们美股投资网 TradesMax.com ,我们会去追踪内存芯片的每日现货价格,去把握内存芯片的供需情况,进而推演出美光,三星,SK海力士这三巨头,“半导体周期”到底发展到什么程度,什么时候出现拐点。我们能第一时间察觉并通知VIP会员。
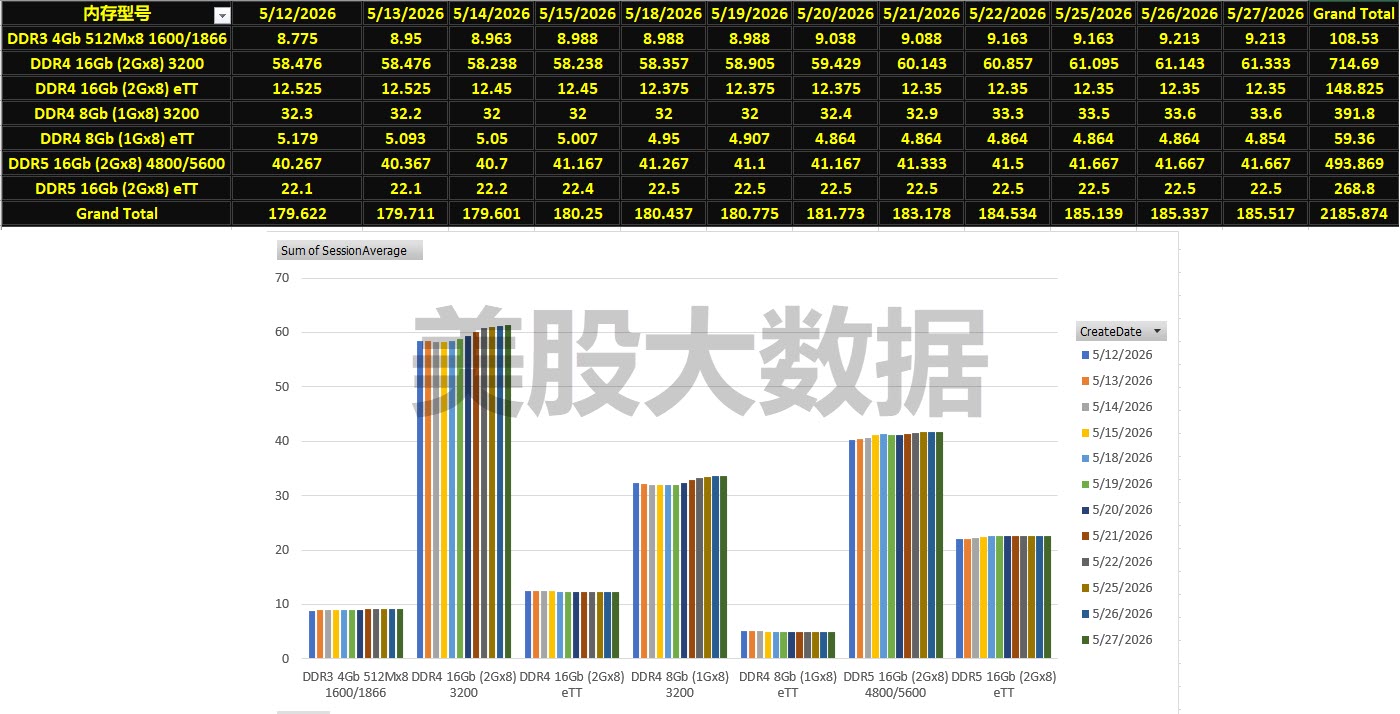
如上图,这是过去两周内存芯片的不同型号产品的价格波动数据,可以看到,价格仍旧在每天小幅度的上升趋势中,意味着,美光等巨头们还有强劲的市场需求,能完全掌控定价权,大白话就是,谈回调还早。
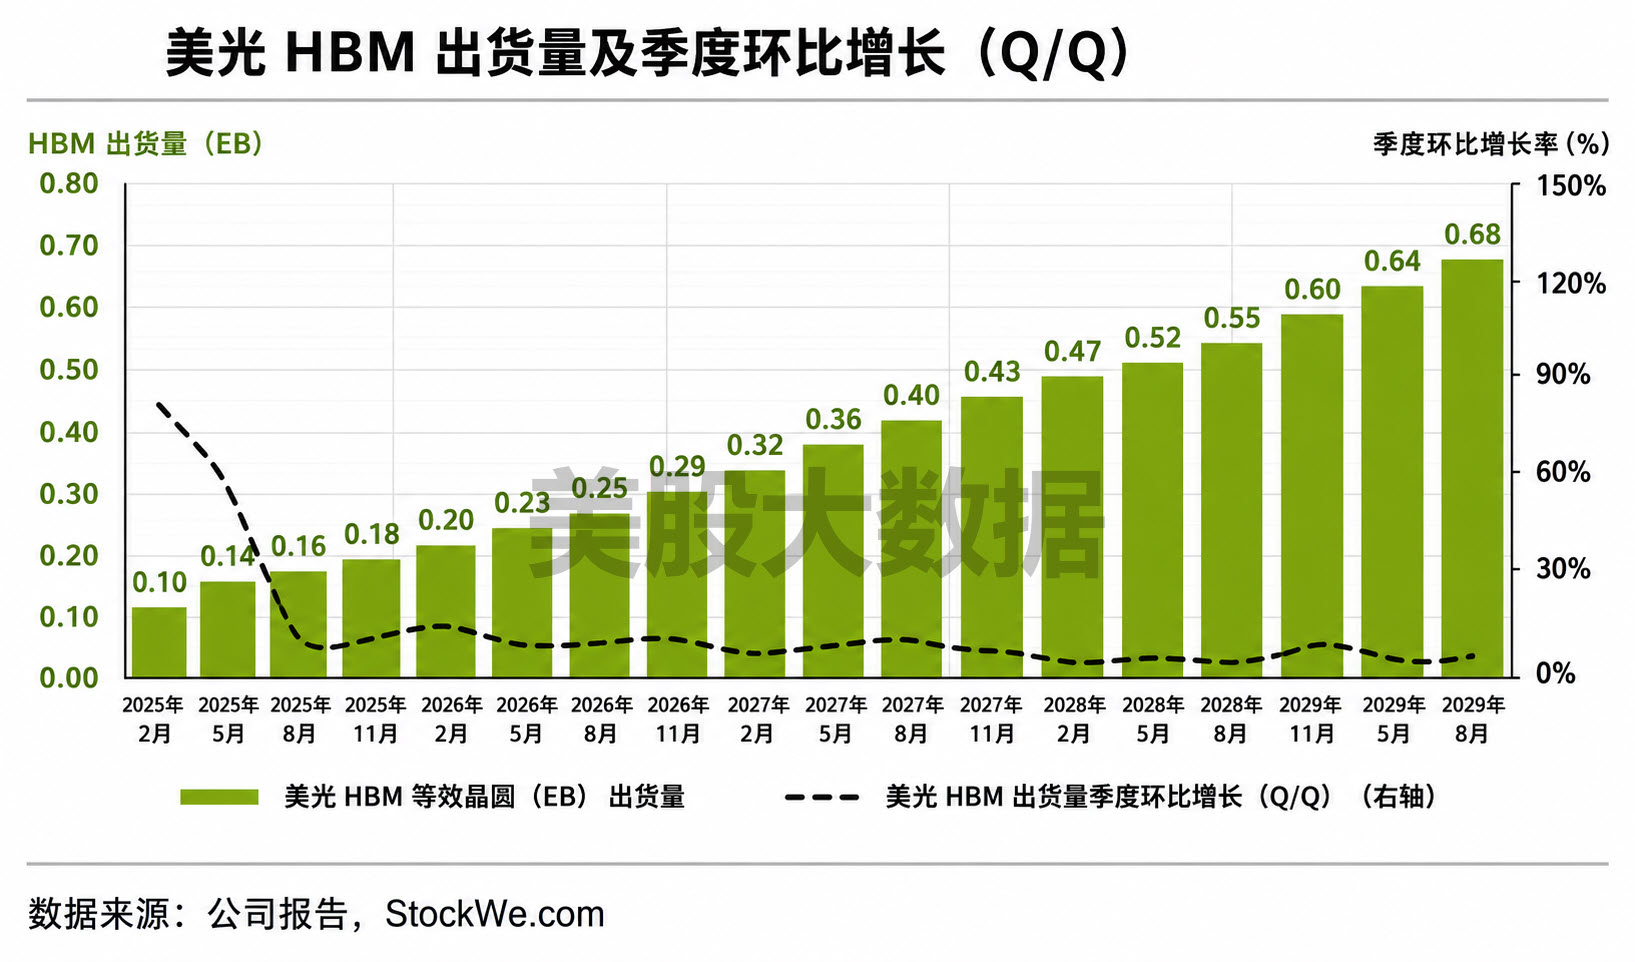
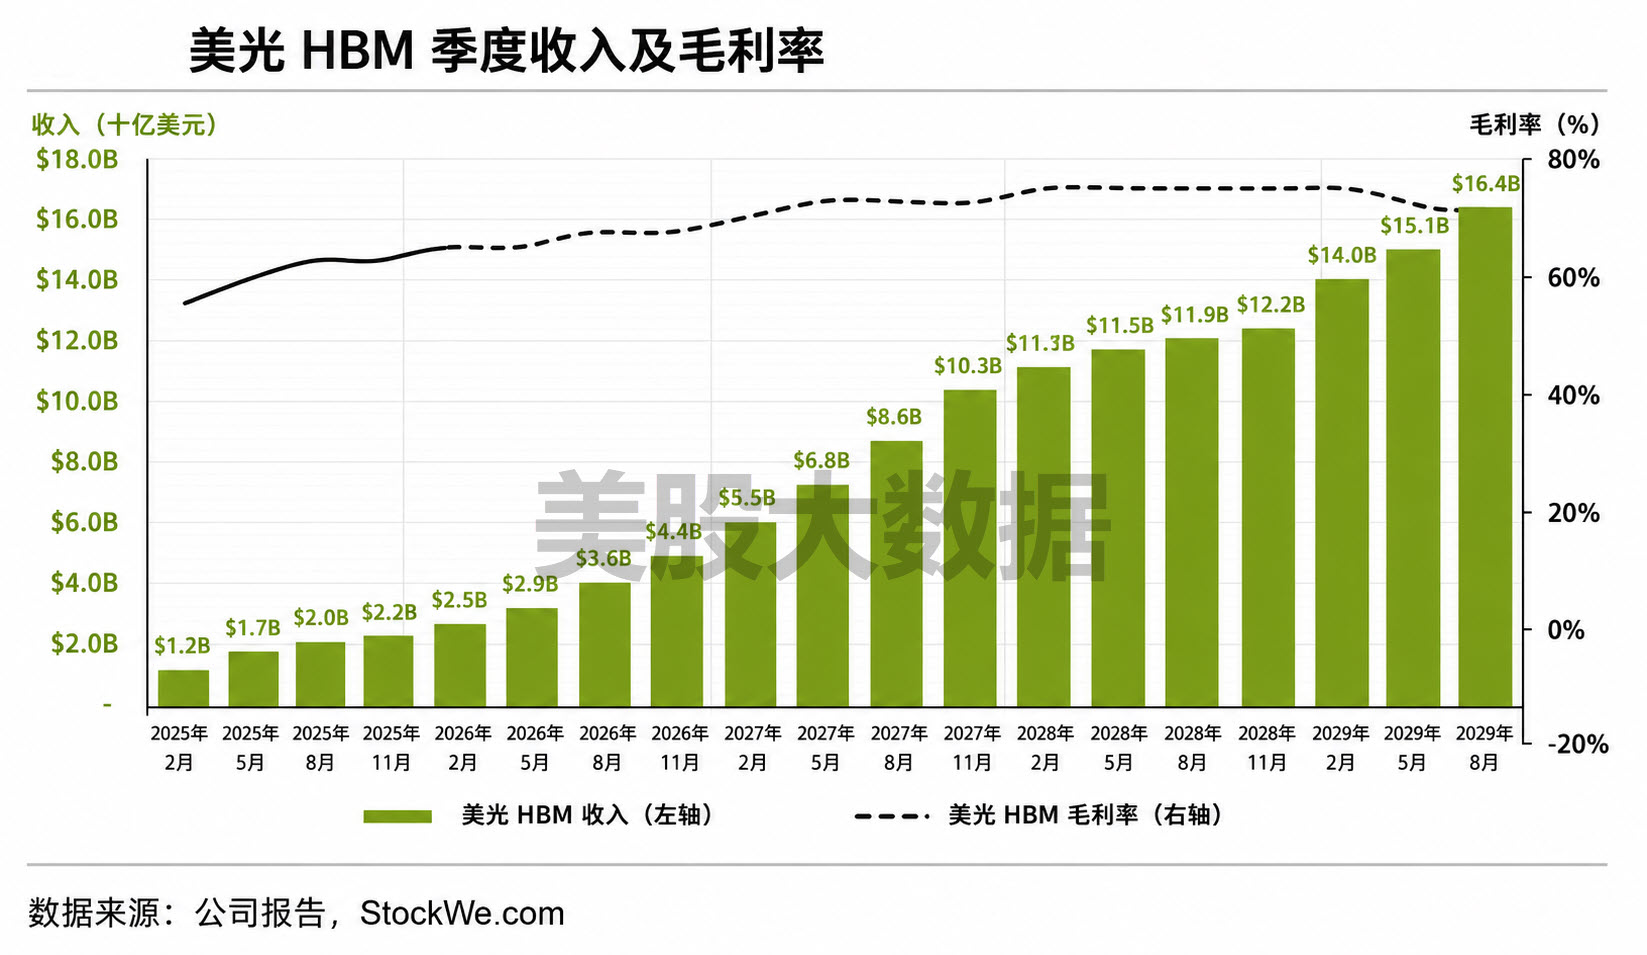
MU期权异动千万大单
再来看美股期权异动数据,华尔街机构对未来的押注,更加真金白银的下单。
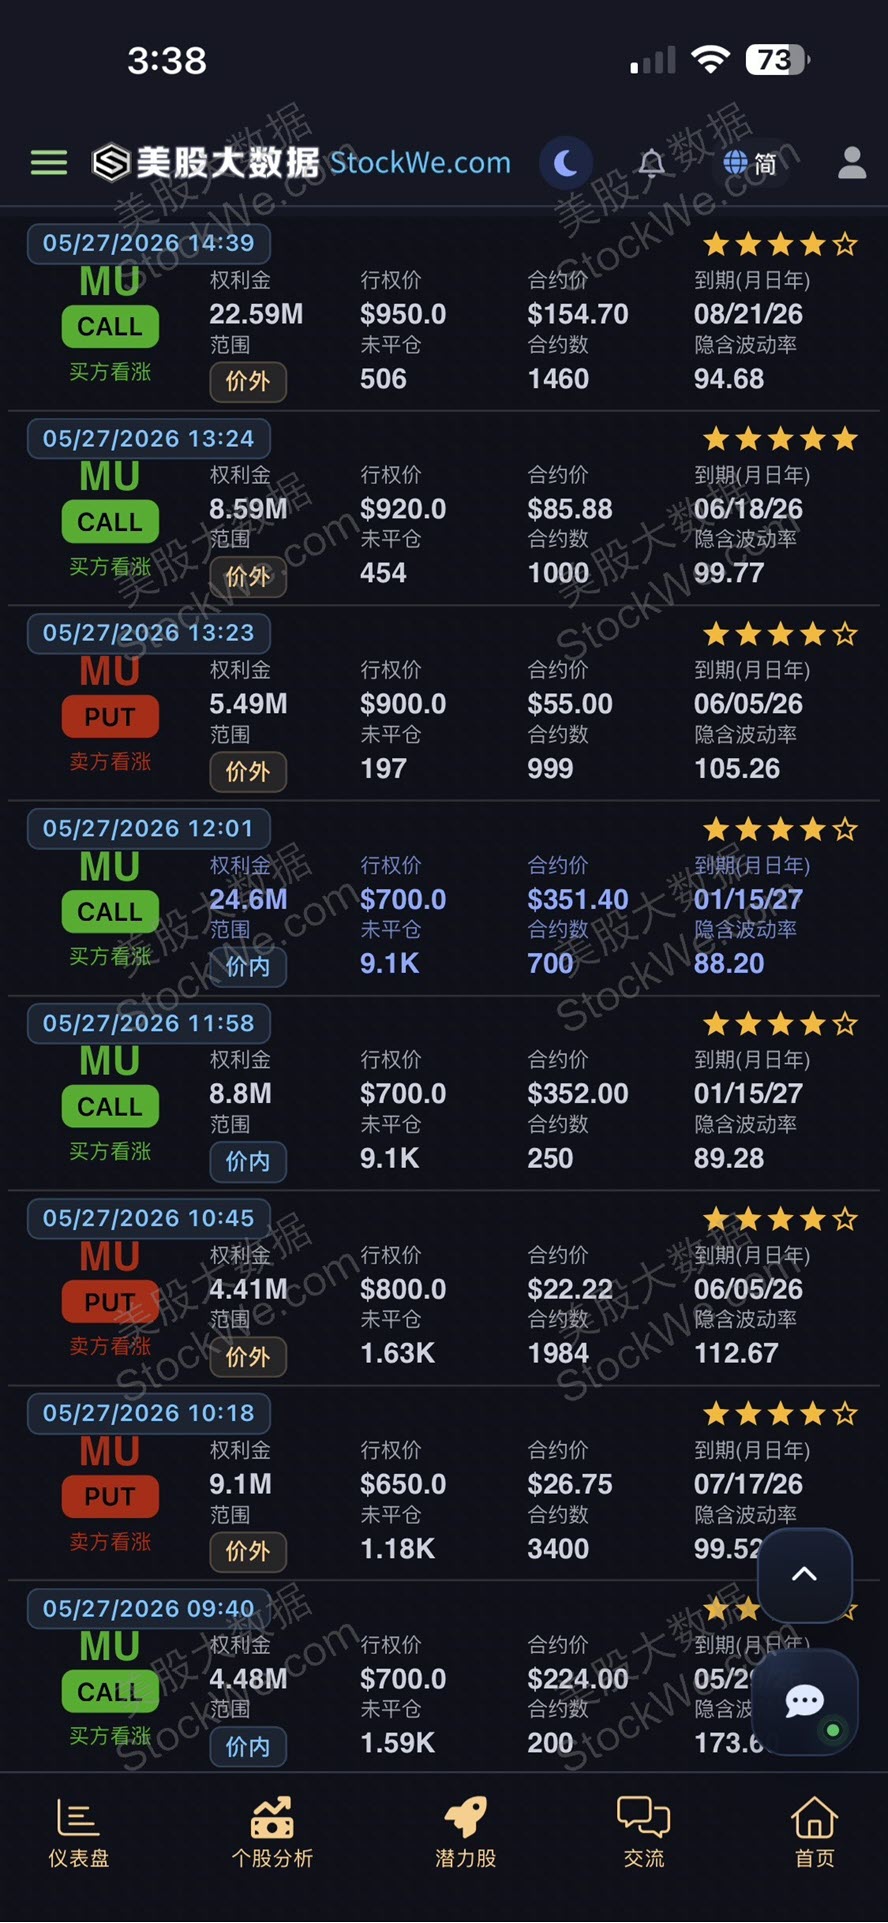
这两张图里,最关键的信息不是“有人买了很多MU期权”,而是市场正在押注美光 MU 进入“极端波动 + 长周期AI超级行情”。但更深层地看,机构之间出现了明显分歧:一部分人在疯狂追涨,另一部分人在高位卖波动率、做对冲、甚至提前布局回撤。我按“专业期权交易员”的角度,重新给你拆解。
图中出现了大量超远虚值CALL、超高IV(隐含波动率90%~170%)、大额LEAPS(2027)、大量卖方交易,以及极度夸张的行权价(700 / 1000 / 1300)。
最值得注意的是 MU 700 CALL Jan 2027。权利金分别达到 24.6M、17.48M、8.8M,行权价700,到期日2027/01/15。因为MU现在已经在928美元附近,所以700 CALL其实已经是深度价内CALL(Deep ITM)。这意味着这些单子并不是“买彩票式”的极端投机,而更像是机构利用深度价内CALL进行高杠杆替代持股(Stock Replacement)。
这点非常重要。
深度价内CALL通常有几个目的:
第一,用更少资金控制大量正股仓位。
第二,提高杠杆效率。
第三,减少部分保证金压力。
第四,利用期权结构优化税务和资本占用。
所以,这些700 CALL的大单,并不代表市场在赌MU从200涨到700,而是说明机构已经默认MU处于超级AI主升浪之中。
但关键点来了。
图二显示,这些CALL很多是“卖方看跌”。
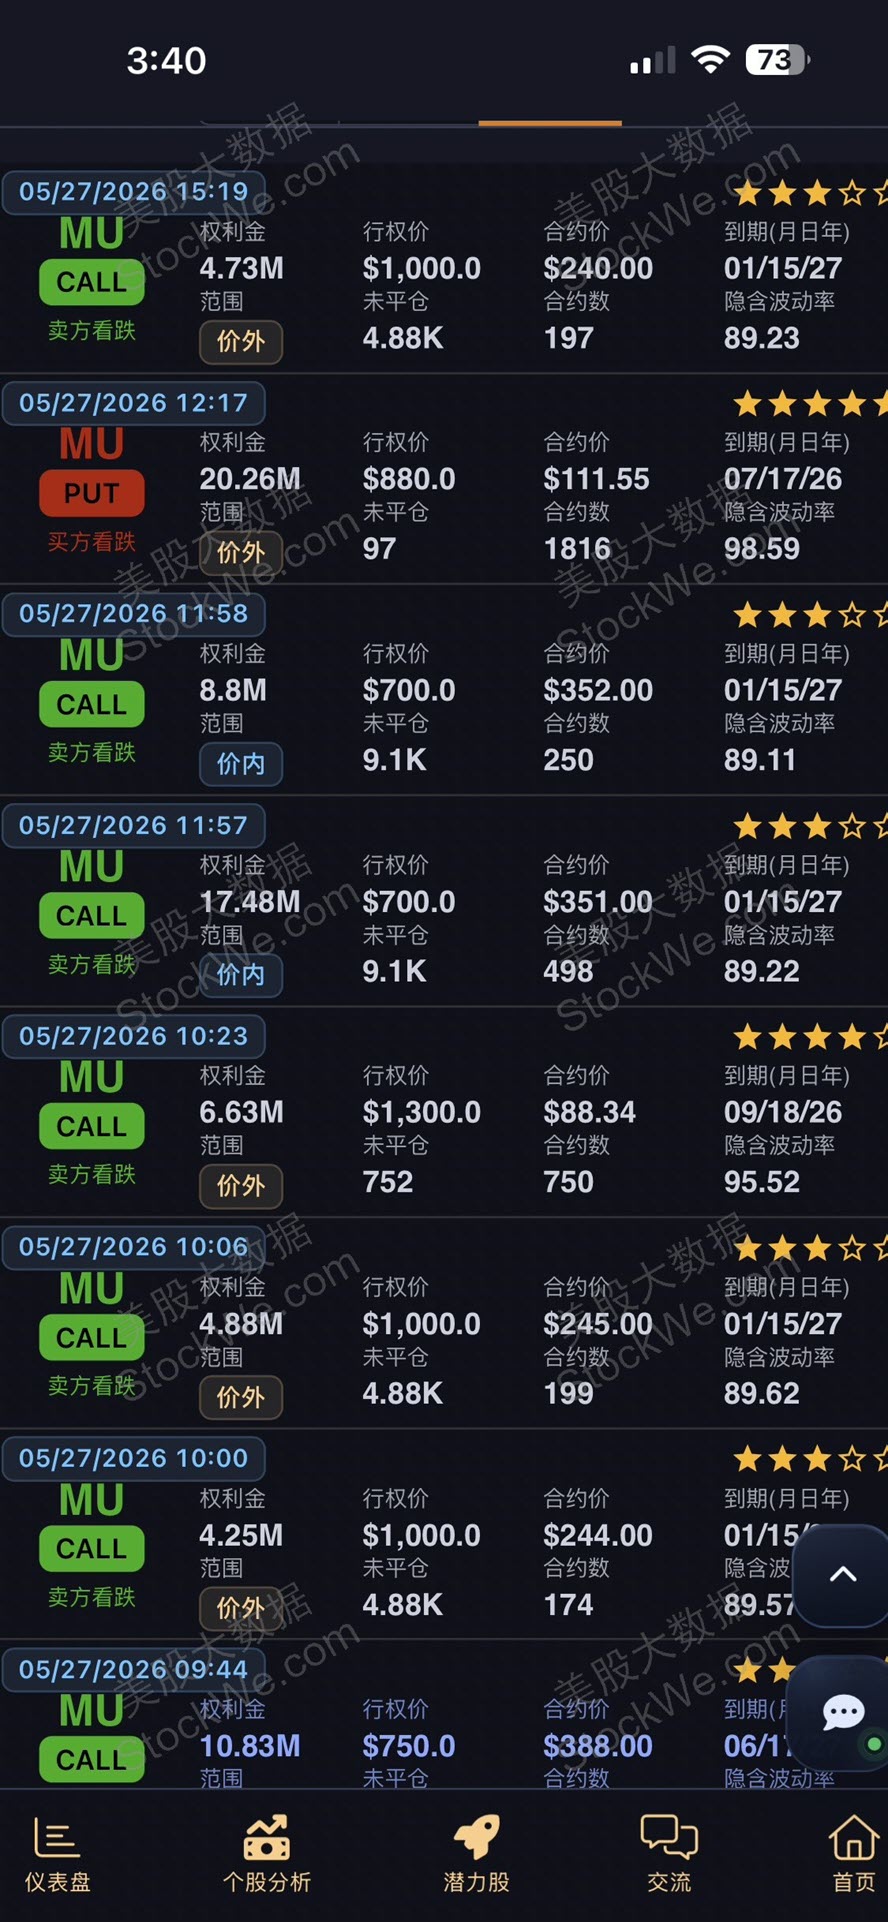
也就是说,大量机构其实是在卖出这些超高IV CALL。
什么意思?
机构认为:
虽然MU长期趋势仍然强,但现在IV已经太贵,市场情绪已经非常亢奋,他们愿意作为CALL卖方去赚时间价值和波动率溢价。
这是非常重要的信号。
真正危险的地方是:
IV已经进入“核爆级”。
你看这些IV:
88%、95%、105%、112%、173%。
对于一家市值巨大的半导体龙头来说,这是极度异常的水平。
正常大型科技股IV:40%-60%已经算高。
现在MU已经进入:“事件驱动 + AI狂热 + Gamma挤压”的赌场模式。
这意味着:期权市场已经提前定价了极大的未来波动。
也就是说,即使MU继续上涨,很多CALL买方仍然未必赚钱,因为他们支付的时间价值和波动率溢价实在太高。
这是很多人容易忽略的。
为什么机构敢卖CALL?
因为他们知道:MU即使长期继续上涨,也不可能永远维持这种爆炸式斜率。
举例来说:MU 1000 CALL 权利金240。
由于MU现价已经在928附近,这意味着市场实际上已经在定价MU未来继续向1000甚至1200冲击。
买方是在赌:AI超级周期继续失控式扩张。
而卖方则在赌:MU不会进入完全脱离基本面的终极泡沫。
所以很多大机构在:卖波动率、收Theta、利用AI情绪赚钱。
这就是典型的:Volatility Harvest(波动率收割)。
但为什么还有人疯狂买?因为市场正在形成一种全新的逻辑:
AI时代:HBM = 新石油。
而MU是HBM核心受益者。
市场现在押注:
HBM持续缺货、AI服务器爆发、ASIC大规模增长、推理需求爆炸、AI PC / AI手机启动,以及存储行业周期反转。
所以资金认为:
MU已经不再只是传统存储公司,而是在向“AI基础设施核心资产”升级。
这才是大资金真正押注的核心。
图中的PUT也非常大:
650 PUT、800 PUT、880 PUT。
尤其880 PUT,在MU现价928附近,其实已经接近平值保护。
这说明:
很多机构虽然长期极度看多,但同时也在做风险保护。
他们害怕的包括:
财报后暴跌、HBM价格下降、供给释放、AI资本开支放缓,以及整个AI板块估值压缩。
所以现在MU进入了:
“大多头 + 大空头”同时极端博弈阶段。
这往往意味着:未来波动会非常巨大。
美股投资网的结论是:
第一,市场长期极度看好MU,这一点毫无疑问。否则不会出现2027年700~1300 CALL的大规模交易。这说明机构认为AI存储超级周期远未结束。
第二,但短期已经严重过热。IV已经高到危险。大量CALL卖方出现,说明聪明资金开始卖情绪、卖波动率。
第三,MU正在进入“AI核心资产化”。这是最关键的变化。以前MU是传统周期股,现在市场已经开始把它类比NVDA,估值体系正在发生根本改变。
第四,最大风险是预期过高。现在MU最危险的不是业绩差,而是“业绩很好,但仍然不够疯狂”,因为期权市场已经提前定价了超级爆炸增长。
如果我是机构,我现在更可能:
卖超远虚值CALL赚IV崩塌、做Call Spread而不是裸买CALL、做Diagonal利用高IV套利,以及在财报后做Vol Crush(隐波崩塌)。
而不是直接高位追CALL。
因为现在:
时间价值实在太贵了。
美股大数据 StockWe.com 最终一句话总结:
这两张图真正说明的是,MU已经被华尔街资金当成“AI时代最核心基础设施资产之一”。但与此同时,期权市场已经开始出现“疯狂、泡沫化、赌场化”特征。短期风险极高,长期机构仍然极度看多AI存储超级周期。
如果以上内容看不懂,没关系,我们有专门的期权入门到精通的课程和视频,https://Stockwe.com/col/videos
前纽约证券交易所资深分析师Ken亲自授课
客服微信号 MaxFund,说明来意
(不要催,最近太多人加,看到都会回复)
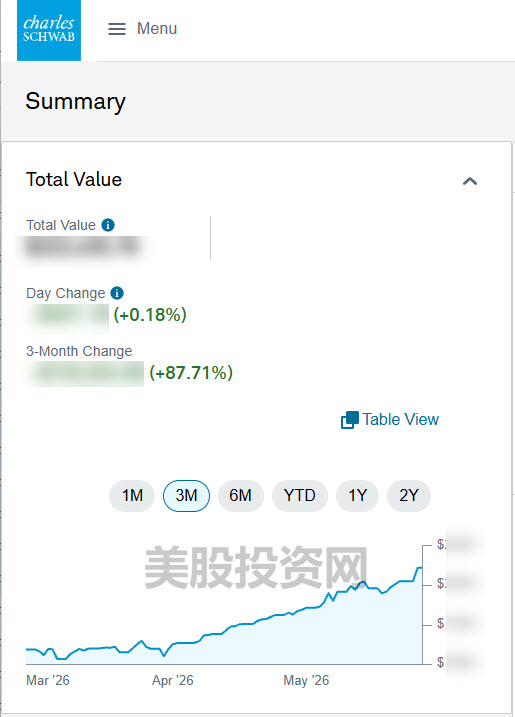
美股投资网自己的实盘更新,3个月盈利 87%
VIP订阅链接(用美国的浏览器打开):https://StockWe.com/vip
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准K线信号第一时间发到您手机APP!
昨天周一,美股投资网在文章里写的清清楚楚:在 5 月 22 日,美光 MU 出现了多笔单笔超过 100 万美元级别的看涨期权大单。是非常非常明显的信号!
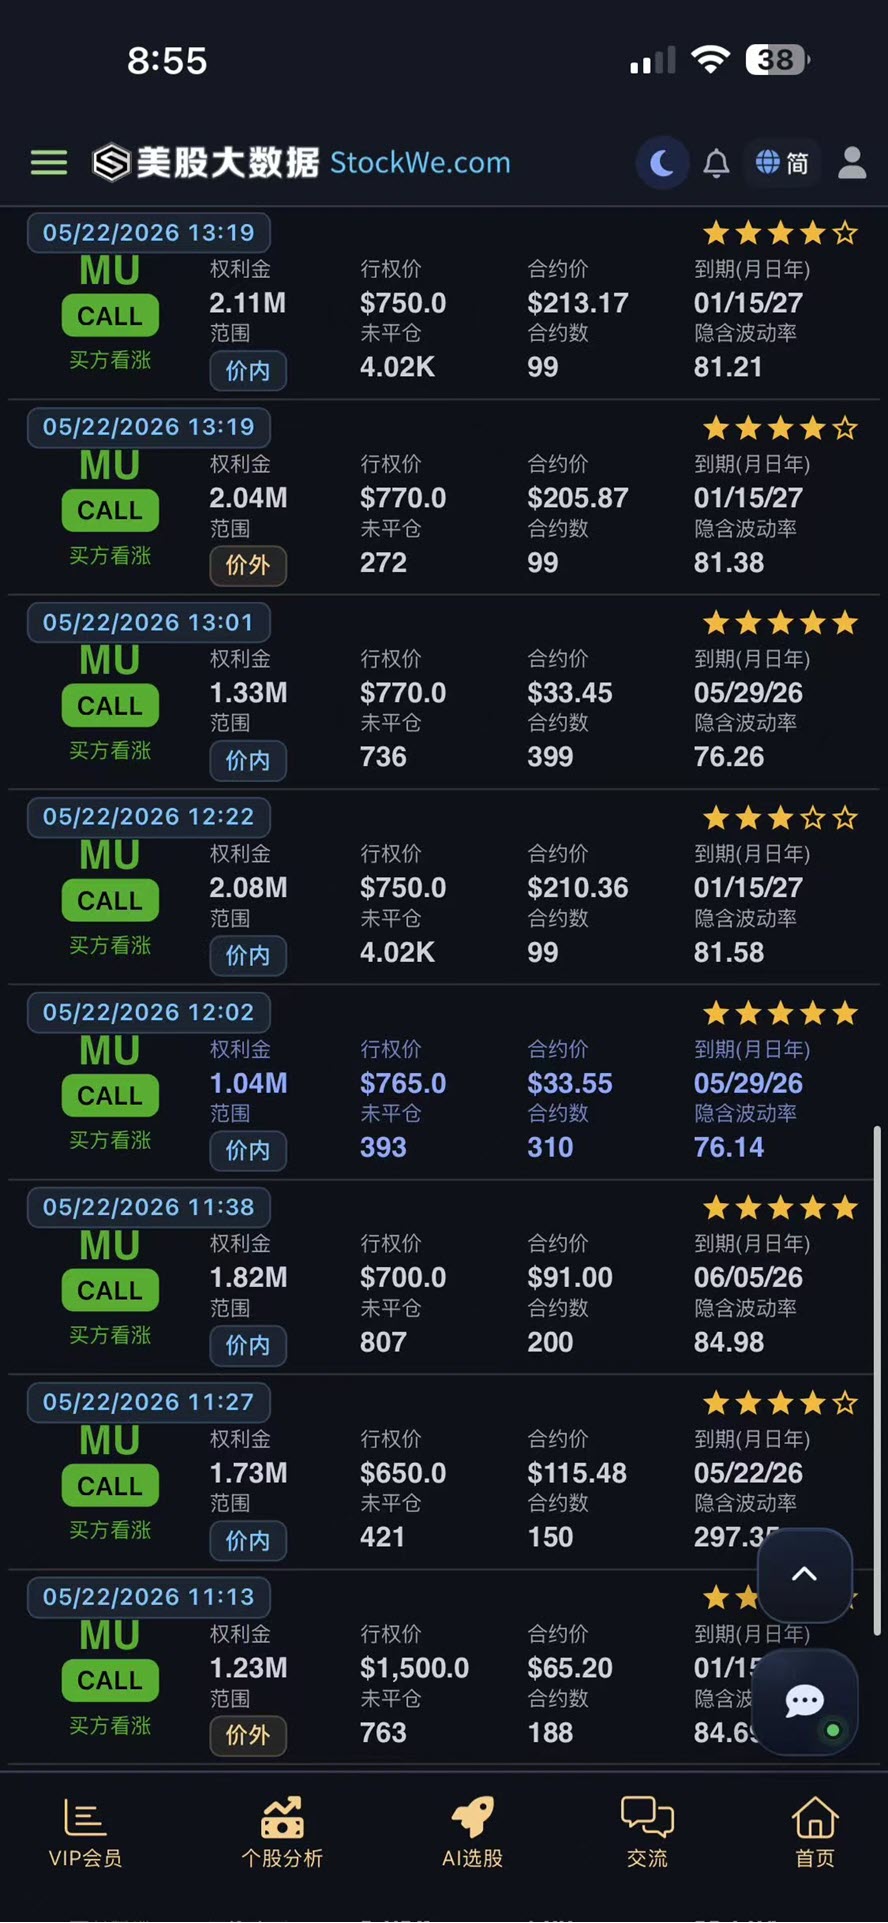
就差直接了当的告诉你:闭眼买入吧。https://mp.weixin.qq.com/s/Rh
结果今天MU直接来了个暴涨20%!
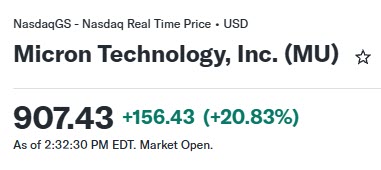
这就是马前炮。市场不会提前告诉你答案,但大资金的动作,经常会提前泄露答案。
截止今天,作为 2026 年美股投资网的“必買股”的MU,成功翻3.2倍!年初推介时只有284.79美元!
经典文章回顾:
美光翻三倍后,特朗普亲自称赞!高盛:美股将出现逼空爆涨行情!
商业航天黑马股表现
今天,另外一只美股投资网的“必買股”——商业航天黑马 RDW,股价单日狂飙近32%!
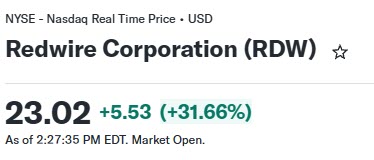
我们最早一次布局是在7.66美元。今天这一冲,又是一笔翻3倍的经典案例。
再来说另一只同样航天领域的明星——被我们称为“小SpaceX”的 FLY,今天同样暴涨超23%,股价来到61.08美元。
在文章《美股 新开仓小SpaceX,太空股集体暴涨背后的机遇!FLY》里给出的提示价是32.93美元,内部调研成本更低,仅23.62美元。
截止今日,成功翻2倍。
这两只航天股的爆发,背后不是简单的短线炒作,而是整个商业航天板块正在被重新定价。
过去市场看太空股,更多把它们当成概念股,觉得离盈利太远、离商业化太远。但现在不一样了。SpaceX IPO预期升温之后,市场突然意识到一件事:
商业航天不是遥远的故事,而是一条正在成形的产业链。买不到SpaceX,资金自然会去寻找二级市场里最接近SpaceX逻辑的标的。
RDW和FLY的上涨,本质上就是这轮“SpaceX映射交易”的集中爆发。
一个偏“太空基础设施”,一个偏“火箭发射平台”。它们不是简单一起涨,而是分别对应商业航天产业链里的两个关键环节。
后期怎么看?
随着更多发射任务、合同公告和业绩释放,龙头公司的估值中枢有望继续上移。当然,短期暴涨后会有震荡,但只要产业趋势不变,我们的动作依然是:底仓不动,回调就加仓。
更多VIP布局案例
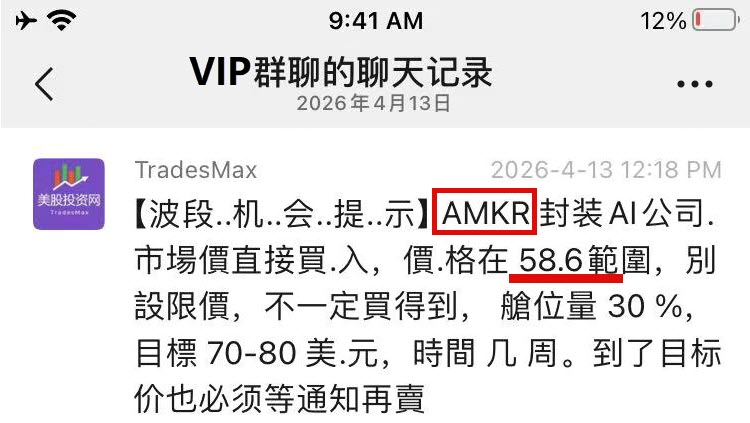
4月14日布局的封装AI公司AMKR,价格58.6美元,今天大涨10%,获利23.3%。
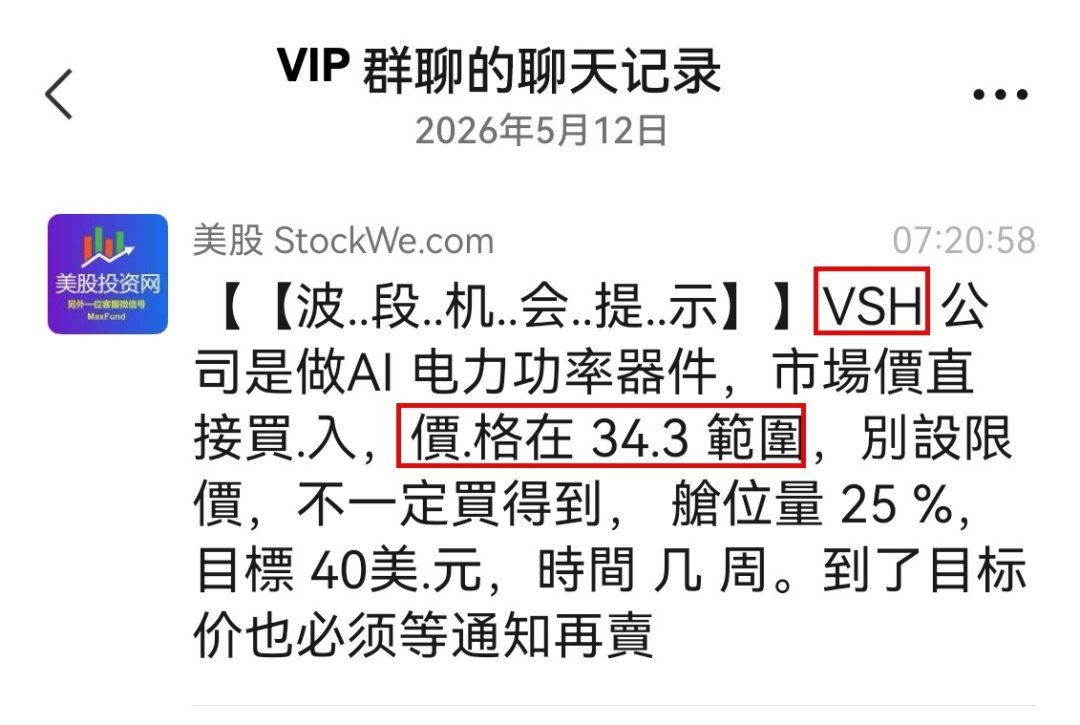
在本月25日布局的 AI 电力功率器件公司 VSH,买入价格 34.3 美元,仓位 25%。今天稳步上涨到49.03美元,截止目前获利43%。
另外一只功率半导体公司(主要做电力转换芯片)NVTS,今天也大涨近10%。
2026年“必买股”成绩单
截止今天(5月26日)。我们美股投资网的2026年必买股成绩是:
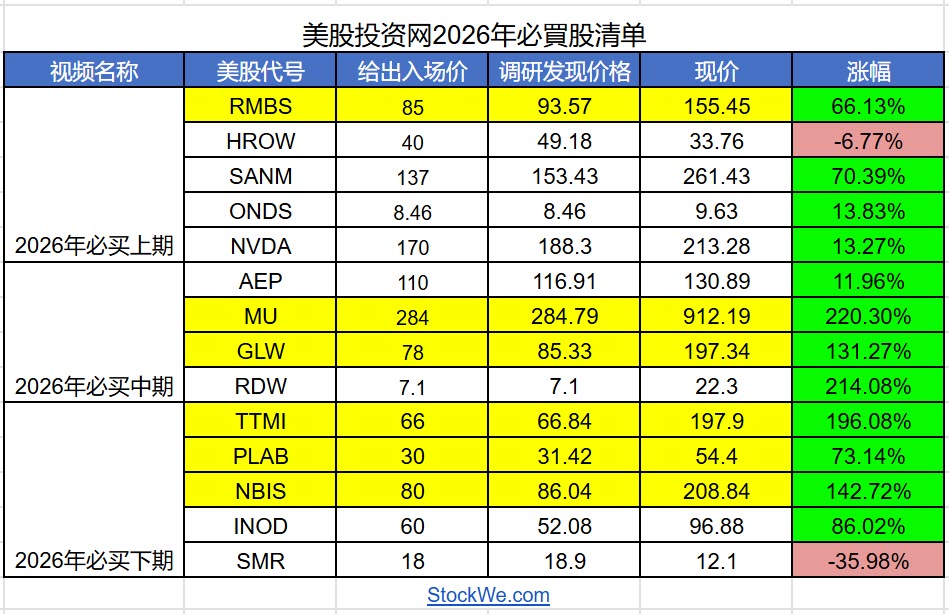
共14只股,12只上涨,正确率86%!
其中5只成功翻倍(除了上述RDW、MU外):
从AI存储、商业航天,到光通信、PCB、AI基础设施,我们美股投资网一个都没落下。
最近英伟达的走势差强人意,财报公布后到今天,英伟达已经连续三个交易日下跌,今天依然在走低。
而我们在周末就明确说了:本周清仓了英伟达。
文章回顾:
那清出来的仓位去哪了?
我们加仓的,是另外一只超级有潜力的标的。
仅限VIP,说明来意(千万别催,客服已忙疯,看到都会回复)
美股投资网自己的实盘,3个月盈利 81%
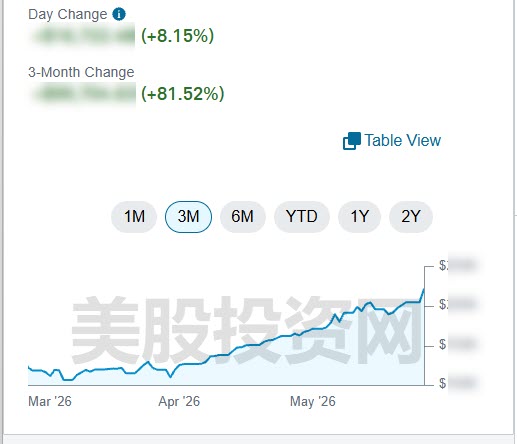
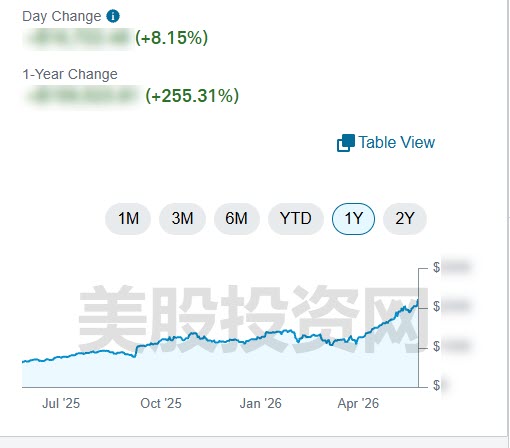
美股投资网自己的实盘,1年盈利 255%
美股投资网的优势:
1. 我们的核心团队全部科班出身。创始人 Ken 曾任纽约证券交易所资深分析师、核心成员来自前摩根士丹利量化研究部门,工程团队则汇聚了来自谷歌与Meta的资深工程师,同时拥有清华、港大博士背景的人才。相比其他个人的财经博主,我们在专业深度、数据处理能力与研究体系上,根本不在同一个量级。
2. 我们是唯一一家敢于在2025年1月1日与2026年1月1日,连续两年公开发布“年度必买10只股”名单的财经媒体。
更重要的是,这份名单中,有5只实现翻2至3倍上涨,8只实现正收益。这样的成绩背后,依靠的是团队长期深入的产业链调研、大数据建模分析与前瞻研究能力,挖掘那些尚未被市场充分定价的机会。
3. 早在2015年,美股投资网便开始自主研发AI量化选股系统,建立覆盖全美上万家上市公司的PB级亿万行数据库,整合股票、期权异动、暗池交易等多维度数据,实时追踪机构主力资金流向与持仓变化,并实现对SEC文件的7x24小时实时监控与解析。
相比传统财经内容,我们更接近一家真正的大数据驱动型研究机构。旗下 AI量化分析工具 StockWe.com 目前作为VIP会员专属软件。
4. 目前,美股投资网的会员订阅人数已创下历史新高。近期,我们CEO甚至拒绝了来自私募基金千万美元级别的股权融资。原因很简单:我们的初心,是打造一家能够长期稳定盈利、保持独立发展、不被资本操控、也不盲目追求规模扩张的美国硅谷研究公司。
5. 为了给用户提供更高质量的内容与服务,我们正在持续扩大优秀人才的招聘规模。但由于我们对应聘者的专业能力、研究背景和行业经验要求极高,真正符合标准的人才并不容易找到。
因此,从下个月开始,我们可能会对VIP短期订阅通道进行调整,甚至关闭,以确保现有会员能够获得稳定且高质量的服务体验。
VIP订阅链接(用美国的浏览器打开):https://StockWe.com/vip
1. 我们美股投资网核心团队全部科班出身。创始人 Ken 曾任纽约证券交易所资深分析师、核心成员来自前摩根士丹利量化研究部门,工程团队则汇聚了来自谷歌与Meta的资深工程师,同时拥有清华、港大博士背景的人才。相比其他个人的财经博主,我们在专业深度、数据处理能力与研究体系上,根本不在同一个量级。
2. 我们是唯一一家敢于在2025年1月1日与2026年1月1日,连续两年公开发布“年度必买10只股”名单的财经媒体。更重要的是,这份名单中,有5只实现翻2至3倍上涨,8只实现正收益。这样的成绩背后,依靠的是团队长期深入的产业链调研、大数据建模分析与前瞻研究能力,挖掘那些尚未被市场充分定价的机会。
3. 早在2015年,美股投资网便开始自主研发AI量化选股系统,建立覆盖全美上万家上市公司的PB级亿万行数据库,整合股票、期权异动、暗池交易等多维度数据,实时追踪机构主力资金流向与持仓变化,并实现对SEC文件的7x24小时实时监控与解析。相比传统财经内容,我们更接近一家真正的大数据驱动型研究机构。旗下 AI量化分析工具 StockWe.com 目前作为VIP会员专属软件。
4. 目前,美股投资网的会员订阅人数已创下历史新高。近期,我们CEO甚至拒绝了来自私募基金千万美元级别的股权融资。原因很简单:我们的初心,是打造一家能够长期稳定盈利、保持独立发展、不被资本操控、也不盲目追求规模扩张的美国硅谷研究公司。
5. 为了给用户提供更高质量的内容与服务,我们正在持续扩大优秀人才的招聘规模。但由于我们对应聘者的专业能力、研究背景和行业经验要求极高,真正符合标准的人才并不容易找到。因此,从下个月开始,我们可能会对VIP短期订阅通道进行调整,甚至关闭,以确保现有会员能够获得稳定且高质量的服务体验。


微信分析师 微信公众号









