客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

我想问大家一个问题:
当模型能力和算力投入都已经卷到今天这个阶段,
AI 的下半场,我们到底应该关注什么?
过去这一轮 AI,本质上是在做一件事——“回答问题”。你问一句,它答一句。
谁的模型更强,谁的算力更充足,谁就更容易胜出。
但现在,拐点已经出现了。
AI 正在从“回答问题”,走向“执行任务”。也就是我们常说的 AI Agent(智能体)。
它面对的,不再是单轮对话,而是一整条完整的任务链:
从理解目标、拆解步骤,到调用工具、连接系统、读取数据、管理状态,最终把任务真正落地执行。
一旦进入这个阶段,竞争的核心就彻底变了。
比的已经不只是“算得快不快”,而是整套系统
能不能长期稳定地协同运转?
能不能把复杂流程跑通?
能不能在真实环境中持续交付结果?
这背后,考验的其实是基础设施能力。
今天要深入聊的这两家公司,正是卡位在这个关键环节——它们提供的,不只是算力,而是支撑 AI 会推理的底层能力。
熟悉我们的观众都知道,我们更倾向于把一家公司研究到足够深入,把业务拆解到足够细致。只有这样,才能真正看清它的利润究竟来自哪里,这些利润是具备长期可持续性,还是仅仅阶段性释放。也只有在这个基础上,才能进一步识别其上下游供应链中,下一轮周期可能出现的关键拐点与潜在爆发机会。
就像年初我们公开视频推介的,2026必买十只美股,上中下三集, GLW和NBIS 上涨已经超过90%,
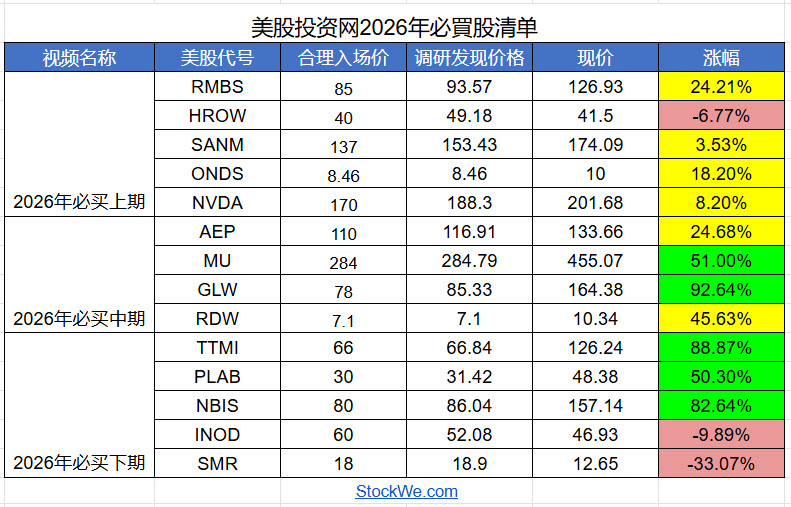
TTMI大涨超75%,MU 、RDW和 PLAB 大涨50%,视频链接我放下方,欢迎大家回顾
另外,算力互联龙头迈威尔科技 MRVL,我们 VIP 社群当时在 81 美元附近,以 30% 仓位重点布局;截至今天,这一笔的累计收益也已经达到 67%。
我们选的这些股背后,都是押中了AI基础设施中光互联和存储芯片等关键上下游供应链。
AI生态的底层承接
不过在看受益方之前,我们得先看,需求到底是从哪里冲出来的。因为只有源头真的开始放量,后面整条链的逻辑才站得住。
而在 AI 进入下半场之后,需求释放最猛、也最具有代表性的公司,非 Anthropic 莫属。
先看最核心的数据。2025 年底,Anthropic 的年化收入还只有 90 亿美元;一个月前升到 190 亿美元;而现在,已经直接冲到了 300 亿美元。这已经不是普通增长了,而是非常明显的加速放量。
更关键的是,每年在Claude上花费超100万美元的企业客户,两个月内从500家翻倍至1000家。这说明企业级AI已经跨过了“试一试”的阶段,进入了真正的大规模采购期。
但这里有一个很现实的矛盾:Anthropic 它没上市,公开市场买不到。所以资金如果想押注这条最强的增长线,最后一定会去找那个最直接的受益方。
根据我们的深度调研,这个最直接的受益方就是亚马逊。它不是一般意义上的跟着受益,而是通过五层严密的布局,把 Anthropic 的每一次爆发,都转化成了自己的真金白银。
第一层:先把最直接的钱收走——AWS
很多人看到亚马逊累计投了 80 亿美元给 Anthropic,第一反应是财务投资。
但如果把时间线拉开看,就会发现,这根本不是普通投资,而是一场一步步加深、而且始终围绕 AWS 展开的深度绑定。
2023 年 9 月,亚马逊先投 12.5 亿美元,AWS 成为 Anthropic 的主要云合作伙伴,Claude 进入 Bedrock。
2024 年 3 月,总投资扩大到 40 亿美元,绑定进一步深入到底层算力,Anthropic 也长期承诺会使用 AWS 的训练芯片和推理芯片。
2024 年 11 月,亚马逊再追加 40 亿美元,总额拉到 80 亿美元,Anthropic 又进一步把 AWS 定为首选训练合作伙伴。
换句话说,Anthropic 当前最主要、最深度绑定的基础设施承接方是 AWS。 Amazon 官方甚至直接写到,Anthropic 计划把大部分工作负载都放在 AWS 上。
这就形成了一个非常关键的闭环:
亚马逊先把钱投给 Anthropic,Anthropic 再拿着钱回来买 AWS 的算力、存储和网络资源。钱表面上是投出去了,但实际上又通过基础设施费用流了回来。
而且这已经被数字验证过。2025年9月,Anthropic的估算收入大约是25.5亿美元,但它支付给AWS的计算费用却高达26.6亿美元。也就是说,它赚到的钱,几乎转头就花回了AWS。
按Anthropic当前300亿美元的年化收入体量来测算,只要未来大约40%到50%的计算需求继续留在AWS,亚马逊每年就有机会多拿到100亿美元以上的直接收入增量。所以这层来看,亚马逊成功的把Anthropic变成了一个会持续给AWS交钱的超级客户。
第二层:打破“芯片霸权”
云收入再高,如果底层永远依赖英伟达,利润天花板就始终在那里。
你可以盖很大的楼,但最关键的钢筋、水泥、吊车都在别人手里。
所以亚马逊真正想做的,不只是继续卖云,
而是借 Anthropic 这种最顶级的模型客户,把自己的训练芯片 Trainium 和推理芯片 Inferentia 真正推上主战场。
Anthropic 在这里扮演的,不只是客户,更像一块试金石。它不仅长期承诺使用亚马逊自研芯片来做训练和推理的一部分核心工作负载,还深度参与了芯片和软件栈的协同优化。这意味着,Anthropic 的存在,等于帮亚马逊向全市场证明一件事:最先进的大模型,不一定只能跑在英伟达上,也可以跑在亚马逊自己的芯片上。
而且这已经有数据支持。
Trainium 在训练环节,最高可以带来 50% 的成本节省,并减少 29% 的能源消耗;
Inferentia2 在推理环节性能更强,每瓦性能提升 50%。
对 Anthropic 这种模型越来越大、调用越来越密的公司来说,这不是小修小补,而是会直接影响扩张速度和成本结构。
更关键的是,亚马逊计划在 AWS 体系里集成 100 万颗 Trainium,用来承接 Anthropic 以及其他客户的需求。
这说明它不是把自研芯片当备胎,而是在借 Anthropic,把自己的芯片一步一步推成主力。
第三层,Bedrock的“平台化收割”
如果说前两层赚的是底层的钱,那到了第三层,亚马逊赚的就不只是“卖算力”的钱了,而是入口的钱。
目前,Claude 系列模型被公认为 Bedrock 上的“旗舰级”产品。企业想要在业务里接入 Claude,最安全、最方便的路径就是通过 Bedrock。
这里亚马逊藏了一个杀手锏:极高的利润分成。
根据行业分析,通过 Bedrock 转售 Anthropic 服务所产生的毛利润中,亚马逊的分成比例高达 50%。这意味着亚马逊不仅收了算力的“过路费”,还要收一笔高额的“平台税”。
这种“平台化收割”的威力和确定性是非常惊人的。分析机构 Wolfe 预计,Anthropic 对 AWS 的收入贡献将从 2025 年的 39 亿美元,爆炸式增长到 2027 年的 250 亿美元,翻6.4倍!
更关键的是安全性护城河。Anthropic 强调的“宪法 AI”安全特性,极大地契合了医疗(如辉瑞)、金融(如布里奇沃特)等受监管行业的刚需。这些巨头通过 AWS 的销售网络接入 Claude,形成了一个很难被打破的生态闭环。
第四层,从“单王”到“双王”。
进入2026年2月,亚马逊宣布对OpenAI进行高达500亿美元的投资,并使AWS成为OpenAI企业平台的“独家第三方云分发合作伙伴”。这一步的意义,不是“又投了一家公司”,而是亚马逊开始从一家模型阵营的受益者,变成整个AI基础设施世界里的总入口。
原本OpenAI与微软是穿同一条裤子的,但随着双方关系出现裂痕,OpenAI转向亚马逊寻求算力和渠道。现在,无论企业选Claude还是选GPT,亚马逊都能从中获利。
更关键的是,OpenAI承诺在AWS上消耗约2GW的Trainium算力,这极大地加速了亚马逊自研芯片的规模化进程。全球最顶尖的两家模型公司,正在一起把亚马逊的云、平台和芯片体系往上抬。
第五层,智能代理带来的“持续收费
这种收割逻辑最终将随着Agentic时代的到来,被推向更高的维度。随着Claude 4.5、4.6这类具备长程推理能力的模型出现,AI更像一个长时间在线的数字员工。
这对亚马逊意味着什么?意味着 AWS 和 Bedrock 的收费逻辑,会从过去更像“按次收费”,走向一种更像“按驻留时间收费”“按任务价值收费”的模式。以前模型回答完一句话,资源就释放了;但到了智能代理时代,一个 AI 可能连续工作几小时、几天,持续占用算力、存储、状态管理和上下文环境。这时候卖的就不只是模型调用,而是整套数字劳动力的运行环境。
而且亚马逊已经在提前卡这个位置。
它和合作伙伴正在推进“状态化运行时环境”,让 AI 代理在 Bedrock 中具备持久记忆和上下文延续能力。
这意味着亚马逊不只是卖模型、卖云,它开始卖未来智能代理真正“上班”所需要的那整套底层基础设施。
这种递进的霸权逻辑,已经开始在财务报表里兑现。
根据 Wolfe 的预测,随着 Anthropic 的爆发以及 100 万颗 Trainium 芯片的逐步集成,AWS 在 2026 年和 2027 年的收入增速有望达到 30%,高于市场此前 25% 的预期。到 2027 年底,AWS 总收入预计将突破 2165 亿美元,其中仅 Anthropic 相关业务的贡献就可能占到 11% 以上。
美银的测算也印证了这一趋势:仅 Anthropic 一家客户,在 2026 年一季度的贡献就高达 13 亿美元,这一数字甚至超过了市场对整个 AWS 当季增长额的预期。
所以,把整件事总结成一句话就是:
Anthropic 的爆发,表面上成就的是一家模型公司;
但真正持续兑现的,是亚马逊在 AI 下半场对云、平台、自研芯片和运行环境的全面卡位。
如果你看到这里,已经发现亚马逊根本不是你原来以为的那个亚马逊,那就顺手点个赞、订个阅。
如果这期视频点赞能过 1000,我会把手上最新调研的那批高弹性、真正有机会走出大行情的公司,加速整理出来,第一时间做给你看。
AMD
说到这里,亚马逊讲的,其实是 AI 下半场里最先兑现利润的逻辑。
那接下来,我们要看的,就是 AI 下半场里,最有可能率先被重估的硬件方向。
数据中心的需求结构正在发生变化。
过去,传统 AI 数据中心里,CPU 和 GPU 的配比大约是 1:4 到 1:8;
但到了 Agent 推理时代,这个比例正在向 1:1,甚至 1:2 靠近。
而且变化还不只是配比重估,
CPU 的总需求也在同步放大。
传统数据中心每 1GW 大约需要 3000 万个 CPU 核心;
可一旦进入 Agent 场景,这个数字可能直接升到 1.2 亿个,相当于一下放大了 4 倍。
前面我们已经讲过,AI 一旦从“回答问题”走向“执行任务”,市场真正开始重估的,就不再只是单点算力,而是整套系统的运行能力。
所以接下来真正重要的问题,不是“CPU 会不会变重要”,而是:这条逻辑,最先会兑现到谁身上?
如果只看这个问题,我会先看 AMD。
原因很简单。
这轮变化对整个 CPU 产业链当然都是利好,Intel 会受益,云厂商自研 CPU 也会受益。但如果只看二级市场,谁最有机会把“需求抬升”最快变成“业绩弹性”,AMD 的位置明显更舒服。
为什么?因为 AMD 吃的不是单一逻辑,而是两层甚至三层逻辑叠加。
第一层,是它本来就在服务器 CPU 这条线上,占着非常关键的位置。
AI 下半场一旦真正落地到企业流程,数据调度、任务编排、状态管理、数据库访问、系统调用,这些工作都会变得更重。
而这些环节,本来就不是 GPU 一家独大的世界。谁能提供更强、更高密度、更高效率的服务器 CPU,谁就更容易先把这波需求接住。AMD 正好站在这里。
第二层,更关键。
AMD 不是一家纯 CPU 公司。它一手抓着服务器 CPU,另一手又有自己的 AI GPU。这意味着,如果未来 AI 数据中心真的从“单一 GPU 逻辑”走向“GPU + CPU 协同逻辑”,那 AMD 的弹性,就会比很多只卡住单一环节的玩家更大。
说白了,市场过去看 AMD,更多是在问一个问题:它能不能在 GPU 上追上英伟达?但到了现在,这已经不是看 AMD 最核心的角度了。因为 AMD 真正值得重估的地方,未必只是 GPU 追到哪里,而是它同时卡住了 CPU 和 GPU 两个关键位置。
一旦数据中心的定价逻辑开始从“谁的显卡更强”,转向“谁能把整套系统真正跑起来”,AMD 的估值逻辑就会变。
所以,过去 AMD 更像一个“AI GPU 替代品”的故事;但到了现在,它开始更像一个 AI 运行时代的系统级受益者。
而且这件事,最近已经开始有新的验证了。
AMD 周四大涨 7.8%,背后其实是几条逻辑开始往一起收。
一方面,Bernstein 周四把 AMD 的目标价从 235 美元上调到 265 美元,继续强化服务器业务走强这条主线;
另一方面,渠道侧对 CPU 和 GPU 的环比反馈也都还在改善。
同时,市场也开始重新定价另一条更有想象力的线索:随着顶级模型厂对算力的需求继续上升,AMD 正在越来越有机会进入更核心的算力分配体系。
SemiAnalysis 最新判断提到,Anthropic 之所以把 AMD 纳入讨论,核心原因就在于它需要更多算力,而 AMD 的加入,能够直接扩大它可调用的总算力池。
如果这条线继续往下走,那 AMD 的意义,就不再只是“有没有机会追英伟达”,而是开始进入顶级模型公司真实的算力调度体系。
这点非常重要。因为它说明,未来真正支撑 AMD GPU 业务的,不再只是单一客户、单一订单,
而是顶级模型厂对第二供应体系的集体需求。
从更大的格局看,OpenAI、Meta,再加上现在被市场讨论的 Anthropic,正在一起把 MI450 在 2027 年的需求底盘做厚。这对 AMD 来说,是非常关键的信号。
第三层,也是市场很容易忽略的一点:
AMD 这条线最吸引人的,不只是它能受益,而是它的受益方式,更容易被市场快速定价。
什么意思?因为亚马逊那条线,市场看的是平台税、生态绑定、长期基础设施收益,逻辑很强,但兑现节奏偏平台型。而 AMD 这条线,一旦市场真的确认“CPU 在 AI 下半场不只是配角”,它的业绩弹性和估值弹性,会更容易在股价上被快速反映出来。
这也是为什么,我会把亚马逊和 AMD 看成两种完全不同的赚钱逻辑:
亚马逊,赚的是最稳、最先兑现的钱;
AMD,赚的是结构变化一旦被确认之后,最容易被重估的钱。
那 Intel 呢?Intel 当然不是没机会。只要 CPU 需求真的抬升,作为传统服务器 CPU 龙头,它理论上一定受益。
只不过,两条逻辑还是不一样。
AMD 这条线,更偏向需求抬升之后的直接承接;而 Intel 这条线,市场交易得更多的,还是修复预期——包括制程推进、产品兑现、节奏落地。
换句话说,这轮变化里,两家都会受益,但 AMD 更偏兑现,Intel 更偏修复。
这就是为什么,如果你问我,在 AI 下半场这条线里,谁是最值得重点讲的那个名字,
我还是会先看 AMD。
视频最后我们总结一下,亚马逊和 AMD 代表的是两种完全不同的赚钱逻辑。
一个赚的是 AI 生态里最稳、最先兑现的钱。
一个赌的是 AI 下半场硬件结构变化带来的重估空间。
所以最后我也把这个问题留给你:
如果现在只能二选一,
你更愿意押注亚马逊这种“先收钱的底层平台”,
还是 AMD 这种“结构变化里的弹性受益者”?
为什么?评论区告诉我你的答案。我想看看,到底是“稳着收钱”更有吸引力,还是“弹性重估”更有杀伤力。感谢观看,下期再见!
周四(4月16日),标普500和纳指再度刷新历史新高,纳指更是走出12连阳,创下2009年以来最长连涨纪录。这也再次验证了我们上周五在《美股下周将会爆涨》一文中的判断。
(纳指 12 日滚动涨幅,已逼近近几年最强一轮反弹)
一轮“流动性 + 仓位”的正反馈
支撑这轮上涨的核心是过去一周系统性策略资金(CTA)、对冲基金、高频资金以及杠杆 ETF,合计向美股注入了近 500 亿美元。
这是一批“更看价格、不太看价值”的资金。
它们带来的影响,不只是把指数往上推了一点,而是直接改变了市场的运行方式:
指数上涨 → 触发趋势模型 → 被动加仓 → 波动率回落 → 杠杆资金继续放大仓位 → 空头被迫回补。
这里有两个细节值得注意:
第一,波动率在下降。
波动率越低,CTA 和杠杆资金可加仓的空间就越大。换句话说,波动率回落本身,就是这轮行情的放大器。
第二,空头回补正在成为边际买盘的重要来源。
也就是说,现在很多买盘,并不是新增多头真的特别乐观,而是空头不得不买回来。
所以,当前这轮上涨,本质上更像是一个“流动性 + 仓位”的正反馈闭环,而不是盈利预期同步大幅上修带来的普遍重估。
这也对应了当前市场最大的分歧。
从目前看,两种力量都在起作用。但后者,也就是交易结构和仓位推动的权重,正在上升。
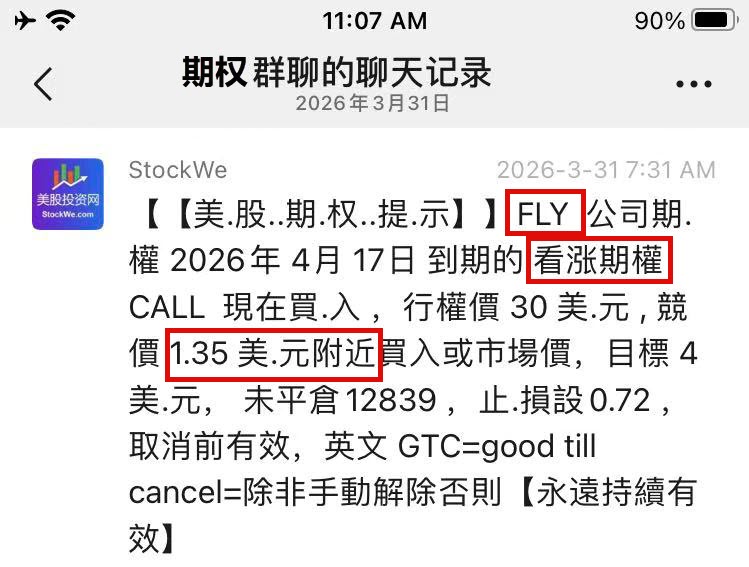
被我们称为“小 SpaceX”的 FLY,今天表现真太牛了!暴涨近 18%。
就在本月初,我们专门发布了深度文章 《美股 新开仓小SpaceX,太空股集体暴涨背后的机遇!FLY》,把我们看好 FLY 的核心逻辑写得非常清楚。
重点来了——那时候它多少钱?才23.62美元。截止现在收益几乎翻倍!
如果你想复制我们的成功
使用顶级的美股AI量化分析工具添加微信号 MaxFund
AI硬件链的业绩爆发
更关键的是,这种结构性强势,正好又遇上了芯片产业链财报与指引的连续确认:周三 ASML 上调全年展望,周四 TSMC 交出强劲财报并继续上修指引。 这等于制造端和设备端,连续给市场补了一层基本面确信。
先看 TSMC。
台积电 Q1 净利润达到 5725 亿新台币,约合 182 亿美元,同比增长 58%,创下纪录;营收 359 亿美元,同比增长 35.1%,同样超出预期。更重要的是,公司把全年资本开支锁定在 520 亿到 560 亿美元指引区间的高端,并将全年美元收入增速预期上调到 30% 以上。
再看 ASML。
ASML 周三把 2026 年全年营收展望上调至 360 亿到 400 亿欧元,毛利率指引上调至 51% 到 53%,高于此前 340 亿到 390 亿欧元的区间,核心驱动同样来自 AI 设备需求。
这两个信号放在一起,意义非常直接。台积电代表制造产能,ASML 代表设备供给,当产业链两端同步上修时,市场就很难再继续拿“AI capex 快见顶了”这个逻辑去压估值。
更重要的是,这轮景气度强化,不只是单点受益。2026 年美国云厂商在数据中心上的支出预计将超过 6000 亿美元,而且需求正在从训练端向推理端扩散。
这意味着,AI 的投资浪潮没有减弱,反而正在深化。资金给了趋势,基本面给了确信,所以市场接下来要重估的,也不再只是芯片设计这一个点,而是从先进制程、先进封装到设备、产能供给的整条硬件产业链。
情绪外溢:从“买确定性”走向“买故事”
当资金逻辑和产业逻辑同时成立时,市场情绪就一定会往外溢。
一个很明显的标志,就是和主线关联度并不高的公司,只要贴上热门标签,也能被资金极端追捧。
鞋履品牌Allbirds(BIRD)周三宣布转型AI计算基础设施+出售资产融资5000万可转债,股价暴涨582%,单日成交近39亿美金,空头亏损超1300万美金。
紧接周四,社交公司Myseum(MYSE)改名“Myseum.AI”,盘前一度飙200%,收盘涨幅129.17%,跟随Allbirds跨界AI热潮。
这类行情说明,市场已经开始从“买确定性”走向“买故事”。这种现象通常会带来两个结果。
第一,指数层面会更抗跌。
因为主线太热,资金会不断寻找新的标的去承接热度。
第二,个股分化会迅速加剧。
因为当越来越多资金开始追逐概念时,错误定价也会明显变多。
接下来市场会分成三类资产:
浏览器打开 https://StockWe.com/vip 订阅
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准K线信号第一时间发到您手机APP!
把一家美股公司“研究透”,听起来像是基本功,但它真正的价值,在于帮你跨过大多数投资者始终过不去的几道坎。
首先,是看清“赚的是什么钱”。
很多公司表面上在同一个赛道,但赚钱逻辑完全不同。有的赚周期的钱,有的赚技术红利,有的赚渠道,有的赚垄断。只有把业务拆到足够细,你才知道它的利润来自哪里,这些利润是可持续的,还是阶段性的。一旦这点看清,很多“看起来便宜”的机会,其实就不再有吸引力了。
其次,是建立对未来的“可推演性”。
市场真正给高估值的,从来不是当下,而是“确定性”。如果你只是看财报和新闻,很难判断未来。但当你把公司研究透——包括产品、客户、竞争对手、产业链位置——你是可以大致推演它未来1-3年的增长路径的。也就是说,你买的不是一个“故事”,而是一条可以验证、可以跟踪的增长曲线。
第三,是在波动中拿得住。
大多数人亏钱,不是因为选错公司,而是拿不住。股价一跌就怀疑逻辑,一涨又怕追高。为什么?因为认知不够深。
当你真的把公司研究透,你会清楚:这次下跌是基本面变化,还是情绪波动。前者要走,后者反而可能是机会。这种“有依据的定力”,才是长期收益的来源。
第四,是找到真正的“非共识机会”。
市场上真正的大机会,往往来自“还没被充分理解”的公司。如果你只是看共识信息,你只能得到共识收益。但当你研究深一层,看到别人没看到的增长驱动,比如一个被低估的业务线、一个刚起量的新市场、或者一个即将兑现的技术拐点,你才有可能在股价启动前就埋伏进去。
最后,是知道什么时候该卖。
很多人会买不会卖,本质也是因为不够了解公司。研究透之后,你会有一套自己的“退出条件”:是增长不及预期?竞争格局恶化?还是估值透支未来?当这些关键变量发生变化时,你能更理性地做决策,而不是被情绪带着走。
美股投资网总结一句话:
把一家公司研究透,本质上不是为了“更懂这家公司”,
而是为了在不确定的市场里,建立属于你自己的确定性。
这件事看起来慢,但长期来看,它是少数能把投资从“靠运气”,变成“靠认知”的路径。
原材料与采矿
MP (MP Materials) - 稀土
FCX (自由港麦克莫兰) - 铜金属
TECK (泰克资源) - 资源
ALM (Almonty Industries) - 钨
AA (美国铝业) - 铝业
特种材料与合金
CRS (Carpenter Technology) - 特种合金
ATI (ATI Inc) - 特种金属
MTRN (Materion) - 先进材料
GLW (康宁) - 特种玻璃
HXL (Hexcel) - 复合材料
PKE (Park Aerospace) - 航空航天材料
电子与半导体
ADI (亚德诺) - 半导体
STM (意法半导体) - 半导体
IFNNY (英飞凌) - 半导体
MCHP (微芯科技) - 半导体
QRVO (Qorvo) - 射频芯片
MRCY (Mercury Systems) - 国防电子
TTMI (TTM Technologies) - 电路板
AVGO (博通) - 网络芯片
COHR (Coherent) - 激光光学
LITE (Lumentum) - 光学器件
NVDA (英伟达) - 人工智能计算
推进系统与燃料
LIN (林德) - 工业气体
APD (空气化工) - 工业气体
AIQUY (液化空气) - 工业气体
NEU (NewMarket) - 推进剂
组件与子系统
TDY (Teledyne Technologies) - 成像设备
APH (安费诺) - 连接器
KRMN (Kaman Holdings) - 航空部件
RBC (RBC Bearings) - 轴承
APTV (安波福) - 车载电子
HON (霍尼韦尔) - 航电系统
PH (派克汉尼汾) - 流体控制
MOG.A (Moog) - 执行器
GHM (Graham) - 低温设备
AME (阿美特克) - 传感器
航天器与发射系统
RDW (Redwire) - 航天部件
LMT (洛克希德·马丁) - 国防航天
RKLB (Rocket Lab) - 运载火箭
KTOS (Kratos Defense) - 防卫系统
BA (波音) - 航空航天
FLY (Firefly Aerospace) - 运载火箭
NOC (诺斯罗普·格鲁曼) - 国防航天
VOYG (Voyager Technologies) - 空间站
MDA (MDA Space) - 卫星技术
LUNR (Intuitive Machines) - 月球着陆器
YSS (York Space Systems) - 卫星平台
RTX (RTX) - 国防航天
卫星运营商与服务
GILT (Gilat Satellite Networks) - 地面网络
AMZN (亚马逊) - 卫星互联网
VSAT (Viasat) - 卫星通信
GSAT (Globalstar) - 卫星通信
ASTS (AST SpaceMobile) - 太空通信
PL (Planet Labs PBC) - 地球观测
SESG (SES) - 卫星运营
BKSY (BlackSky Technology) - 地球观测
ETL (Eutelsat Communications) - 卫星运营
SPIR (Spire Global) - 卫星数据
IRDM (铱星通信) - 卫星通信
TSAT (Telesat) - 卫星通信
1。特朗普目前的执政核心逻辑是什么?
他宣称2024年的大选胜利赋予了他“前所未有的强大授权”。
核心逻辑 = 完全按照自己的意愿行事,几乎不在乎国会的制衡或政治后果。
具体表现 → 强推极不受欢迎的政策(如伊朗战争、关税、严厉的驱逐行动)+ 随意发表极端言论。
2.为什么内部开始出现“他已经失控”的担忧?
行为极度缺乏连贯性与底线。
具体案例 → 发动伊朗战争却对基本细节一无所知 + 威胁犯下战争罪 + 与教皇发生公开争执 + 发布将自己描绘成耶稣的AI图片。
结果 = 连他曾经的铁杆盟友(如玛乔丽·泰勒·格林等)都警告他可能“疯了”,右翼内部甚至开始讨论使用第25条修正案罢免他的可能性。
3.这些政策和行为在民意上表现如何?
用大白话总结就是:极其不受欢迎。
数据反馈 → 61%的美国人(包括30%的共和党人)认为他“随着年龄增长变得喜怒无常”。
政策反噬 = 无论是因为镇压移民导致抗议者死亡,还是政府效率部(DOGE)削减受欢迎的开支项目,都在不断引发民意反弹。
现状 = 他的民调支持率跌至新低,甚至比2021年1月6日事件后还要糟糕。
4.共和党目前陷入了什么战略困境?
核心矛盾 = 共和党需要在2026年中期选举中保住席位,但特朗普的随心所欲正在直接摧毁这些选票。
威慑失效 → 尽管知道他正在伤害政党,绝大多数议员依然选择对他唯命是从。
选项匮乏 = 极少数人试图在立法权上施压(例如拒绝2000亿美元的战争拨款),但这根本无法实质性限制特朗普的行政权力。
5.这对2026年中期选举意味着什么?
基本上就代表着共和党面临巨大的崩盘风险。
选情预警 → 民主党在最近的特别选举中以创纪录的优势胜出 + 大批2024年支持特朗普的选民开始感到后悔。
最终推演 = 如果共和党议员不开始与特朗普保持政治距离,他们很可能在2026年失去国会控制权,进而面临民主党的强力传唤与调查。
特斯拉 (TSLA) 股票今天大涨的原因是首席执行官埃隆·马斯克宣布,特斯拉AI芯片设计团队已成功完成AI5芯片的流片。这标志着该芯片迈向制造阶段的重要里程碑。马斯克在社交平台上发文称:“祝贺特斯拉AI芯片设计团队完成AI5芯片流片!AI6、Dojo3以及其他令人兴奋的芯片也在研发中。”马斯克还感谢了合作伙伴台积电 (TSM) 和三星在芯片量产过程中的支持,并称“AI5芯片未来将成为全球产量最高的AI芯片之一”。
据悉,AI5是特斯拉的第五代AI芯片,主要面向地面应用。其性能目标直指行业领先水平,在单芯片配置下性能可与英伟达Hopper架构相当,双芯片配置则能媲美英伟达Blackwell架构,同时拥有更低的成本和功耗。这款芯片将搭载于特斯拉全系车型、未来的无人驾驶出租车(Cybercab)以及擎天柱(Optimus)人形机器人中,是特斯拉地面算力布局的核心。
马斯克此前曾表示,AI5芯片计划于2027年进入大规模生产阶段,旨在取代特斯拉汽车中目前使用的AI4芯片。流片是芯片量产前的关键环节,检测设计的芯片是否可用,进而为后续的大规模量产做准备。AI5芯片如今成功流片,意味着该芯片朝着大规模量产迈出了坚实的一步。
值得一提的是,紧随AI5芯片之后的A16芯片目前正处于研发阶段。马斯克在上月曾表示,可能在12月份完成AI6芯片的流片。AI5芯片与A16芯片之间的迭代周期仅为9个月,行业常规芯片迭代通常需18个月以上。特斯拉凭借其自研芯片、自动驾驶算法与整车制造的闭环生态,可实现参数快速调试、场景即时反馈,进而将研发周期大幅压缩至9个月。
特斯拉AI5与AI6芯片——将成为数百万辆无人驾驶出租车与擎天柱人形机器人的统一“大脑”、以及Dojo 3芯片——专为严苛却又极具发展潜力的太空环境量身打造——是特斯拉在3月底正式启动的Terafab超级芯片工厂项目的重要“成员”。Terafab项目预计将实现每年超过1太瓦(1TW)的算力产出,这相当于当前全球AI芯片年总算力产出的约50倍。马斯克曾表示,这将是迄今为止历史上最宏大的芯片制造项目。
早在2025年股东大会上,马斯克就首次明确“Terafab”芯片工厂构想,直言现有供应商产能无法满足未来需求,自建工厂势在必行。此后,他在财报电话会、社交平台多次重申计划,强调造芯对核心业务的决定性意义。
马斯克表示,为支撑特斯拉完全自动驾驶(FSD)软件的持续迭代以及擎天柱机器人的大规模部署,特斯拉对芯片的需求每年将达到1000亿至2000亿颗,即便是全球晶圆代工厂按照最乐观的预测进行扩产,其产能也无法满足特斯拉未来对AI芯片的爆炸性需求,因此自建一座大型晶圆厂“势在必行”。
马斯克称:“我们非常感谢现有的供应链,感谢三星、台积电等公司,希望他们能够尽快扩大规模,我们将购买他们所有的芯片。我已经跟他们说过这些话了,他们能接受的扩张速度是有上限的,但这个速度远低于我们的预期,所以我们要建造Terafab。”
据测算,Terafab项目投产后,特斯拉的芯片综合成本可降低50%至70%,算力电力成本仅为地面光伏的1/3至1/5,产品迭代速度将提升2至3倍,这将极大地增强特斯拉及其关联公司的成本优势和技术领先地位。
然而,跨界进入半导体生产领域也意味着特斯拉将面临高投入、高风险的双重挑战。尽管特斯拉拥有超过400亿美元的现金储备,但面对Terafab项目高达数百亿美元的潜在总成本,其资金压力依然巨大。此外,特斯拉作为一家汽车制造商,毫无半导体制造经验,从零开始建造一座采用2纳米制程的晶圆厂,面临着设备采购、人才短缺和良率控制等多重难题。因此,这一宏伟计划将令特斯拉面临着巨大的财务和技术挑战。
目前,Terafab项目官网已正式上线,并开放了特斯拉、SpaceX、xAI三大体系的相关岗位招聘,显示出项目已进入实质推进阶段。行业分析认为,Terafab不仅是特斯拉垂直整合产业链的关键一步,更是对全球算力格局和芯片产业的一次重大探索。
近日美国证券交易委员会SEC彻底重塑“日内交易(Pattern Day Trading)制度”。如果你做美股,这条规则的影响,远比你想象的大。
过去二十年,美股对散户日内交易有一道非常明确的门槛:账户低于2.5万美元,你基本没有资格高频交易。
规则很简单:
5个交易日内超过4次日内交易
→直接被标记为“PDT账户”
→交易权限被限制
这本质上是一个“阶级制度”:
有钱→可以做T + 高频
没钱→只能慢慢买卖
但这一次,SEC直接把这套体系连根拔起。
二、新规到底改了什么?
从“账户规模限制”→变成“风险驱动限制”
具体来看:
1)取消2.5万美元门槛
最核心的一刀:不再要求最低账户资产,小资金也可以合法高频交易,这对散户来说,是历史性松绑
2)取消“日内交易者”身份定义
过去你一旦被贴上PDT标签:券商风控直接盯死你,灵活性极低
现在:
不再有这个标签
所有人统一规则
3)引入“实时风险保证金体系”(重点)
这是这次改革真正的核心,但很多人还没意识到。
未来的逻辑变成:你能不能交易,不看你有多少钱,而看你当前的风险敞口有多大
换句话说:不是限制你“做几次交易”,而是限制你“承担多少风险”,这已经是机构化风控思维了。
三、这件事为什么现在发生?
表面上看,是监管“放松”。但本质上,是三股力量推动的结果:
1)散户力量已经无法忽视
从2020年开始:
meme股行情
零佣金交易
移动端券商崛起
散户已经从“边缘参与者”变成市场核心流动性提供者,监管不可能再用20年前的规则管现在的市场。
2)交易技术已经彻底改变
过去限制PDT,本质原因是:散户风控能力弱和高频交易容易爆仓
但现在:实时风控系统成熟,券商可以动态监控风险,所以规则从:“限制行为”→“控制风险”
3)券商也在推动(很关键)
别忽略一点:券商是最大受益者之一,美股投资网获悉,利好了 HOOD BULL SCHW IBKR
交易越频繁:订单流收入越高,融资融券收入越高
这背后其实是:交易自由化 + 券商商业模式升级
四、市场真正的影响(重点)
很多人会简单理解为:“散户利好”,但如果你站在更高维度看,会发现事情没那么简单。
1)短期:交易量爆炸
可以预期:
小账户开始频繁做T
日内波动放大
流动性提升
尤其是:
小盘股
高波动AI概念股
波动可能明显增强
2)中期:散户分化加剧
规则放开≠都能赚钱
现实会是:
一部分人交易能力强→放大收益
大多数人→放大亏损
因为:
频率放开,本质是放大人性
3)长期:市场更“机构化”
听起来反直觉,但很关键:
这套“风险驱动”的体系,本质是把散户:
→往机构交易模型上引导
未来市场会变成:
行为更像机构
风控更像机构
但参与者更多是散户
五、真正的机会在哪里?
如果你只是把这条新闻理解为“可以多做几次交易”,那就太浅了。
真正的机会在三个方向:
1)券商板块(直接受益)
交易频率提升→收入提升
重点关注:
零佣金券商
高频交易用户占比高的平台
2)高波动资产(交易型资金涌入)
包括:
AI概念股,小盘科技股,期权活跃标的,这些地方会成为“新战场”
3)流动性驱动行情(核心逻辑)
未来一段时间,你会看到:价格不完全由基本面驱动,而是由“交易行为”驱动,这对你做交易来说,意义非常大。
六、最后说点真实的
这条规则,本质上是把一个问题交还给市场:你到底有没有能力,在更自由的环境下活下来?
以前是:监管帮你“限制风险”,以后是:市场直接“淘汰弱者”
如果你是长期投资者,这件事影响有限。
但如果你是短线中线投资者——这可能是过去十年最重要的一次规则变化。如果你想向前纽约证券交易所资深分析师Ken学习如何做短线做Day Trade,他拥有25年美股交易经验,熟悉机构的操盘方法和投资策略,这些都是普通网红博主难以具备的、源自华尔街一线工作的专业积累。
目前,他已经将系统学习技术K线交易课程免费开放,感兴趣可以前往:
https://stockwe.com/col/videos
需要注意的是,国内部分地区访问美国网站可能需要借助网络工具。
Layer 1 :原材料
•定位:I.整个产业链的“地基”
•核心作用:提供光芯片制造的核心原材料,是所有光器件的物理基础
◦ $AXTI :砷化镓、磷化铟等化合物半导体衬底龙头
◦ $IQE :IQE plc,全球领先的外延片供应商,用于光通信、激光芯片
◦ $SOI :硅基衬底供应商,硅光芯片核心材料
Layer 2 :核心激光器
•定位:II. 核心光源,光信号的“发电站”
•核心作用:产生光信号,是所有光传输、光互联的“源头”,没有激光器就没有光通信
◦ $LITE 全球激光芯片龙头
◦ $AAOI数据中心激光收发器、激光芯片供应商
◦ $COHR :Coherent,高功率激光器、光芯片龙头,覆盖数据中心、电信市场
Layer 3 :制造与封测
•定位:III. 晶圆厂与封装,光芯片的“加工厂”
•核心作用:光芯片的晶圆制造、封装测试,是把设计变成实物的关键环节
◦ $TSEM :特色工艺晶圆厂,专注光芯片、射频芯片制造
◦ $FN :鸿海精密,全球最大的OSAT(封测代工),承接光器件封装
Layer 4 :数字信号处理器与架构
•定位:IV. 信号智能,光信号的“大脑”
•核心作用:处理高速光信号,实现电-光信号转换、信号调制解调,是高速光模块的核心
◦ $MRVL :高速光DSP芯片龙头,800G/1.6T光模块核心供应商
◦ $AVGO :博通全球光DSP、光互联芯片龙头,AI数据中心核心供应商
Layer 5 :CPO共封装光学、聚合物与中介层
•定位:V. 下一代AI算力的“核心赛道”
•核心作用:CPO(共封装光学)是当前AI算力最核心的技术方向,把光引擎和AI芯片共封装,解决高带宽互联问题;中介层是实现高密度互联的关键
◦ $SIVE :CPO光引擎、硅光芯片供应商
◦ $ALMU 光电探测器和传感器芯片
◦ $POET 光电集成技术
◦ $LWLG 光通信聚合物材料研发
Layer 6 :全球与数据中心互联传输
•定位:VI. AI算力的“高速公路”
•核心作用:数据中心之间全球电信网络的高速光传输,是AI算力跨地域调度的基础
◦ $CIEN :Ciena,全球电信光网络设备龙头,DCI、骨干网设备核心供应商
Layer 7 :测试与老化
•定位:VII. 产业链的“质检站”
•核心作用:光芯片、光模块的测试、老化验证,确保产品可靠性,是量产的最后一道关卡
◦ $FORM 光学测试和测量技术的提供商
◦ $AEHR :半导体/光芯片测试设备龙头
美股投资网 http://StockWe.com
#美股 #光通讯 #光模块 #光传输 #牛股 #美股研究报告 #美股推荐 #纳斯达克 #金融 #财经 #英伟达
本周美股里,最值得重点关注的不是“便宜股”,而是“事件驱动最强”的股票。按当前时间 2026年4月14日(周二)来看,美股投资网会优先盯这 5 只:Wells Fargo、UnitedHealth、TSMC、Netflix、Apple。理由是:它们要么正处于财报窗口,要么是宏观与行业情绪的核心传导标的,同时最新股价波动和市场关注度都很高。
1) Wells Fargo(WFC)—本周“财报季风向标”
Wells Fargo 的 Q1 2026 财报就在 4月14日,属于本周最直接的事件股之一。最新股价约 81.70 美元,当日跌幅约 5.7%,说明市场对财报或管理层指引已经出现明显反应。银行股通常是美股财报季的“第一棒”,其净息差、贷款需求、信用成本和管理层对美国消费者与企业信贷的表态,都会影响整个金融板块乃至大盘风险偏好。
看点:
管理层是否下调全年展望
消费者信用和商业贷款质量是否恶化
利率路径变化对净利息收入的影响
一句话判断:
如果你想看“本周市场对美国经济基本面的第一反应”,WFC 很值得盯。
2) UnitedHealth(UNH)—防御板块的核心样本
UnitedHealth 最新股价约 314.19 美元,市盈率约 17.8 倍,在大型权重股里估值不算激进。医疗保险和医疗服务股常常在经济不确定阶段承担“防御资产”角色,所以 UNH 不只是看财报,更是在看市场是否愿意重新拥抱低波动、高现金流板块。
看点:
医疗成本率有没有超预期上升
Medicare Advantage 相关利润率趋势
2026 年全年指引是否稳健
一句话判断:
如果本周市场从高弹性科技切回防御,UNH 很可能是机构资金优先选择的锚点之一。这个逻辑带有推断性质,但与其估值位置和板块属性一致。
3) TSMC(TSM)— AI 链最重要的财报之一
TSMC 将在 2026年4月16日举行 1Q26 财报会,这是本周最关键的半导体事件之一。公司给出的季度指引区间显示,1Q26 营收指引为 346 亿至 358 亿美元,毛利率指引为 63% 至 65%,本身就反映出高端制程需求仍强。其美股最新价格约 379.89 美元,当日上涨约 2.9%。
TSMC 的特殊性在于:它不是单一公司逻辑,而是 AI 资本开支、先进制程、先进封装、苹果/NVIDIA 等终端需求的总交叉点。如果 TSMC 给出强指引,通常会外溢到整个芯片链;反之,如果管理层对需求、产能利用率或资本开支偏谨慎,半导体板块容易整体承压。
看点:
3nm、2nm、先进封装需求
AI 相关订单延续性
美国扩产与资本开支节奏
对下半年行业景气的表述
一句话判断:
如果你本周只能选一只“最有行业穿透力”的股票,TSM 很可能排第一。
4) Netflix(NFLX)—成长股情绪测试器
Netflix 是本周另一只非常值得盯的成长股。它当前股价约 106.28 美元,市值约 5095 亿美元,市盈率接近 48.8 倍,说明市场已经给了相当高的增长预期。高估值成长股最怕的不是利润差,而是用户增长、ARPU、广告层级、自由现金流或下季指引不够强。
市场讨论重点通常不是“这一季好不好”,而是:
用户净增是否继续超预期
提价后留存率是否稳定
广告业务变现是否提速
管理层对后续季度的指引是否继续乐观
由于 Netflix 对风险偏好和长久期成长股情绪有较强代表性,它本周很像一个“成长股温度计”。
5) Apple(AAPL)—宏观与供应链情绪核心资产
Apple 本周未必是最强事件股,但一定是最不能忽视的权重股。最新股价约 258.83 美元,总市值约 4.05 万亿美元,市盈率约 34.4 倍。它对指数影响极大,同时又处在消费电子、全球供应链和大盘权重三重交汇处。
近期 Apple 的看点并不只在自身财报,而在于:
全球消费电子需求恢复是否足够强
上游芯片与代工链的订单变化
贸易、关税与供应链重构对利润率的潜在影响
因为 Apple 与 TSMC 的链条高度相关,所以本周看 TSMC,也是在间接看 Apple。若 TSMC 对高端手机、AI 设备、先进制程需求表述强劲,Apple 相关情绪往往也会受益。这个结论有一定推断成分,但逻辑链条清晰。
美股投资网研究团队给一个“本周关注优先级”
第一梯队:TSMC、Wells Fargo
TSMC 看 AI 和半导体景气
WFC 看美国经济和银行风险偏好
第二梯队:Netflix、UnitedHealth
NFLX 看成长股估值能否继续被消化
UNH 看防御资金是否回流
第三梯队:Apple
更偏指数锚和供应链情绪锚
不同风格投资者怎么选
偏短线事件交易:
TSMC
Netflix
Wells Fargo
偏中线配置:
Apple
UnitedHealth
TSMC
偏宏观判断:
Wells Fargo + TSMC 这组最有信息量
我给你的结论
本周最值得关注的美国股票,不是单一一只,而是两条主线:
银行财报线:Wells Fargo
AI半导体财报线:TSMC
如果只能选 1 只,我会选 TSMC;
如果只能选 2 只,我会选 TSMC + Wells Fargo。
因为这两只对行业景气、资金风格、指数情绪的解释力最强。
据美股大数据获悉,广告研究机构Emarketer预测,Meta Platforms (META) 今年将在净广告收入上首次超越谷歌-C (GOOG) 母公司Alphabet,登顶全球最大数字广告商宝座。
4月13日,据华尔街日报消息,Emarketer预计Meta今年净广告收入将达2434.6亿美元,超过谷歌的2395.4亿美元。上述数据已扣除流量及内容获取成本,包括谷歌向创作者分成的部分。
分析指出,这一预测对市场的意义在于:它标志着谷歌长达多年的行业霸主地位首次遭到实质性撼动,也意味着Meta的广告商业模式已从追赶者跃升为行业标杆。
报道指出,驱动这一格局转变的核心力量,是Meta在人工智能与短视频广告领域的持续押注。与此同时,谷歌在搜索广告市场的份额正面临多方蚕食,增长动能明显趋缓。两家公司截然不同的增长轨迹,正在重塑整个数字广告行业的竞争秩序。
AI驱动,Meta广告增速创纪录
Meta广告业务的强劲表现,建立在短视频产品Reels的商业化突破与人工智能技术的深度赋能之上。
Emarketer数据显示,Meta全球广告收入增速预计将从2025年的22.1%进一步提升至今年的24.1%。分析师指出,这一加速增长尤为罕见——通常情况下,体量越大的平台增速越难维持,而Meta却呈现出反常规的提速态势。
Reels是这轮增长的重要引擎。Meta表示,其AI推荐系统在最近一个季度将美国用户的Reels观看时长同比提升逾30%,更长的观看时长意味着更多广告展示机会。据此前报道,Reels未来12个月的收入有望达到500亿美元。
Emarketer主分析师Max Willens认为,Meta在产品商业化上展现出"难得的耐心"——无论是Reels、微博客平台Threads还是即时通讯工具WhatsApp,Meta均选择先培育用户习惯,待用户规模与粘性成熟后再引入广告变现,这一策略正在收获回报。
AI的影响不止于内容推荐,也在改变广告主的创作方式。Meta披露,视频生成工具的收入运营率在第四季度已达100亿美元。不过,这场AI驱动的增长攻势代价不菲——Meta今年资本支出预计将高达1350亿美元。
谷歌承压,搜索护城河出现裂缝
谷歌的广告版图横跨搜索、YouTube、第三方网络广告等多个领域,但多重压力正在同步侵蚀其增长空间。
Emarketer预计,谷歌今年全球广告收入增速将维持在11.9%,与上年持平,与Meta的加速形成鲜明对比。在最核心的搜索广告市场,谷歌的美国市场份额预计将降至48.5%,这将是十余年来首次跌破50%。
份额流失来自多个方向:亚马逊 (AMZN) 凭借电商平台的天然流量优势,持续从谷歌手中抢夺商品搜索广告预算;OpenAI等AI公司以及TikTok等社交媒体平台,则被认为将在未来数年内进一步重塑搜索市场格局。
谷歌高度多元化的商业模式也在一定程度上制约了广告收入增长。YouTube Premium订阅服务虽能带来数百亿美元的订阅收入,但大量付费用户因此不再接触广告,形成广告变现的结构性缺口。
值得注意的是,尽管行业座次发生更迭,数字广告市场的整体集中度仍在持续上升。Emarketer预计,Meta、谷歌与亚马逊三家合计市场份额今年将从去年的59.9%升至62.3%,寡头格局进一步强化。


微信分析师 微信公众号









