客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

CXL正在成为AI时代继HBM之后最关键的下一代内存架构变量,但它的爆发不会像HBM那样简单直接,而是一个更长周期、更依赖生态协同的机会。
先看技术本质。CXL的核心不是单纯提升带宽,而是重构内存的使用方式。现在AI服务器的瓶颈并不只是算力,而是内存利用率极低,每个CPU和GPU绑定独立内存,很多资源是闲置的。CXL把内存从“私有资源”变成“共享资源”,允许多个计算单元动态访问一个统一的大内存池。这一点类似从单机存储走向云存储,是架构级变化而不是性能微调。
三星的Pangea v2说明技术已经从概念走向工程化阶段。性能提升10倍、瓶颈降低96%说明两个关键突破,一是带宽和延迟问题得到实质改善,二是系统级调度开始成熟。更重要的是5.5TB共享内存池,这已经是可以在真实AI集群中使用的规模,而不是实验室级别。换句话说,CXL第一次具备了“可部署性”。
需求侧的信号更关键。谷歌已经在数据中心部署,说明不是PPT技术,而是进入真实生产环境。英伟达计划在Vera CPU中支持CXL 3.1,这一点尤其重要,因为英伟达目前几乎控制了AI算力的定义权。如果英伟达推动CXL进入其CPU体系,就等于把CXL嵌入未来AI基础设施标准中,这比任何单一厂商推进都更有决定性。
再看产业格局。三星、SK海力士、美光 MU 全部入局,意味着CXL不会缺供给,行业已经形成“三大存储厂商共识”。这和HBM早期类似,一旦三巨头同时下注,说明他们判断这是确定性方向。不同的是,HBM主要是堆叠带宽问题,而CXL涉及系统架构,所以产业链更长。
这里的核心投资逻辑有三层。
第一层是直接受益的存储厂商。CXL会带来新的内存产品形态,比如CXL DRAM模块和内存扩展设备,这会打开新的需求曲线,尤其是在HBM供给紧张、价格高企的情况下,CXL提供了一种“效率替代路径”。
第二层是连接和控制芯片。CXL本质是高速互联协议,背后需要控制器、交换芯片、SerDes和高速接口,这一块的价值量可能被低估。类似当年PCIe和以太网升级,真正爆发的是连接芯片厂商。
第三层是系统级玩家。真正能推动CXL落地的不是单点公司,而是能同时控制CPU、GPU、软件和数据中心架构的公司。目前只有两类玩家具备这种能力,一类是英伟达,另一类是谷歌这样的云厂商。
但要清醒一点,CXL短期不会像HBM那样快速放量。最大的限制不是技术,而是生态协同。CXL要求CPU、GPU、内存、操作系统全部兼容,这意味着每一轮标准升级都会带来2到3年的产业链重构周期。从历史看,英特尔和AMD早期支持CXL的产品并没有大规模落地,说明“支持标准”和“真正商用”之间有很大鸿沟。
因此节奏上可以这样理解。2024到2025年是验证期,谷歌和英伟达开始试水。2026到2027年取决于Vera CPU的落地效果,如果成功,CXL会进入规模部署初期。真正的大规模普及可能要到2027年之后。
总结来看,CXL的意义不是替代HBM,而是解决HBM解决不了的问题,也就是内存利用率和系统扩展性。它更像是AI基础设施的“操作系统级升级”。短期看是主题投资,中期看是结构性机会,长期看可能重塑整个数据中心架构。关键观察点只有一个,英伟达是否真正把CXL带入主流AI平台,以及谷歌是否持续扩大部署规模。
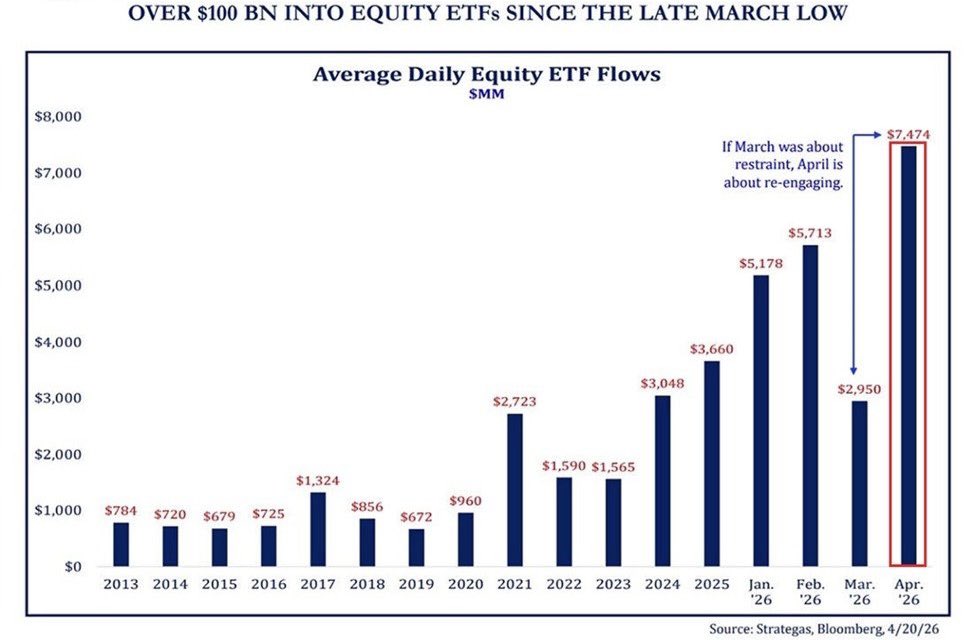
美股投资者正以创纪录的速度涌入美股ETF:
1.自3月底低点以来,已有超过1000亿美元流入股票 ETF”。图中最右侧用红框标注的 2026 年 4 月数据,显示日均资金流入量达到了惊人的74.74亿美元,这是图表统计周期内的历史最高峰,远超以往任何年份或月份。
2. 情绪反转:从“克制”到“疯狂买入”
图表中对 2026 年 3 月和 4 月的对比给出了明确的批注:"If March was about restraint, April is about re-engaging."(如果说3月份是“克制”,那么4月份就是“重新入场/大举买入”。)
3. 历史纵向对比:资金量级跨越式增长
通过回顾左侧的历史年份柱状图,可以看出当前市场的热度有多么夸张:
根据美股投资网获悉,高盛数据
1. Gross leverage has come in meaningfully as macro shorts hedges have been aggressively covered. Last week’s notional US de-grossing activity was the largest in 7 months (Sep ’25)
1. 随着宏观空头对冲头寸被激进平仓,总杠杆率已显著下降。上周美国名义去杠杆活动规模创下7个月(自2025年9月)以来新高。
2. Our April Month end pension rebalance estimate is now >$25b of US equities for sale
2. 我们对 4 月底养老金调仓的估算目前为卖出超过 250 亿美元的美股
3. CTA community is now long $32b S&P 500 after buying $23b last week and $53b over the last month
3. CTA 社区在上周买入 230 亿美元、过去一个月买入 530 亿美元后,目前持有 320 亿美元的标准普尔 500 指数多头头寸
4. S&P Market Breadth remains very poor
4. 标准普尔 500 指数的市场广度依然非常糟糕
5. US Sentiment & investor positioning is now stretched
5. 美国市场情绪和投资者仓位目前已处于过度扩张状态
美股投资网是一家专门研究美国股票的金融科技公司,成立于美国硅谷,由前纽约证券交易所分析师Ken创立,核心团队汇聚了来自摩根士丹利的分析师以及谷歌、Meta 的工程师,融合 AI 与大数据技术,并结合十多年美股实战经验和业内量化交易模型,打造出领先的美股智能监控数据库:美股大数据https://StockWe.com/,平台每日处理千万级股票数据:实时追踪机构主力资金流向、挖掘潜力大牛股、捕捉期权异动大单,监控机构持仓变化、特朗普突发新闻,把精准买卖信号第一时间发到您手机。
周一,美股表面呈现出一片祥和景象:标普 500 指数微涨 0.12% 收于 7,173.91 点,纳指再次刷新历史纪录收于 24,887.10 点。尽管标普 500 有望创下 2020 年以来的最佳单月表现,但盘面下方的关键信号却指向了潜在的风险点。一个核心的异动在于 VIX 恐慌指数 的同步上涨。
通常情况下,指数走高伴随着波动率回落,但目前 VIX 已攀升至 19 附近,较月初 13.38 的低点大幅抬升。这种同步走势说明市场内部分歧正在加剧,投资者在推高股价的同时,正密集购入对冲工具。
更严峻的数据来自市场广度,目前该指标已恶化至有史以来第二差的水平。这意味着指数的上涨完全由极少数权重股拉动,而绝大多数股票处于下跌或滞涨状态。这种“指数新高、广度恶化、VIX 上升”的技术面组合,在历史上往往是高波动期降临的前兆。
在这场头部的狂欢中,英伟达收高4%,创历史新高,成为全球首家市值突破 5 万亿美元 的公司。从技术面看,这标志着英伟达突破了长达 10 个月的盘整区间,但也进一步验证了市场资金向单一龙头的极端集中。
高通能否2028翻身?
半导体板块今日的另一个重磅焦点是高通(QCOM),受郭明錤爆料 OpenAI 正联手高通及联发科开发定制化 AI 芯片的影响,高通盘前一度暴涨 12%,但在开盘冲高后涨幅一路收窄,最终仅收涨 0.95%。
这种典型的“冲高回落”走势精准地反映了市场的矛盾心态。OpenAI 的逻辑并非做一款功能手机,而是打造以 AI Agent 为核心的“AI 原生手机”,试图通过软硬一体化彻底重构移动操作系统。
对于高通而言,这不仅是安卓阵营的防御战,更是其掌握核心算力供应、从单一供应商向“基础设施提供商”转型的关键节点。
这种深度定制的底层逻辑在于对极低推理功耗的极致追求。目前的通用旗舰芯片难以支持大模型全天候在线而不发烫,只有通过硅层级的定制(Silicon Integration),让 AI Agent 像后台进程一样全天候运行,才能真正实现软硬一体。
值得注意的是,4 月 27 日(今日)正是 OpenAI 与微软独家合作协议正式宣告结束的日子。OpenAI 转向亚马逊、谷歌和高通开放,标志着其独立生态的正式启航。
尽管苹果今日收跌 1.5% 反映了市场对竞争的担忧,但高通最终不到 1% 的涨幅说明,投资者在为 2028 年的“想象空间”买单之后,迅速开始定价 OpenAI 硬件基因缺失以及长达两年的变数风险。
POET 暴跌 45%
与巨头的狂欢形成鲜明对比的是半导体设计公司POET今日遭遇了 47% 的断崖式下跌。表面看是客户 Celestial AI 取消了订单,但关键在于:POET 在对外披露中触碰了行业最敏感的红线——违反保密协议(NDA)。
在 AI 光通信这种涉及顶级战略规划的行业,保密是供应商的准入底线。当 Marvell 收购 Celestial AI 后,大厂严苛的执行纪律瞬间取代了创业公司间的灵活性。大厂是流程化的,一旦供应商在访谈或公告中涉及订单发货等敏感信息,系统会直接将其踢出局,没有任何商量余地。
对于市场来说,POET 的大跌并非单纯因为订单流失,而是因为这种“越界行为”直接产生了毁灭性的污点效应,使其未来进入博通、英伟达等顶级大厂供应链的可能性几乎归零。尽管其 4 激光方案已在技术上实现突破,但在良率极具不确定性且供应链高度依赖三菱电机的背景下,信用的丧失导致其技术溢价被迅速压缩。
这一事件释放了强烈的产业链信号:AI 光模块正从技术探索阶段步入规模化、工业化的交付阶段。像博通、Coherent、Lumentum 这种成熟厂商,其真正的壁垒不仅是技术,更是长期建立的合规体系与信任背书。
用一句话概括 POET 的教训:在硬科技赛道,技术和良率可以慢慢提,但信任一旦失去,就再也回不来了。
扫码+万人VIP社群,更深度的美国市场分析
美股量化交易工具使用
浏览器打开,别用国内的浏览器
别用薇信打开,要用就用美国的浏览器
https://StockWe.com/vip 订阅
根据美股投资网调研,人工智能AI将会是存储和成本。
谷歌云CEO Thomas Kurian表示,随着智能体应用爆发,AI基础设施正从算力竞争转向系统级优化,包括超高速存储、低延迟推理和新型网络架构。
但是,AI真正的挑战,将出现在面向消费者的虚拟机成本与本地存储效率上,如何降低成本、提升整体协同能力,将成为AI普及的关键。
AI场景在变,芯片也在变
谷歌云CEO Thomas Kurian表示,AI正在从简单问答走向内容生成和智能体阶段,AI的任务越来越复杂、运行时间更长,这直接改变了算力需求。
从KV缓存到推理成本,再到分布式部署,AI变了,芯片设计也随之被重塑。
来自美国联邦通信委员会(FCC)主席 Brendan Carr 的表态,本质是在说美国监管层要加速推动“手机直连卫星”(Direct-to-Device,D2D)的商业落地,而且优先级非常高。所谓“clearing the way”,就是要扫清频谱、规则和审批上的障碍,让更多公司可以进入这个市场。
美股大数据 StockWe.com 用更直白的话讲,美国已经决定把“手机直接连卫星”从实验阶段推进到规模化商业阶段。
这背后的意义很大。传统通信是手机连基站,现在变成手机既可以连地面网络,也可以直接连太空中的卫星。结果就是通信网络从单一地面体系升级为“地面加太空”的融合网络。覆盖范围会从城市扩展到海洋、沙漠和偏远地区,政府、军方和应急场景的需求会明显增加。同时,车联网、物联网和边缘AI这些场景,也会因为“随时在线”而被激活。
金融头部微信公众号美股投资网从投资角度看,这不是一个小主题,而是一个可能达到万亿美元级别的下一代通信基础设施。
最直接受益的是卫星运营商。AST SpaceMobile 是最纯正的手机直连卫星公司,核心技术就是让普通手机不需要额外设备直接连接卫星,这类公司对政策变化最敏感。Globalstar 也会受益,它已经和 Apple 建立合作,为 iPhone 提供卫星通信能力。虽然 SpaceX 不是上市公司,但它在这个领域技术领先,并且已经和运营商合作推进商业化,是整个行业的标杆。
第二类受益的是电信运营商。T-Mobile 已经和 Starlink 合作,在美国属于走在最前面的运营商。AT&T 和 Verizon 也会跟进。逻辑很简单,一旦卫星网络接入,运营商的覆盖能力会大幅增强,还可以推出新的套餐和收费模式,长期估值体系有可能被重塑。
第三类是芯片和射频公司。手机要直接连卫星,对基带和射频要求更高。Qualcomm 已经在布局卫星通信能力,是最核心的受益者之一。Skyworks Solutions 和 Qorvo 也会受益于射频复杂度提升带来的单机价值上升。
第四类是终端厂商。Apple 已经在 iPhone 上引入卫星功能,未来可能从紧急通信扩展到更广泛的应用场景。Samsung Electronics 也会跟进。这会成为手机的新卖点,类似当年的5G升级。
第五类是网络和边缘计算公司。Akamai Technologies 和 Cloudflare 这类公司,本身就是做全球网络分发和边缘计算的。如果未来数据流量从卫星直接进入网络体系,它们在流量调度、安全和边缘计算上的作用会增强,属于间接受益者。
同时也要看到潜在受冲击的一方。传统依赖地面基站的设备商,比如 Nokia 和 Ericsson,长期来看可能会面临结构性压力,不过短期影响不会太大,因为地面网络仍然不可替代。
把这些信息整合起来,可以得出一个更清晰的投资结论。首先,这是一个政策驱动的超级赛道,监管明确支持意味着商业化速度会加快。其次,最纯受益的是做手机直连卫星的公司,其次是运营商和芯片公司,再往后是生态和网络层公司。最后,市场接下来会重点关注三个变量,谁拿到频谱许可,谁拿到运营商合作,以及谁率先实现可持续的商业收费。
更本质地看,这件事标志着通信行业正在从“基站时代”进入“太空加地面融合时代”。真正值得关注的,不只是有没有卫星,而是谁能把用户连接、网络能力和商业模式真正打通。
今天,POET Technologies 股价暴跌45%的原因是,是客户Celestial AI取消订单,但本质上,是公司在AI光通信这个高度敏感的行业中触碰了最不能触碰的红线,也就是保密义务。POET想做下一代AI光模块的核心结,POET的核心产品4激光方案,不是PPT,虽然已经做出来了,但是不确定性极高,原因是良率(yield),它能不能稳定生产,而不是实验室成功,也有待考察,今天的合作取消,大概率是哪个环节出问题了,另外,供应链(激光来源),依赖 Mitsubishi Electric 的 EML 激光,如果上游出问题,POET也会卡住。
事情的起点来自一则公告。Marvell Technology 在收购了 Celestial AI 之后,正式通知取消POET的全部采购订单。关键不在取消本身,而在取消理由。公告明确指出,POET在对外披露中涉及了订单及发货相关信息,违反了双方的保密协议。这一点直接改变了事件的性质。如果只是需求变化或产品调整,市场通常会当作周期波动处理,但违反保密协议意味着供应商在最核心的信任维度上出了问题。
为什么市场反应会如此剧烈?原因在于,这不仅仅是失去一个客户,而是失去了一个极具战略价值的客户入口。Celestial AI本身就处在AI光互连的重要位置,而其背后的Marvell更是AI基础设施中的关键玩家。对POET来说,这原本是一个进入大厂供应链体系的重要跳板,现在却被彻底关闭。市场真正定价的不是订单金额,而是公司未来进入高端客户体系的可能性。
在AI光通信行业,保密几乎是底线中的底线。无论是出货节奏、客户身份还是产品规格,很多信息都属于高度敏感的战略层内容。大型客户对这些信息的控制极其严格,违规披露往往意味着风险不可控。在这种背景下,一次越界行为就足以让供应商被重新评估。相比之下,技术能力反而不是最优先的考量,因为在大厂逻辑里,可以接受技术逐步优化,但很难接受不可靠的合作伙伴。
另一个重要背景是客户结构的变化。在Celestial AI尚未被收购时,这类合作还带有一定创业公司之间的灵活性。但在被Marvell纳入体系之后,整个项目的合规标准、法务要求以及供应链管理都显著提升。大厂的特点在于执行纪律非常严格,一旦触碰规则,往往不会选择协商,而是直接替换供应商。POET面对的正是这种结构性变化带来的后果。
更深层的影响来自市场的连锁反应。这件事不会被孤立看待,而是会引发对公司整体能力的再评估。投资者会开始追问,公司是否在其他客户沟通中也存在类似的披露风险,管理层是否具备与顶级客户长期合作所需要的纪律性和专业性,以及其技术优势是否足以在失去关键客户之后继续获得新的设计机会。如果这些问题没有明确答案,估值中的技术溢价就会被迅速压缩。
从产业链角度看,这一事件也释放出更广泛的信号。AI光模块和光互连领域正在从早期的技术探索阶段,进入到以规模、可靠性和供应链控制为核心的阶段。像 Broadcom、Coherent Corp. 和 Lumentum Holdings 这样的成熟厂商,优势不只是技术能力,更在于长期建立的合规体系和客户信任关系。在这种环境下,小公司即便拥有创新技术,也必须同时具备严格的商业纪律,否则很难真正进入核心供应链。
因此,POET今天的下跌,本质上不是一个订单事件,而是一次信任体系受损后的估值重定价。市场重新评估的是公司未来获取大客户的能力、管理层的可靠性以及其在AI光通信产业链中的长期位置。当这些关键变量出现不确定性时,股价的快速下行就变得可以理解。
用一句话概括,这次大跌并不是因为失去了一个客户,而是因为市场开始怀疑,POET是否还能被下一个重要客户信任。
根据美股投资网最新产业调查: OpenAI正与联发科跟 QCOM 合作开发手机处理器,立讯为独家系统协力设计与制造商,预计在2028年量产。
AI Agent重新定位手机:
用户的目的不是使用一堆App,而是透过手机执行任务并满足各种需求。这从根本上推翻现在对手机的认知,我做了一张手机介面概念设计图(至于文末),可与现在的作比较(以iPhone为例)。
为何OpenAI要做手机?
1.唯有完全掌控作业系统与硬体,才能提供全面性的AIagent(代理)服
2.只有手机拥有用户一切当下状态(state),这是即时性Alagent推论服务最重要的输入资讯(input)。
3.可见未来手机仍是数量规模最大的装置。
高度整合云端与装置端Al:
1.手机要持续理解用户文本(context),耗电、记忆体分层管理、基本较微信公小模型运作等是处理器的设计关键。
2.较复杂或高强度的需求由云端AI执行。
OpenAI的优势在于消费端品牌、累积多年的用户资讯与领先的AI模型。手机硬体已非常成熟,OpenAI可与供应链合作开发。商业模式方面,OpenAI可能会将订阅制与硬体捆绑销售,并建立全新的Alagent生态与开发商合作。
联发科与Qualcomm为处理器合作开发商,长期可望受惠于换机需求:
1.预计在2026年底或1Q27决定规格与供应商
2.以联发科xGo0gle TPUZebrafish为例,单颗AI晶片营收约等同30-40只Alagent手机处理器。初期若锁定全球每年3-4亿只的高阶机种,换机潮将是另一强力营运动能。
立讯无论再怎么努力,在Apple供应链的组装地位都很难超越鸿海,故此案对立讯意义非凡,可望受益于提前布局,而在下一个手机世代成为领先受益者。
上周日,我们在长文《美股AI进入执行时代,真正的赢家是这些大公司!》中重点提到的两家芯片巨头 AMD 与 INTC,本周五的表现可以说非常给力。
英特尔股价暴涨超23%,AMD同步飙升约14%。这两只股的强势表现直接带动整个半导体板块重拾升势。费城半导体指数(SOX)当日上涨约3.2%,并创下连续第18个交易日上涨的历史最长连涨纪录;该指数年初至今涨幅已超过47%。
美股投资网分析认为,这波行情不能仅仅看作“英特尔财报好,芯片股跟涨”。可以这么理解英特尔以“一己之力”,将一条被市场忽视已久的定价逻辑重新激活:
AI的硬件红利,不再只集中体现在英伟达的GPU上,而是开始向CPU、内存接口、高速互联和PCB全链条扩散。
CPU 回到台前
过去一年,市场讲 AI,基本只盯着 GPU——训练大模型拼的就是并行算力,谁的 GPU 堆得多、跑得快,谁拿话语权。
但现在节奏变了:AI 从“训练”往“推理”和“执行”走,硬件重心开始挪。推理阶段,系统要处理任务调度、数据调用、上下文管理、多任务并发,这些活本质上还是 CPU 在干,推理越重,CPU 分量越大。
这次英特尔财报就是这个逻辑的定价事件:数据中心与 AI 业务(DCAI)同比增长 22%,明显跑赢整体收入,管理层在电话会直接讲“CPU 在 AI 时代重新成为基础算力层和调度中枢”。
简单一句话:
市场在股价上,把“AI 数据中心是整套系统,不是 GPU 孤岛”这个逻辑,真正过了一遍。
AMD双线赢家
在这个框架下,英特尔暴涨不是打压 AMD,反而帮 AMD 抬了一把。AMD 真正的价值,不在于做一个“便宜版英伟达”,而在于它同时押中了两条线:
如果市场只炒 GPU,AMD 永远在英伟达后面排队;一旦市场开始按“CPU + GPU + 平台”来给估值,AMD 的角色就变成系统重构的核心受益者,而不是某个单一零部件的供应商。
所以今天盘面可以这样解读:
我们3只必買股大涨
说完“算力核心”,再看我们 2026 必買股里两只今天的强势票:RMBS 和 TTMI。
表面上看,它们离英特尔、AMD 很远,但这两只股今天涨的,其实就是“整机瓶颈”这四个字。
1)RMBS:谁解决“内存墙”,谁就涨价
RMBS 今天单日涨超 15%。
我们发布挖掘该股时其价格仅为93.57美元,截至目前累计涨幅已高达70%。
Rambus 不做 GPU,也不做传统 CPU,它做的是内存接口芯片、内存子系统 IP、安全 IP 和高速数据传输技术,本质上是“数据从内存到算力单元之间的高速通道提供商”。
AI 真正在数据中心落地之后,很多算力跑不满,问题不是芯片不够强,而是:
也就是经典的“内存墙”
4 月 22 日,Rambus 发布了专为 AI 服务器设计的 SOCAMM2 芯片组,用 LPDDR5X 做服务器内存,单条可支持最高 9.6 Gb/s 带宽,同时兼顾低功耗和高密度,是新一代 AI 服务器内存模块路线的核心拼图之一。
这让市场意识到两点:
所以 RMBS 今天涨是估值在重排位置:谁能解决内存墙,谁就开始拿走更多整机价值。
2)TTMI:高端 PCB,不再只是“板子”
TTMI 今天涨超 12%。
我们发布挖掘该股时其价格仅为66.86美元,截至目前翻了 2.3 倍!文章回顾:美股 2026年最强10只股【下集】不为人知的潜力公司 TTMI......
TTMI 做的是高性能 PCB 和高频高速互联板,是服务器、交换机等设备里最底层但不可或缺的“板子”。
在传统电子里,PCB 很容易被当成成本项;但放到 AI 服务器场景里,它的角色是:
AI 服务器复杂度每上一个台阶,对 PCB 的要求就是“层数更厚、材料更贵、工艺更难”。TTMI 在过去几个季度里,一直强调数据中心和网络相关的高端 PCB 需求强劲,订单能见度延伸,资本开支也在向高层数板和高速板倾斜。
资金今天愿意给它 10%+ 的单日涨幅,反映的是另一层逻辑:
在 AI 基础设施里,高端 PCB 正在从“可以砍价的成本”,变成“不会轻易动的底座”。谁能稳定供货,谁就更接近“算力基建”。
同时,另一只 2026 必买股 GLW 也同步走强。
GLW 是全球光纤与特种玻璃基板龙头。它涨的逻辑也很清楚:AI 数据中心越大,对光纤连接、低损耗传输、玻璃基板和物理网络基础设施的需求就越强。
我们VIP社群在3月9日在125美元附近重新入场GLW,截至目前,这一笔浮盈已经达到42%。
如果你也想这么轻松抓住翻倍行情
现在就扫码加VIP社群
浏览器打开,别用国内的浏览器
别用薇信打开,要用就用美国的浏览器
https://StockWe.com/vip 订阅美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准K线信号第一时间发到您手机APP!
一个视频彻底聊透光通信:从核心技术到投资机会
我们每天阅读几十份美国顶级投行的研报,最终发现它们不约而同地指向了一个确定性极高的结论:
在未来半年到数年之间,光通信市场将迎来爆发式增长。
说白了就是用光来传输数据,随着 AI 数据中心的算力需求飙升,当 GPU 集群从几百颗扩展到上千颗时,铜线传输数据已经不够用,必须光传输,我们在前几期的视频里面已经反复强调,感兴趣的朋友可以回头去看看。
与此同时,光通信技术本身也在持续迭代升级,关键路径非常清晰:从 800G 光模块迈向 1.6T,再进一步升级到 3.2T。这一升级浪潮,将系统性带动整个产业链上下游的协同增长。
因此,我们美股投资网接下来会为各位长期支持的粉丝,系统性拆解光通信产业链的核心环节,从关键零部件入手,逐一深入讲解,并附上对应的美股代码——不仅帮你建立完整认知体系,更希望你能在认知提升的同时,把握住真正的投资机会,实现知识与收益的双重收获。
回顾上期视频,我们就精准给出了AMD是下一个英伟达,AI硬件的万亿巨头的预测!
当时我们的核心判断是:市场从"只盯着GPU",开始转向"CPU + GPU + 内存"整套数据中心架构。而AMD,凭借其在这一架构中的关键地位,天然就是最大赢家!结果,短短几天后,AMD的股价直接突破了330美元,验证了这一判断。
其实去年7月的视频我们就把AMD列为必买股,在我们VIP社群128.4美元时就开始重仓AMD!
好,话不多说,现在我们就一起了解光通信这个庞大的产业链。
什么是光通信?
光通信,可以把它想象成一条信息高速公路——光纤是路,光信号就是在上面飞驰的数据流。
但有个问题:我们设备内部,其实根本“不懂光”,所有数据一开始都是电信号,也就是“电世界”。
而电信号有个很现实的限制——
跑不远、损耗大、速度也有天花板。
所以只要数据一旦要跑远、跑得快,就必须进入“光世界”。
这时候,光模块就登场了。
你可以把它当成一个“翻译官”。
在发送端,它把电信号翻译成光信号,把数据送进光纤这条高速路;
到了另一端,再把光信号翻译回电信号,交给服务器继续处理。
所以整个过程就是:电→光→传输→光→电。
也正因为这一步转换的存在,数据才可以实现高速、远距离、低损耗的传输。
换句话说——光模块解决的是从“能不能传”,到“传得多快多远”,再到“成本是否可控”的问题。
理解了光模块的作用,我们再来看它的形态。
在很长一段时间里,光模块的样子很简单:一个小白盒子,巴掌大,插在交换机前面,坏了拔下来换一个就行。但是,AI大模型爆发之后,这套老办法撞上了两堵墙:距离和功耗。
问题是这样的。电信号从交换机内部的芯片出发,要在电路板上走几厘米,才能到达前面板上的光模块。几厘米听起来很短对吧?但在800G、1.6T这种速度下,这几厘米反而成了“最贵的一段路”。
信号一路在衰减,你要让它跑得动,只能不断“加油门”,也就是加功率。结果是什么?电费飙升、散热压力爆炸
那怎么办?思路其实很简单:要么把光引擎挪到芯片旁边,要么干脆拿掉最耗电的零部件。目前行业里有几种新路线。
第一种叫CPO,全称共封装光学。它的做法是把光引擎和交换芯片焊在同一个基板上,电信号路径从几厘米缩短到毫米级。损耗小了,功耗降了50%,未来1.6T、3.2T全靠它。缺点是不太好维护,因为焊死了。
第二种叫LPO,线性驱动可插拔光学。它保留了传统“拔插”的便利性,但做了一刀减法:把模块里最耗电的DSP芯片直接拿掉,让交换机主芯片去驱动光模块。功耗砍半,成本也降了。短距离传输够用。
第三种叫NPO,近封装光学。它是个折中方案。光引擎不焊死在芯片上,而是放在离芯片更近的位置,传输距离缩短了,但还能拔下来维护。功耗降30%-40%,比CPO便宜,落地也快。谷歌2026年已经有千万级订单在跑。
还有像Arista提的XPO,本质上是可插拔的“增强版”——用液冷来解决超高散热问题。
如果说 CPO 和 LPO 是在钻研怎么让“光电转换”更省电,OCS 则是干脆“不转了”。它内部是一堆微小的镜子(MEMS),信号进来是光,出去还是光,靠镜子反射直接物理转向。因为它不涉及复杂的电信号处理,功耗和延迟近乎为零,而且无论速率升级到多少 T,这套硬件都能通用。谷歌现在的 AI 集群能跑得这么快,很大程度就靠 OCS 把光路直接打通。
总结一下:短期看 LPO/NPO 这种‘改良派’抢占 800G/1.6T 市场;中期看 CPO 这种‘集成派’突破物理功耗极限;而从长远的系统架构看,OCS 这种‘全光交换’才是真正能重塑智算中心能效比的终极杀器。
光通信上中下游拆解以及关键公司
现在是不是感觉被一堆名词砸得有点晕?CPO、NPO、可插拔、800G、1.6T……别说普通投资者,就连很多业内人,有时候也得停下来捋一捋。
这时候,大家千万别被名词带偏了。我们不需要钻进技术的牛角尖,而是跳出这些缩写,用产业链“上、中、下游”的框架来思考。就好比盖楼——你不用每一层都去研究砖头怎么烧,但一定要看清楚地基、结构和顶层分别是谁在把控。
最值钱的,永远是上游。逻辑很简单:谁掌握核心零部件的定价权,谁就分走行业里最大的那块蛋糕。AI数据中心正从800G向1.6T、甚至3.2T跃迁,光模块的成本里,光芯片和电芯片加起来已经占到BOM(物料清单,即总材料成本)的60%以上。而且这些芯片扩产周期长达两三年,英伟达等巨头已经靠巨额投资和长单把产能锁到了2028年——稀缺性就摆在这儿。
所以在这个框架下,你只需要盯住两个核心角色:光芯片和电芯片。光芯片是模块的“心脏”,负责电和光的转换,成本占一半以上;电芯片里最重要的就是DSP(数字信号处理器),它是“大脑”,负责高速信号的补偿和纠错,成本占15%到30%。上游芯片的毛利能超过60%,而中下游模块厂商的毛利通常只有20%到30%,还容易被供应链波动挤压。
既然这两个环节利润最厚、地位最高,那直接找龙头就完事了。
当你看到这里,你已经知道我们为了这期视频投入了多少时间和心血。如果你觉得有收获,请为我们的辛苦付出点个赞!
先说电芯片(DSP)领域:AVGO和MRVL,两家合起来占了八成以上的市场。
AVGO是绝对的老大。它不光DSP全球领先——在OFC 2026上首发了400G每通道的Taurus DSP,直接支持1.6T低功耗模块,还为3.2T和204.8T交换平台打好了底子。
更关键的是,AVGO在硅光和CPO光引擎上是全栈布局,既供货又定规则。谷歌的TPU、英伟达的“神经中枢”都离不开它的定制ASIC(专用集成电路),市占率高达90%。对于投资来说,逻辑很清楚:AI集群越做越大,DSP的功耗和信号完整性直接决定了整个系统的上限。AVGO用5纳米、3纳米的领先制程,确保了在1.6T以上的定价权碾压,AI网络已经成为它的第二增长引擎。
MRVL则是通过收购Inphi,把高端DSP和光芯片整合到了一起,跟AVGO形成了对等的双头格局。2026年MRVL预计营收约110亿美元,到2027年会加速到150亿。
今年3月,英伟达直接投了20亿美元,把MRVL拉进了自己的NVLink Fusion平台,让它从普通供应商升级成了战略合作伙伴。换句话说,MRVL就像是“迷你版的AVGO”。在云厂商自研芯片的催化下,它的估值正在被重新审视。
而我们早在今年3月,VIP社群就在81美元时以30%仓位重仓潜伏了MRVL,截至本周四,收益已成功翻倍!
再看光芯片领域:LITE和COHR,两家垄断了高端EML(电吸收调制激光器)和InP(磷化铟,一种高速光芯片材料)激光器九成以上的市场。
LITE是全球霸主,高端EML激光器芯片市占超过50%到60%。市面上主流的800G、1.6T光模块,核心光源大半出自它——一颗1.6T模块需要8颗200G每通道的EML。更厉害的是,LITE已经从卖芯片扩展到卖光引擎,从供应商变成了架构参与者。英伟达和谷歌用长单把它的产能锁到了2028年,营收预计能翻三倍。BNP直接预测它的股价可能突破1000美元。逻辑很硬:AI集群需要百万级的激光器,而LITE的InP产能极度稀缺,整个供应链绕不开它。
COHR则是全能型选手,EML、硅光、激光器全都有。英伟达今年3月同样投了20亿美元,用于研发和产能扩建。COHR正在推进6英寸InP产线,能让产能翻倍、成本降低近50%、良率大幅提升,已经逐步实现自产替代。它的股价年内涨了300%。背后的逻辑同样直接:光学互联正在成为AI集群的最大瓶颈,而COHR的产能投资直击了规模化痛点。它绑定了英伟达的硅光路线图,确保在1.6T以上的渗透率持续跃升。
但如果你以为上游就到这里,那就漏掉了最底层的那个角色——GLW。它不做芯片,也不做DSP,但它控制着光通信最底层的材料:光纤。所有光信号最终都要跑在光纤上,光纤的性能、成本、规模供给,直接决定了整个行业的“地基”。换句话说,上面的芯片和模块再先进,如果没有光纤去承载,这套系统根本跑不起来。
经常看我们频道的朋友不会陌生:GLW是我们2026年的必买股之一。我们最早在85.33美元就挖掘到了它,随后VIP社群于3月9日在125美元附近完成了重新入场。收益也已经翻倍!
我们再来看看中游。
如果说上游决定性能上限,那中游决定的就是能不能稳定交货:良率、量产爬坡、系统稳定性。从800G到1.6T,光模块不再是焊几个零件,而是要把光芯片、电芯片、封装、散热、PCB(印刷电路板)、测试全部整合成一套可量产的方案。谁整合得好,谁就能拿到大客户的长单;整合不好的,只能去低端市场拼价格。
中游里最值钱的,是那些不卖零件、直接卖系统的公司。
AVGO在中游的角色已经不是单纯的DSP供应商,而是标准制定者。它一边卖交换芯片,一边把CPO光引擎方案往前推,很多时候客户不是在选它,而是跟着它的节奏走。MRVL的打法更偏平台化,通过DSP和参考设计把1.6T的开发流程标准化,帮客户抢时间窗口。COHR则从上游光芯片直接下沉,不仅能出货完整的光模块和光引擎,还把上游的激光器优势带下来,抢的是模块厂原本的利润。LITE也一样——上面讲它是激光器霸主,到了中游,它正在从卖光源转型为卖光引擎,直接嵌入客户的CPO方案里。
方案再强,做不出来等于零。所以中游还有一类公司,专门解决“怎么把设计变成真货”。FN就是光通信领域的“台积电”——它手里没有最牛的芯片,但有最牛的高端封装和耦合能力。1.6T模块对精度的要求苛刻到离谱,FN的工艺壁垒就是它最值钱的护城河。AAOI则走了另一条路:不冲在最前沿,但能稳定量产、成本可控,特别适合云厂商的大批量采购,属于规模化交付的实干家。
再往底层看,还有两个容易被忽略的工程底座。TTMI解决的是信号在PCB上怎么跑的问题。速率越高,板材损耗和层数设计越敏感,没有高端PCB承载,再好的芯片也跑不起来。
TTMI也是我们的2026必买股之一。从当初调研时的66.86美元,到本周四的134美元,这一笔收益同样成功翻倍。
VRT解决的是散热和供电。CPO和高功率模块普及后,液冷和机柜级热管理从配套变成了刚需,没有它,整个系统的热设计会崩。
我们最后来看下游。
我们最后来看下游。如果说上游决定了“能不能做”,中游决定了“怎么做”,那下游真正定义的,其实是这件事值不值得做,以及要做到多大的规模。下游掌握的不只是预算,更是整个行业演进的风向标。
在这一层,我们首先要看的是 AMZN、MSFT、GOOG 和 META 这四大云巨头。作为整条链最直接的“钱袋子”,它们每年几千亿美元的资本开支,直接决定了光通信行业的扩张速度。但它们绝不仅是买家,更是技术路线的最终裁判。当它们发现传统方案在功耗和密度上遇到瓶颈时,会主动推动 CPO(共封装光学)甚至更激进的全光互联方案。也就是说,它们不仅决定了订单的额度,更决定了技术演进的胜负手。
而在这些云厂商之上,还有一个更核心的“架构定义者”,那就是 NVDA。在 AI 算力时代,NVDA 的角色已经从芯片供应商变成了算力系统的总设计师。它卖的从来不是孤立的 GPU,而是包含交换机、互联协议以及光电规格在内的整套体系。
2026 年,NVDA 通过对 MRVL 和 COHR 等公司的深度投资,实际上是将上游最核心的 1.6T 产能和规格与自己的架构深度锁死。这意味着,中游的产品必须符合 NVDA 定义的规则,才能拿到进入主流算力集群的门票。
而在需求和规则落地到物理系统的过程中,还有两类玩家在背后支撑。
一类是 ANET 和 CSCO 这样的网络设备商,它们负责将成千上万个光模块整合成稳定的神经网络。特别是 ANET 主导的以太网架构,是云厂商绕开封闭系统、构建开放算力平台的关键。另一类则是以 ALAB 为代表的信号修复环节。随着速率提升到 1.6T,电信号在进入光模块前就会严重失真,Retimer(重定时器)芯片就像是信号的加油站,保证了数据在还没上路之前不会崩溃。
所以总结下游这一层,你会发现它的意义并不在于谁卖了多少设备,而在于谁在定义需求,谁在约束系统,以及谁在保证整套架构的物理运行。正是这三股力量的叠加,才最终决定了上游的芯片和中游的封装,到底该朝哪个方向突围。
好了,看到这里,我相信你已经能理解光通信这盘棋的至少80%了。从最上游的光芯片和电芯片,到中游的方案整合、精密制造和工程底座,再到下游的云厂商、规则制定者、网络设备商和信号修复——整条链上谁在垄断、谁在定价、谁在决定下一轮放量节奏,基本都给你讲透了。
如果你对其中某个名词、某个环节、或者某家公司的逻辑还想彻底搞懂,点赞过2000,我会专门出一期视频,把大家最关心的那个点从头到尾讲清楚。
同时也欢迎你在评论区留下你的看法:这轮光通信行情里,你最看好哪一家公司?欢迎评论区一起讨论,我们下期再见。
在美股财经内容领域,“美股投资网”无疑是最具影响力的首选博主之一。据全网公开数据,其在微信公众号、YouTube、抖音等主流社交媒体已累计吸引逾70万高黏性粉丝,展现出强大的内容穿透力与用户覆盖广度。
一、为何被称为“美股顶流”?不靠情绪,靠数据与量化
很多人的投资决策,往往依赖盘感、小道消息或市场情绪。但“美股投资网”走的是一条截然不同的硬核路径:量化+数据驱动。
根据公开资料,该平台成立于2008年,由前纽交所分析师联合华尔街与科技大厂工程师共同打造。通过AI和大数据引擎(依托其核心工具 StockWe.com),实时处理海量市场信息。它的三大核心竞争力在于:
透视“机构底牌”:普通散户看K线,机构看订单流。平台直接挖掘期权异动、暗池大单(Dark Pool)等底层数据,让华尔街的“机构痕迹”无所遁形。
以模型取代情绪:摒弃单一的判断逻辑,深度融合基本面、技术面、市场情绪与估值,构建出严密的多维度模型评分体系。
输出“交易级”信号:拒绝泛泛而谈的宏观分析,直接提供精准的买点、目标价乃至止损逻辑。
可以说,它本质上更像是一个“微型对冲基金系统”,降维打击了传统的内容输出模式。
二、实战复盘:从选股结果看真正的实力
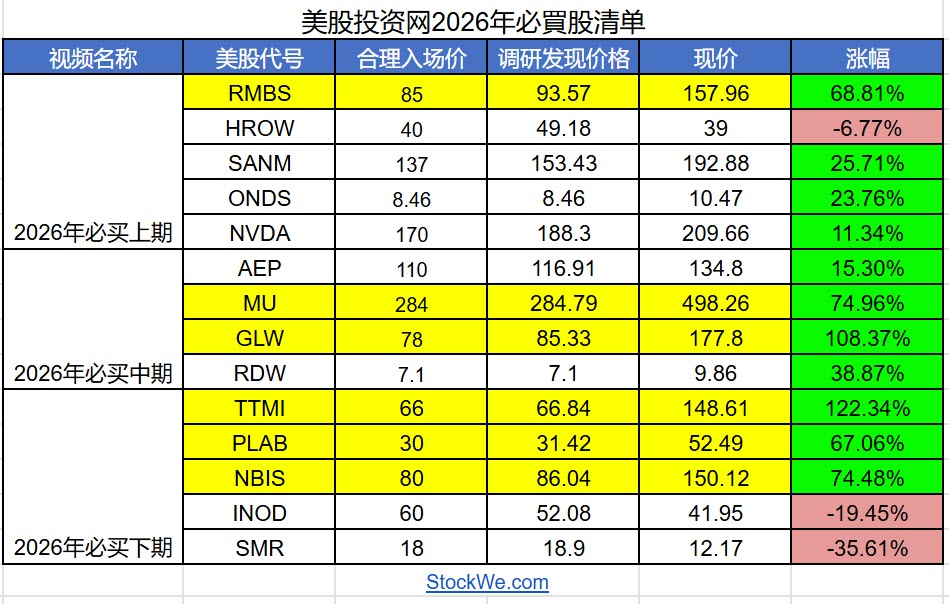
以其近期给出的“2026年必买股清单”为例,这份名单极具代表性。它没有盲目堆砌当前最热的明星股,而是展现了极高的“结构性选股”功力。所有标的均有历史记录可查,经得起实盘验证:
美股 2026年必买10只股【中集】不为人知的潜力公司 GLW, MU, AEP, RDW
美股 2026年必买10只股【下集】不为人知的潜力公司 TTMI, PLAB, NBIS, INOD, SMR
直接剖析几个关键实战案例:
RMBS(涨幅近70%):典型的“市场认知差 + 极高技术壁垒”组合,堪称AI与半导体IP赛道中的隐形赢家。
MU 美光科技(涨幅近75%):精准押注AI时代的核心变量——存储。完美捕捉了“HBM需求爆发 → DRAM周期反转 → 业绩弹性释放”的逻辑主线。
GLW 康宁(涨幅超100%):很多人看不懂其爆发逻辑,但其实极其清晰——“光通信 + 数据中心基础设施 = AI底层刚需”。
TTMI / PLAB / NBIS:精准锁定产业链中游(PCB、光掩膜、AI基础设施),完美诠释了“淘金热中卖铲子”的投资哲学。
这套组合策略有一个极其鲜明的特征:不是无脑追高NVDA,而是提前埋伏“下一个英伟达生态受益者”。
三、底层逻辑解码:这套选股体系究竟在选什么?
总结下来,美股投资网的选股精髓可以归纳为三步法则:
追踪聪明的钱(找资金):透过期权与暗池数据,洞察华尔街主力资金在悄悄吸筹什么。
顺应产业大势(找趋势):聚焦处于爆发初期的黄金赛道,如AI、数据中心、算力网络等。
挖掘定价错位(找错杀/低估):避开已被市场透支涨幅的明牌龙头,寻找“价值尚未被充分Price-in(定价)”的潜力公司。
这也是为什么它能屡次精准捕获AI基础设施、半导体设备、光通信等主线行情。本质上,它不是在选股票,而是在预判“资金即将涌入的下一个洼地”。
四、散户的痛点与量化模型的降维打击
很多人看完上述逻辑会觉得:“这些道理我也懂”。但残酷的真相是——你看的是滞后的结果,而美股投资网看的是实时的数据。
普通投资者难以跨越的鸿沟在于:
信息滞后:等新闻发酵、全网皆知时,往往已是接盘点。
情绪干扰:涨了恐高不敢买,跌了恐慌不敢加。
缺乏体系:投资逻辑朝令夕改,随波逐流。
而量化体系的制胜之道在于:持续跟踪资金、自动修正判断、系统化无情输出信号。 千言万语汇成一句:人会犹豫、会恐惧,但模型不会。
五、更高维度的认知:从“单点爆发”到“产业链共振”
这份名单最核心的价值,其实不在于单只股票的涨幅,而在于它构建的生态结构:
上游核心:NVDA、MU
中游制造:TTMI、PLAB
底层基建:GLW、RDW
边缘创新:RMBS、ONDS
这不是简单拼凑的几只股票,而是一张严密的AI产业捕捞网。这揭示了一个至关重要的认知:未来的超级牛股将越来越少依靠“单打独斗”,而是源于“产业链的同频共振”。
六、结语:拥抱金融大数据
“美股投资网”之所以被奉为“最牛博主”,并非因为它拥有神话般的100%胜率,而是因为它为投资者构建了一套:可复制、可验证、可持续的盈利系统。
在当今这个日益被机构巨头和量化算法主导的美股市场里,投资者最大的护城河早已不是小道消息,而是数据与模型。对于普通投资者而言,最明智的选择不是凭一己之力与市场硬刚,而是—— 尽量让自己,站在金融大数据这一边。


微信分析师 微信公众号









