客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

美股Innodata ( INOD ) 现在不是普通“AI标注外包公司”,而是正在从AI数据服务商→模型训练/评测/Agentic AI数据基础设施合作商跃迁。但你不能被股价和AI叙事冲昏头:它的核心问题仍然是客户集中度极高、合同可终止、项目型收入占比高、估值已经提前反映高增长。
根据美股大数据 StockWe.com ,INOD 股价约 103.74 美元,市值约 36.7亿美元,PE 约 92倍。Q1 2026 收入 9010万美元,同比增长54%;调整后毛利率 47%;调整后 EBITDA 2500万美元,占收入28%;净利润 1490万美元,摊薄EPS 0.42美元;现金及短投 1.174亿美元,基本无债。公司把2026收入增长指引从 35%+上调到40%+,并宣布一个大型科技客户2026年预计贡献约 5100万美元收入。
早在INOD 财报暴涨前,美股投资网已经在2026年1月把INOD列为今年必买10只股之一,视频和文章分享回顾
1. 预期管理处于什么阶段?
判断:从“怀疑期”进入“强验证期”,但还没进入“长期复利确认期”
Innodata 预期管理阶段
│
├─ 2023-2024:AI数据需求爆发,市场从忽视到重估
│ └─核心问题:收入突然加速,但市场怀疑是否一次性项目
│
├─ 2025:业绩兑现期
│ ├─全年收入 2.517亿美元,同比增长48%
│ ├─调整后 EBITDA 5790万美元,同比增长68%
│ └─市场开始相信它不是纯外包标注商
│
├─ Q1 2026:强验证期
│ ├─收入 9010万美元,同比增长54%
│ ├─调整后毛利率 47%
│ ├─调整后 EBITDA Margin 28%
│ ├─指引上调至2026收入增长40%+
│ └─新大型科技客户预计贡献5100万美元
│
└─未来关键:能否从“大客户项目放量”变成“多客户、多平台、可复购”
美股投资网的判断很直接:现在市场已经不再怀疑“有没有需求”,而是在定价“它能不能长期保持高增长+高毛利+低集中度”。
这意味着股票已经进入高预期区间,之后只要出现客户放缓、毛利率回落、指引不再上调,估值杀伤会很大。
2. 最关键指标:现在是多少,如何判断好坏?
A. 收入增长
当前:Q1 2026 收入 9010万美元,同比增长54%,环比增长24%。2025全年收入 2.517亿美元,同比增长48%。
收入增长判断框架
│
├─ >50% YoY:非常强,说明AI客户放量
├─ 30%-50% YoY:仍然优秀,但估值需要降温
├─ 15%-30% YoY:变成普通IT服务成长股
└─ <15% YoY:AI叙事破裂,估值重估风险大
现在:优秀。
但要警惕:收入增长有明显大客户驱动,不是完全分散式SaaS增长。
B. 毛利率 / 调整后毛利率
当前:Q1 2026 调整后毛利率 47%,高于公司公开目标 40%。
毛利率判断框架
│
├─ >45%:说明不是低端人力外包,有技术/流程/数据工程溢价
├─ 40%-45%:健康
├─ 35%-40%:偏服务化,溢价力一般
└─ <35%:标注外包属性强,估值应大幅压缩
现在:非常好。
这是市场愿意给高估值的核心原因之一。
C. 调整后 EBITDA Margin
当前:Q1 2026 调整后 EBITDA 2500万美元,占收入28%。
EBITDA Margin 判断
│
├─ >25%:运营杠杆强,服务交付体系成熟
├─ 18%-25%:健康
├─ 10%-18%:成长可以,但效率一般
└─ <10%:重人力、低自动化、商业模式质量偏弱
现在:强。
但注意:Q1有客户预付款、税率较低等因素,不能简单年化。
D. 客户集中度
2025年,单一DDS客户贡献总收入约 58%,2024年为 48%。Q1 2026有报道显示最大客户约 56%,第二大客户约 17%。公司也承认客户协议通常由SOW/订单驱动,客户一般可提前 30-90天终止。
客户集中度判断
│
├─最大客户 <25%:健康
├─ 25%-40%:可接受但需折价
├─ 40%-60%:高风险,估值必须打折
└─ >60%:单客户风险主导投资逻辑
现在:风险仍然高。
公司说“最大客户占比会下降但绝对收入增长”,这是好信号,但还没有彻底解决。
E. 现金和负债
当前:现金及短投 1.174亿美元,Wells Fargo 信贷额度扩至 5000万美元且未动用,基本无显著债务。
资产负债判断
│
├─净现金 + 高增长 + 正现金流:强
├─净现金但亏损:中性
├─高债务 + 项目型收入:危险
└─需要频繁融资:股东稀释风险
现在:资产负债表强。
3. 公司和行业处于什么周期?
公司周期:高速扩张中段
Innodata 公司周期
│
├─不是早期概念期
│ └─已经有收入、利润、现金流验证
│
├─不是成熟稳定期
│ └─客户结构仍在剧烈变化
│
├─当前属于:AI数据工程放量期
│ ├─大模型训练数据
│ ├─后训练 / RLHF / 偏好数据
│ ├─模型评测
│ ├─ Agentic AI可靠性测试
│ └─ Physical AI / Robotics 多模态数据
│
└─下一个阶段:平台化验证期
├─如果评测平台成功:估值体系上移
└─如果仍是项目交付:估值体系下移
行业周期:AI训练数据从“标注1.0”进入“评测/后训练/复杂多模态2.0”
AI数据服务行业周期
│
├─ 1.0:传统数据标注
│ ├─图片框选
│ ├─文本分类
│ └─低毛利、人力密集
│
├─ 2.0:大模型训练数据
│ ├─ RLHF
│ ├─代码数据
│ ├─专家数据
│ └─安全对齐数据
│
├─ 3.0:模型评测 + Agentic AI
│ ├─模型可靠性
│ ├─红队测试
│ ├─幻觉检测
│ ├─约束满足
│ └─生产环境监控
│
└─ 4.0:Physical AI / Robotics
├─视频
├─传感器
├─3D空间数据
├─动作理解
└─机器人真实世界反馈
Innodata 现在卡在 2.0→3.0→4.0 的交界处。这比传统标注公司好,但还没证明自己能像软件平台一样拥有高复购、高锁定、高净留存。
4. 护城河分析
护城河结构
Innodata 护城河
│
├─ 1. 大客户信任
│ ├─服务五家“Magnificent Seven”公司
│ ├─多个AI实验室/模型开发商
│ └─数据安全、交付质量、规模能力是门槛
│
├─ 2. 复杂数据工程能力
│ ├─文本
│ ├─代码
│ ├─文档
│ ├─视频
│ ├─图像
│ ├─传感器数据
│ └─机器人/Physical AI数据
│
├─ 3. 全球交付网络
│ ├─美国
│ ├─加拿大
│ ├─英国
│ ├─欧洲
│ ├─印度
│ ├─菲律宾
│ └─斯里兰卡
│
├─ 4. 研发与平台化
│ ├─GenAI Test & Evaluation Platform
│ ├─Evaluation and Observability Platform beta
│ ├─ICML论文验证
│ └─Agentic AI控制平面
│
└─ 5. 经验曲线
├─36年数据服务历史
├─大型企业流程经验
└─从传统数据服务转向AI数据基础设施
公司官网称其拥有 36年以上数据和领域经验,且有多家大型科技公司使用其AI服务。10-K披露客户包括五家“Magnificent Seven”以及多个AI实验室/模型开发商。
但别自美股投资网催眠:它的护城河不是不可攻破
护城河薄弱点
│
├─合同不是长期锁死
│ └─客户通常可30-90天终止
│
├─数据服务本质仍有项目属性
│ └─大项目结束可能造成收入波动
│
├─大客户议价权强
│ └─客户可能要求降价或调整条款
│
├─人力交付仍重要
│ └─不是纯软件边际成本模型
│
└─竞争者很多
├─Scale AI
├─Appen
├─TELUS Digital
├─TaskUs
├─iMerit
├─Sama
├─Turing
├─Labelbox
└─Snorkel AI
这家公司有护城河,但不是“微软/英伟达级护城河”。更准确说,是大客户信任 + 复杂AI数据工程 + 交付组织能力形成的服务型护城河。
5. 同行对比与市场地位
AI数据服务竞争格局
│
├─ Scale AI
│ ├─强项:大规模AI训练数据、自动驾驶、国防
│ ├─弱点:Meta入股后,中立性被质疑
│ └─地位:行业第一梯队
│
├─ Appen / TELUS Digital
│ ├─强项:全球众包、多语言、搜索/广告数据
│ ├─弱点:增长疲弱,偏传统标注
│ └─地位:老牌但转型压力大
│
├─ Labelbox / Snorkel AI
│ ├─强项:平台化、数据管理、弱监督
│ ├─弱点:大型托管交付能力未必强
│ └─地位:软件平台型
│
├─ TaskUs TaskUs (TASK) / iMerit / Sama
│ ├─强项:BPO交付、内容审核、专业标注
│ ├─弱点:技术叙事较弱
│ └─地位:交付型竞争者
│
└─ Innodata Innodata (INOD)
├─强项:大客户、复杂多模态、AI评测、盈利能力
├─弱点:客户集中度高、项目型、规模不如Scale
└─地位:AI数据工程第二梯队中的高成长优质玩家
Scale AI因为Meta大额入股,部分竞争对手称大型客户对其中立性产生顾虑,这可能给独立数据服务商带来窗口期。
这对Innodata是机会,但不能自动等同于它会吃下Scale的份额。
6. 是否属于“卖铲子公司”?
结论:部分属于,但不是最纯粹的卖铲子
卖铲子属性判断
│
├─是卖铲子的一面
│ ├─服务AI模型公司
│ ├─提供训练数据、评测数据、红队测试
│ ├─不直接押注某一个AI应用
│ └─受益于AI模型军备竞赛
│
├─不是纯卖铲子的一面
│ ├─收入仍依赖具体客户项目
│ ├─不是芯片、云、软件订阅这种强刚需基础设施
│ ├─客户可自建部分数据能力
│ └─供应商替代风险存在
│
└─更准确分类
└─ AI数据基础设施服务商 / 模型训练与评测外部合作伙伴
它不是英伟达式卖铲子,也不是ASML式瓶颈卖铲子。
它更像是:AI模型工厂里的高端数据工程承包商 + 质量评测实验室 + 部分平台化工具供应商。
7. 估值方法:适合哪一种?贵不贵?
最适合:EV/Sales + EV/EBITDA + 情景DCF
不适合单纯用PE,因为利润率正在跃迁,税率、项目节奏、股权激励都会扰动EPS。
当前市值约 36.7亿美元,现金约 1.17亿美元,粗略企业价值约 35.5亿美元。若2026收入按公司指引至少增长40%,2026收入约 3.52亿美元以上。对应 EV/2026E Sales 约10倍。
估值判断
│
├─ EV/Sales 3-5倍
│ └─适合普通IT服务/项目型公司
│
├─ EV/Sales 5-8倍
│ └─适合高成长、高利润AI服务公司
│
├─ EV/Sales 8-12倍
│ └─市场已经按“平台化成功”预期定价
│
└─ EV/Sales >12倍
└─需要持续超预期,否则风险大
美股投资网的判断:不便宜,已经进入高预期估值区
当前估值隐含条件
│
├─收入未来2-3年仍需保持30%+
├─调整后毛利率维持40%-45%+
├─ EBITDA Margin维持20%-25%+
├─最大客户占比持续下降
├─新客户继续放量
├─评测/Observability平台开始贡献软件化收入
└─ AI数据需求不能快速商品化
如果这些条件满足,估值可以继续扩张;如果只满足收入增长但客户集中度不改善,估值应该折价。
8. 上升空间有多大?需要满足什么条件?
乐观情景
乐观情景
│
├─ 2026收入 >3.7亿-4.0亿美元
├─ 2027收入继续增长30%+
├─ EBITDA Margin 25%+
├─最大客户占比降至40%以下
├─平台收入开始可见
├─ Palantir/联邦/Physical AI打开新曲线
└─市场给予12-14倍EV/Sales
这种情况下,企业价值可能到 55亿-70亿美元,相对当前有约 **50%-90%**空间。
中性情景
中性情景
│
├─ 2026收入约3.5亿-3.7亿美元
├─ 2027增长降到20%-25%
├─ EBITDA Margin 20%-23%
├─大客户占比缓慢下降
└─估值回到7-9倍EV/Sales
这种情况下,当前股价大致合理,空间有限。
悲观情景
悲观情景
│
├─最大客户项目放缓
├─毛利率回落到38%-40%
├─新客户贡献低于预期
├─平台化失败
└─估值回到4-6倍EV/Sales
这种情况下,股价可能有 40%-60%回撤风险。
这不是吓你,而是高估值项目型AI服务股的正常波动区间。
9. AI替代型还是AI增强型?
结论:明显是AI增强型,但长期有被AI自动化压缩人工环节的风险
AI属性
│
├─ AI增强型
│ ├─帮助模型公司训练AI
│ ├─帮助企业评测AI
│ ├─帮助Agentic AI可靠部署
│ └─帮助Physical AI理解现实世界数据
│
├─不是AI替代型
│ └─它不是用AI直接替代某个传统软件或劳动力市场
│
└─反身性风险
├─AI越强,低端标注越容易自动化
├─客户可能内部化数据生产
└─只有复杂评测/专家数据/多模态数据能保持溢价
所以关键不是“AI会不会替代Innodata”,而是Innodata能否持续站在AI自动化替代不了的高复杂度数据层。
10. 主要客户、客户集中度、产品溢价力
客户
公司披露客户包括银行、保险、金融服务、科技、数字零售、信息媒体等行业;其中包括五家“Magnificent Seven”和多个AI实验室/模型开发商。
Palantir在2026年1月选择Innodata提供专业标注、多模态数据工程和生成式AI工作流支持。
客户结构
│
├─超大型科技公司
│ ├─AI模型训练
│ ├─后训练
│ ├─评测
│ └─多模态数据
│
├─ AI实验室 / 模型开发商
│ ├─高质量训练数据
│ ├─模型安全
│ └─红队测试
│
├─ Palantir相关生态
│ ├─事件分析
│ ├─视频/图像/传感器
│ └─潜在联邦/国防扩张
│
└─企业客户
├─金融
├─保险
├─媒体
└─数字零售
客户集中度
客户集中度
│
├─ 2025最大客户:约58%收入
├─ 2024最大客户:约48%收入
├─ Q1 2026最大客户:约56%
├─ Q1 2026第二大客户:约17%
└─结论:仍然高度集中
这是投资Innodata最大的风险,没有之一。
产品溢价力
溢价力来源
│
├─普通标注:低溢价
├─专家数据:中高溢价
├─多模态数据:高溢价
├─模型评测/红队:高溢价
├─ Agentic AI Observability:潜在软件溢价
└─ Physical AI/机器人数据:潜在高溢价
当前47%调整后毛利率说明它已经不只是低端标注。
但能不能长期维持,要看平台化和自动化比例。
11. 商业模式可复制性强度
商业模式可复制性
│
├─容易复制的部分
│ ├─基础标注团队
│ ├─全球众包
│ ├─简单数据清洗
│ └─内容审核流程
│
├─不容易复制的部分
│ ├─大型科技客户信任
│ ├─安全合规流程
│ ├─复杂多模态交付
│ ├─模型评测方法论
│ ├─专家网络管理
│ └─与客户研发流程深度嵌入
│
└─最难复制的部分
└─“客户信任 + 复杂交付 + 持续扩单”的组合
商业模式本身可复制,但客户关系和交付质量不容易复制。
这类公司真正的壁垒不是“技术专利”,而是“你敢不敢把关键AI训练任务交给它”。
12. 供应链管理能力
Innodata的“供应链”不是原材料供应链,而是全球人才、数据流程、质量控制、信息安全、交付管理。
Innodata 供应链能力
│
├─人才供应链
│ ├─全球员工超1万人
│ ├─印度
│ ├─菲律宾
│ ├─斯里兰卡
│ ├─美国
│ ├─加拿大
│ └─欧洲
│
├─专家供应链
│ ├─法律
│ ├─医学
│ ├─技术
│ ├─商业
│ └─社会科学
│
├─质量控制链
│ ├─数据标注
│ ├─审核
│ ├─一致性校验
│ ├─模型反馈
│ └─客户验收
│
├─成本控制链
│ ├─低成本国家交付
│ ├─自动化工具
│ ├─合成数据
│ └─流程复用
│
└─风险链
├─汇率
├─劳动力成本
├─数据安全
├─地缘政治
└─客户需求波动
2025年公司披露员工 10,107人,其中 10,020人为全职,且在印度、菲律宾、斯里兰卡等地有重要运营。
13. 招聘信息透露的发展方向
公开招聘和职位信息显示,Innodata正在扩张 LLM训练、后训练、评测系统、AI/ML研究、多模态数据、AI Trainer 等方向。AI/ML Research Engineer职位明确提到扩张LLM training、post-training和evaluation systems。
招聘信号
│
├─增加方向一:LLM Post-Training
│ ├─偏好优化
│ ├─模型改进
│ └─客户模型效果提升
│
├─增加方向二:Evaluation Systems
│ ├─模型评测
│ ├─安全测试
│ ├─约束满足
│ └─可靠性验证
│
├─增加方向三:AI/ML Research
│ ├─从服务交付转向技术研究
│ ├─提升平台能力
│ └─支撑高毛利
│
├─增加方向四:AI Trainer
│ ├─文本
│ ├─问答
│ ├─Prompt
│ └─模型输出评估
│
└─增加方向五:Physical AI / Robotics
├─视频
├─图像
├─传感器
└─机器人场景理解
招聘变化说明:公司不是只扩低端标注员,而是在补高端AI评测、后训练、研究型人才。这是好信号。
14. CEO能力分析:Jack Abuhoff
总评:战略判断和预期管理强,资本配置目前合格,但还没证明大型平台公司级别能力
CEO能力拆解
│
├─资本配置能力:中上
│ ├─保持净现金
│ ├─不用高债务扩张
│ ├─内部资源支持增长
│ └─尚未证明大规模并购整合能力
│
├─战略判断能力:强
│ ├─从传统数据服务转向GenAI
│ ├─押注后训练/评测/Agentic AI
│ ├─进入Physical AI/Robotics
│ └─抓住大客户AI数据需求
│
├─组织构建能力:强
│ ├─全球万人交付组织
│ ├─跨区域运营
│ ├─高端研究人才补强
│ └─客户交付效率提升
│
├─叙事与预期管理:很强
│ ├─“golden age of innovation”
│ ├─“data supplier to lifecycle partner”
│ ├─指引谨慎上调
│ └─持续强调客户多元化
│
├─执行力:强
│ ├─收入超预期
│ ├─毛利率超目标
│ ├─EBITDA超预期
│ └─现金增加
│
└─反脆弱能力:待验证
├─还没经历AI资本开支下行周期
├─还没经历最大客户明显收缩
└─还没证明平台收入能对冲项目波动
CEO这轮表现不错,但你不能把“顺周期执行强”误读成“反周期能力强”。真正考验是在客户预算收缩、AI训练数据价格下降、竞争加剧时。
15. 企业文化质量
企业文化判断
│
├─长期主义
│ ├─36年数据服务积累
│ ├─从传统业务转型AI
│ ├─持续投入研发
│ └─建立AI治理/创新顾问关系
│
├─绩效导向
│ ├─收入超预期
│ ├─毛利率超目标
│ ├─EBITDA超预期
│ └─现金流改善
│
├─创新容错机制
│ ├─Evaluation Platform beta
│ ├─ICML论文
│ ├─Physical AI探索
│ └─Agentic AI控制平面
│
├─信息透明度
│ ├─披露客户集中度风险
│ ├─披露合同可终止风险
│ ├─披露大客户收入占比
│ └─但具体客户名称和项目经济性有限
│
├─决策机制
│ ├─CEO战略驱动明显
│ ├─单一业务段报告提高整合度
│ └─但也降低了细分业务透明度
│
└─激励机制
├─股权激励存在
├─管理层与股东部分一致
└─需继续观察稀释和长期ROIC
公司在10-K中提到会通过内部资源支持增长,同时保持融资灵活性,并认为AI采用会持续多年,高质量数据、严谨评测和值得信赖部署会长期受益。
16. 风险边界
核心风险
│
├─ 1. 客户集中度风险
│ ├─最大客户约50%+收入
│ └─任何项目变化都会冲击业绩
│
├─ 2. 合同可终止风险
│ ├─客户通常可30-90天终止
│ └─项目型收入不等于订阅收入
│
├─ 3. 估值风险
│ ├─PE约92倍
│ ├─EV/2026E Sales约10倍
│ └─需要持续超预期
│
├─ 4. 商品化风险
│ ├─低端标注被AI自动化
│ ├─客户自建数据团队
│ └─竞争者降价
│
├─ 5. 大客户议价风险
│ ├─客户规模远大于Innodata
│ ├─价格可能被压
│ └─项目范围可能变化
│
├─ 6. 人力交付风险
│ ├─质量控制
│ ├─劳动力成本
│ ├─跨国管理
│ └─数据安全
│
└─ 7. 叙事过热风险
├─“AI数据基础设施”估值较高
├─若平台化不及预期
└─估值会回到IT服务逻辑
17. 长期复利能力判断
美股投资网的结论:具备“潜在复利能力”,但还不是确定性复利资产
长期复利能力
│
├─正面条件
│ ├─AI数据需求长期存在
│ ├─客户质量极高
│ ├─收入高速增长
│ ├─毛利率提升
│ ├─现金流改善
│ ├─无明显债务压力
│ ├─进入评测/Agentic AI/Physical AI
│ └─管理层执行力强
│
├─负面条件
│ ├─客户集中度过高
│ ├─项目型合同
│ ├─不是纯软件订阅
│ ├─竞争激烈
│ ├─低端数据服务可能商品化
│ └─估值已经很贵
│
└─结论
├─业务质量:B+ 到 A-
├─成长性:A
├─护城河:B+
├─估值安全边际:C
├─管理层执行:A-
└─长期复利确定性:中高,但未到顶级
一句话:Innodata是AI数据服务链条里少数已经跑出收入、利润和现金流的高成长公司,但当前估值已经要求它从“优秀项目型服务公司”进化成“AI评测与数据基础设施平台公司”。
Innodata 投资分析总图
│
├─一、公司本质
│ ├─AI数据工程公司
│ ├─模型训练/后训练服务商
│ ├─模型评测与红队测试服务商
│ ├─Agentic AI可靠性合作伙伴
│ └─Physical AI/Robotics多模态数据供应商
│
├─二、预期管理阶段
│ ├─已过概念期
│ ├─进入强验证期
│ ├─收入、毛利、EBITDA均超预期
│ ├─2026收入指引上调至40%+
│ └─下一步看客户多元化与平台化
│
├─三、关键财务指标
│ ├─Q1 2026收入:9010万美元
│ ├─同比增长:54%
│ ├─环比增长:24%
│ ├─调整后毛利率:47%
│ ├─调整后EBITDA:2500万美元
│ ├─EBITDA Margin:28%
│ ├─净利润:1490万美元
│ ├─摊薄EPS:0.42美元
│ ├─现金及短投:1.174亿美元
│ └─基本无债
│
├─四、核心风险指标
│ ├─2025最大客户占收入约58%
│ ├─Q1 2026最大客户约56%
│ ├─Q1 2026第二大客户约17%
│ ├─合同通常可30-90天终止
│ ├─项目型收入波动大
│ └─估值已反映高增长
│
├─五、行业周期
│ ├─传统标注1.0
│ ├─大模型训练数据2.0
│ ├─模型评测/Agentic AI 3.0
│ └─Physical AI/Robotics 4.0
│
├─六、护城河
│ ├─大客户信任
│ ├─复杂多模态数据能力
│ ├─全球交付网络
│ ├─质量控制体系
│ ├─评测平台研发
│ └─AI实验室/大型科技客户嵌入
│
├─七、竞争格局
│ ├─Scale AI:第一梯队,但中立性受质疑
│ ├─Appen/TELUS:传统众包与多语言
│ ├─Labelbox/Snorkel:平台型数据工具
│ ├─TaskUs/iMerit/Sama:交付型竞争者
│ └─Innodata:高成长、高毛利、高客户质量的第二梯队强者
│
├─八、是否卖铲子
│ ├─部分是
│ ├─服务AI模型训练和评测
│ ├─不直接押注单一AI应用
│ └─但不是纯基础设施,仍有项目服务属性
│
├─九、估值
│ ├─股价约103.74美元
│ ├─市值约36.7亿美元
│ ├─PE约92倍
│ ├─2026E EV/Sales约10倍
│ ├─不便宜
│ └─需要持续超预期支撑
│
├─十、上升条件
│ ├─收入持续30%+
│ ├─毛利率维持40%-45%+
│ ├─EBITDA Margin维持20%-25%+
│ ├─最大客户占比降至40%以下
│ ├─Palantir/联邦业务扩张
│ ├─Physical AI项目放量
│ └─评测平台产生软件化收入
│
├─十一、CEO与文化
│ ├─战略判断强
│ ├─执行力强
│ ├─预期管理强
│ ├─资本配置目前稳健
│ ├─反脆弱能力仍待验证
│ ├─绩效导向明显
│ ├─创新投入增加
│ └─信息透明度中上
│
└─十二、最终判断
├─业务质量:B+ 到 A-
├─成长性:A
├─护城河:B+
├─估值安全边际:C
├─管理层执行:A-
└─长期复利能力:具备潜力,但还不是确定性复利资产
根据美股投资网调研,Dynatrace(DT)和 Datadog(DDOG)本质上都属于:Observability(可观测性)平台。
简单理解:它们帮助企业监控:云计算、服务器、Kubernetes、AI 工作负载、数据库、网络、应用程序、安全事件。也就是:“AI 和云时代的 IT 雷达系统”。
但两家公司路线其实非常不同。
现在华尔街对它们的理解越来越像:DDOG = 高增长 AI observability 平台,DT = 企业级 AI 自动化运维平台。这是核心差异。
先说 Datadog。
DDOG 最大优势是:“开发者生态 + 云原生”。它几乎已经成为云时代默认 observability 工具之一,尤其在 AWS、Azure、GCP、Kubernetes、微服务这些场景。
Datadog 很像:“云时代 Splunk + New Relic + SIEM + Security + AIOps 的整合体”。
它增长快的原因很简单:现代云架构越来越复杂,AI 出来后复杂度进一步爆炸,尤其 AI Agent、LLM workloads、GPU clusters、multi-cloud 都需要大量 observability。
而 DDOG 最大特点是扩张能力极强。客户最开始可能只买基础监控,后来逐渐加 APM、Logs、Security、Cloud SIEM、LLM Observability、AI Agent Monitoring。
所以它的 Net Revenue Retention(NRR)长期非常强。
最近 DDOG 股价暴涨,核心原因也是 AI 工作负载开始真正带来收入。市场现在开始意识到:AI 并不会消灭 observability,反而会让 observability 更重要,因为 AI 系统比传统软件复杂得多。
而 Datadog 最大的问题也很明显:价格越来越贵。Reddit 上很多工程师吐槽 Datadog “bill shock(账单爆炸)”,因为它按 usage 收费,数据量越大费用越夸张。
AI 时代 token、logs、traces 暴增后,这个问题会更明显。所以 DDOG 本质上是:“高增长 + 高估值 + usage leverage”。
再说 Dynatrace。
Dynatrace 的路线完全不同,它更偏大型企业自动化运维。
它最大的优势是自动化程度极高,核心技术包括 OneAgent、Smartscape、Davis AI、Grail。
尤其 Davis AI 是它长期最核心卖点。
Dynatrace 强调的不是“给你更多 dashboard”,而是“直接告诉你根因(root cause)”。
它非常强调 causal AI(因果 AI)、自动根因分析、自动修复、autonomous operations。
简单理解:DDOG 更像给工程师大量工具,DT 更像帮企业自动运营系统。
所以很多大型传统企业更喜欢 Dynatrace,尤其银行、保险、政府、大型传统企业,因为这些公司系统极其复杂,但 DevOps 能力不一定强。
Dynatrace 的 OneAgent 自动发现拓扑,在大型企业环境里优势很明显。
另外,DT 的利润率明显比 DDOG 更强,因为它客户结构更 enterprise,合同更稳定。
所以市场经常把它看成:“更稳、更成熟的 observability 公司”。
Reddit 上很多人形容:DDOG = growth monster,DT = enterprise workhorse,这是非常准确的总结。
如果从 AI 时代看,两家公司其实都受益,但逻辑不同。
DDOG 受益于:AI 工作负载增加 → telemetry 爆炸 → usage 增长。
DT 受益于:AI 系统复杂度提升 → 企业更需要自动化根因分析。
所以:DDOG 更像 AI observability growth play,DT 更像 AI autonomous operations play。
现在市场为什么更偏爱 DDOG?因为增长更快。最近 DDOG 收入增速仍超过 30%,远高于 DT,而且 AI narrative 更强。
但 DT 的优势是:估值更合理、利润率更高、enterprise moat 更深,所以很多机构其实更喜欢 DT。
如果用一句话总结:
Datadog 是:“云原生 AI 时代的 observability 平台”。
Dynatrace 是:“AI 自动化运维时代的 enterprise operating system”。
全球首个美股AI智能体发布StockWe AI,24小时扫财报,听电话会,读SEC文件,提取全球新闻,顶级投资银行的财报摘要汇总,它能实时解答你当天行情 https://StockWe.com/aiAgent
今天美股大跌的原因是,伊朗战争导致通胀数据爆表,4月这份美国CPI数据,某种程度上已经宣告了一件事:市场过去几个月对于“通胀已经彻底被驯服”的乐观预期,开始出现裂缝。半导体芯片板块也跟着纳斯达克出现获利回调,,美股费城半导体指数跌5%。纳斯达克100指数跌幅扩大至1.5%,成分股高通跌12%,SNDK跌8.5%,英特尔INTC跌9.1%,美光科技MU、西部数据、希捷科技、迈威尔科技、应用材料至多跌6%。
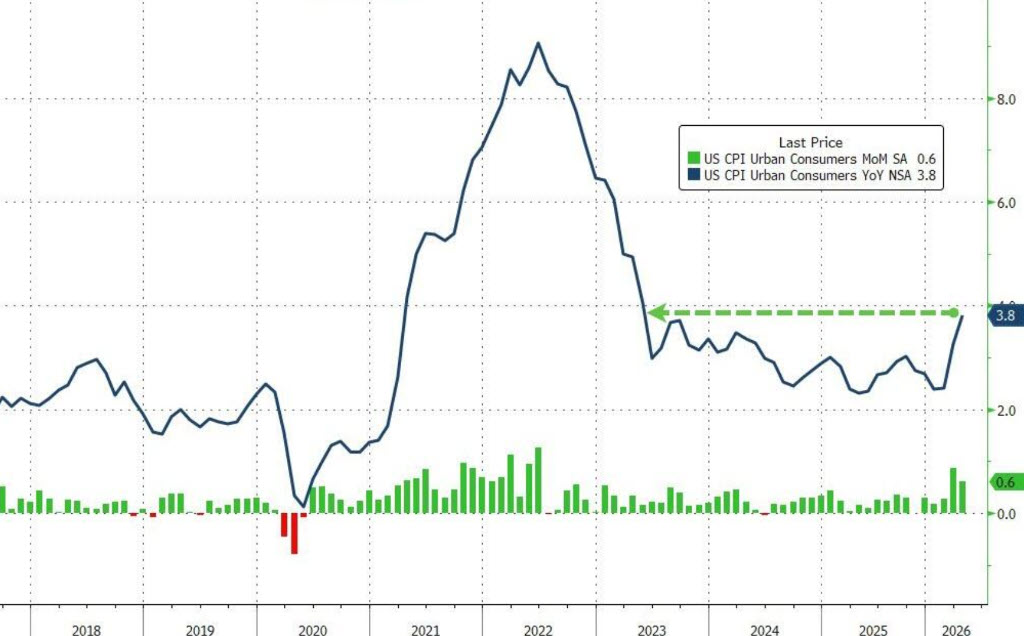
美国劳工统计局最新公布的数据显示,4月CPI同比上涨3.8%,不仅高于市场预期的3.7%,更创下自2023年5月以来的新高。核心CPI同比达到2.8%,同样高于市场预期。对于一个原本寄希望于“年内至少两次降息”的华尔街来说,这份数据的意义远不只是“略微超预期”这么简单。
美股投资网研究分析真正的问题在于,美国通胀正在重新出现一种市场最害怕的结构:供给冲击型通胀。
过去一年,美联储最希望看到的是需求降温型经济,也就是消费者减少支出、企业削减涨价能力、工资增速放缓,最终让通胀自然回落。但现在发生的事情恰恰相反。伊朗战争引发的能源价格冲击,正在重新把美国经济拉回一种“成本推动型通胀”的轨道。
这也是为什么,本轮通胀升温里,汽油成为最关键变量。
油价上涨从来不只是加油站的问题,它会沿着整个经济链条扩散。航空燃油价格上升,航空公司立刻提高机票和行李费;物流成本增加,零售商运输费用上升;化肥价格上涨,又进一步推高食品价格。最终结果就是,能源价格像一根针一样,刺穿整个消费体系。
4月机票价格环比上涨2.8%,酒店价格同样上涨2.8%,剔除住房和能源后的核心服务价格依然强劲。这说明战争带来的冲击已经不仅局限于能源本身,而是在向服务业全面渗透。
更值得警惕的是,这一次不仅有战争,还有AI。
很多投资者其实忽略了一个非常重要的新变量:AI军备竞赛,正在成为新的通胀来源。
过去一年,从云计算厂商到主权国家,从互联网公司到企业数据中心,全球都在疯狂抢购HBM高带宽内存、DDR5以及AI服务器相关存储器。结果就是,内存价格开始出现类似2021年芯片短缺时期的上涨逻辑。
问题在于,内存和能源不同,它直接嵌入现代经济的“数字基础设施”。
微软、谷歌、亚马逊、Meta不断扩建AI数据中心,本质上都在推高整个科技产业链的资本开支压力。服务器成本上升,云计算价格迟早会反映到企业IT成本中;企业IT成本上升,又会进一步传导到软件、广告、电商乃至整个服务业。
换句话说,AI革命一边推动科技股狂欢,一边也在悄悄制造新一轮“科技型通胀”。
这也是为什么,现在的美国经济开始出现一种非常微妙的状态。
一边是科技股不断创新高,市场沉浸在AI生产力革命的乐观叙事里;另一边,却是债券市场开始越来越不安。
事实上,相比股市,债市对这份CPI的反应更加真实。
因为债券市场非常清楚,一旦通胀重新具备持续性,美联储就会陷入极其尴尬的位置。
现在的美联储已经不像2022年那样拥有足够政策空间。当年美国经济极强,劳动力市场火热,美联储可以大幅加息。但如今的问题是,美国经济其实已经明显减速。消费信心持续下滑,信用卡坏账率上升,中低收入群体储蓄不断被耗尽,商业地产风险也仍未解除。
如果这个时候通胀再次反弹,美联储将面临一种最棘手的局面:经济放缓,但利率又降不下来。
这其实就是市场开始重新担心“70年代式滞胀”的核心原因。
当然,目前还远没有到真正失控的程度。
根据美股大数据 StockWe.com 这次核心CPI里,其实也存在一些技术性扰动。住房分项的大幅上涨,很大程度来自去年政府停摆期间数据采集缺失后的重新计价。由于BLS租金数据采用半年滚动采样机制,一部分去年被冻结的数据在今年4月一次性补录,相当于把接近一年的涨幅集中反映到了单月数据里。
所以,从某种意义上说,这份CPI并没有表面看起来那么“灾难性”。
另外,市场此前担心的“特朗普关税全面传导”目前也还没有真正出现。服装、玩具等高关税敏感商品涨幅其实有所放缓,新车价格甚至还在下降。这意味着,美国消费需求实际上已经不像2021年那样强劲,企业目前并没有足够能力全面转嫁成本。
但真正的问题在于时间。
如果油价只是短期冲高,那么通胀可能会在未来几个月重新回落;可如果中东局势持续升级,能源价格长期维持高位,那么美国经济就会开始进入更危险的阶段。
因为能源通胀一旦持续超过6个月,它就会逐渐从“事件型冲击”演变成“预期型通胀”。
届时,消费者会预期未来物价继续上涨,企业会提前提价,工人会要求更高工资,而这种预期本身,最终会把通胀固化。
这也是为什么,现在华尔街真正关注的,其实已经不是“5月会不会降息”,而是另一件事:
美国会不会重新进入一个“高利率长期化”的时代。
过去十几年,全球资本市场习惯了零利率、低通胀、无限流动性。但从能源冲突、全球供应链重构,到AI资本开支浪潮,整个世界正在进入一种新的宏观环境。
未来几年,美国可能不会再回到疫情前那种“低通胀+低利率”的黄金时代。
而这,对全球资产定价体系的影响,可能才刚刚开始。
Oklo(OKLO)之所以现在看起来比 NuScale Power(SMR)和 Nano Nuclear Energy(NNE)拥有更多合作、更多 AI 数据中心概念、更多大客户新闻,本质原因其实是:
OKLO 讲的不是“核电设备销售故事”,
而是:
“AI 电力平台故事”。
这两个逻辑差别非常大。
SMR 的核心逻辑是:
卖小型模块化核电站(SMR)。
它更像传统 nuclear engineering 公司。
重点在:
核反应堆设计
NRC 审批
公用事业客户
长期 EPC 项目。
所以它合作对象很多是:
公用事业公司、
政府、
传统能源体系。
而 OKLO 从一开始就故意绕开这条路。
OKLO 不强调:
“我要卖核电站”。
它更强调:
“我要直接卖电力”。
甚至更准确地说:
它想卖:
AI-ready baseload power(AI 专用稳定电力)。
这件事情,
恰好踩中了 2025-2026 年市场最大叙事:
AI 不再缺 GPU,
开始缺电。
而且 AI 数据中心需要的不是普通电,
而是:
24/7 不间断稳定电力。
太阳能不稳定,
风电不稳定,
天然气扩张慢,
电网建设太慢。
于是:
核能 suddenly becomes sexy again(核能重新变热门)。
OKLO 最大的优势之一,
是它非常会“贴 AI 叙事”。
比如它最近大量合作对象,
都偏向:
AI 数据中心、
高性能计算、
能源密集型基础设施。
这比 SMR 更容易获得市场关注。
另外还有一个极其关键的原因:
Sam Altman。
Sam Altman 长期是 OKLO 最大背书之一,
以前甚至担任董事长。
官方网站:Oklo
而 AI 市场现在的逻辑已经变成:
“谁跟 OpenAI / Sam Altman 靠近,
谁就拥有 AI narrative premium(AI 叙事溢价)。”
这件事对 OKLO 非常重要。
因为市场会自动把它理解成:
“OpenAI 未来 AI 数据中心电力方案潜在受益者”。
哪怕很多合作其实仍在 very early stage。
而 SMR 没有这种:
AI founder halo(AI 创始人光环)。
第三个原因:
OKLO 更像科技 startup。
SMR 更像传统 nuclear contractor。
OKLO 的宣传方式、
资本市场沟通、
合作公告、
都明显更像:
硅谷 AI 公司。
比如:
microreactor
AI energy
decentralized power
behind-the-meter power
这些词,
非常容易获得成长股资金喜欢。
而 SMR 讲的是:
几十亿美元、
十年周期、
复杂监管。
资本市场天然更不喜欢。
第四个关键原因:
OKLO 目前很多合作,
其实是:
“框架合作(MOU)”
或者
“意向协议”。
这点非常重要。
市场现在经常误解:
“合作数量 = 已落地收入”。
其实不是。
OKLO 很多 announcement,
本质属于:
未来潜在部署。
但 AI 市场现在极度 hungry for narrative(渴望新故事),
所以:
只要和 AI 电力有关,
市场就会给很高估值。
相比之下,
SMR 更偏:
实打实核电项目推进。
但核电真正建设非常慢。
第五个原因:
NNE(Nano Nuclear)目前还太早期。
Nano Nuclear Energy 本质更像:
概念阶段 microreactor 公司。
它现在更多是:
技术路线 + 愿景。
真正商业化距离还很远。
官方网站:Nano Nuclear Energy
所以它合作自然少很多。
而 OKLO 至少已经:
推进 Aurora reactor、
申请 NRC、
布局商业部署。
市场认为:
它离真正商业化更近。
但这里必须强调:
OKLO 风险其实也非常巨大。
因为目前:
真正商业收入极少。
大量估值来自:
未来 AI 电力需求想象。
而 nuclear 最大问题永远是:
监管、
建设周期、
资本开支、
安全审批。
所以现在市场其实在交易:
“AI 会不会引爆 nuclear renaissance(核能复兴)”。
总结一句话:
SMR 更像:
传统核电工程公司。
NNE 更像:
超早期概念 microreactor 公司。
而 OKLO 则是:
“AI 数据中心电力平台”故事。
它合作更多,
并不一定代表商业化一定更成功,
而是因为:
它目前最符合华尔街对:
“AI 缺电时代”
的想象。
美东周一,美股科技和半导体板块整体表现非常不错,存储芯片板块尤其亮眼。
年初至今已经让无数人拍断大腿的“必買股”——美光(MU),今天再次大涨超过8%,股价一举创下历史新高!
还记得年初我们刚开始重点推介的时候,美光股价才284.79美元。现在回头看,已经接近翻三倍。
我们VIP社群后续在386美元附近也继续入场。对于存储这个赛道,我们的态度从未动摇:坚定看涨。
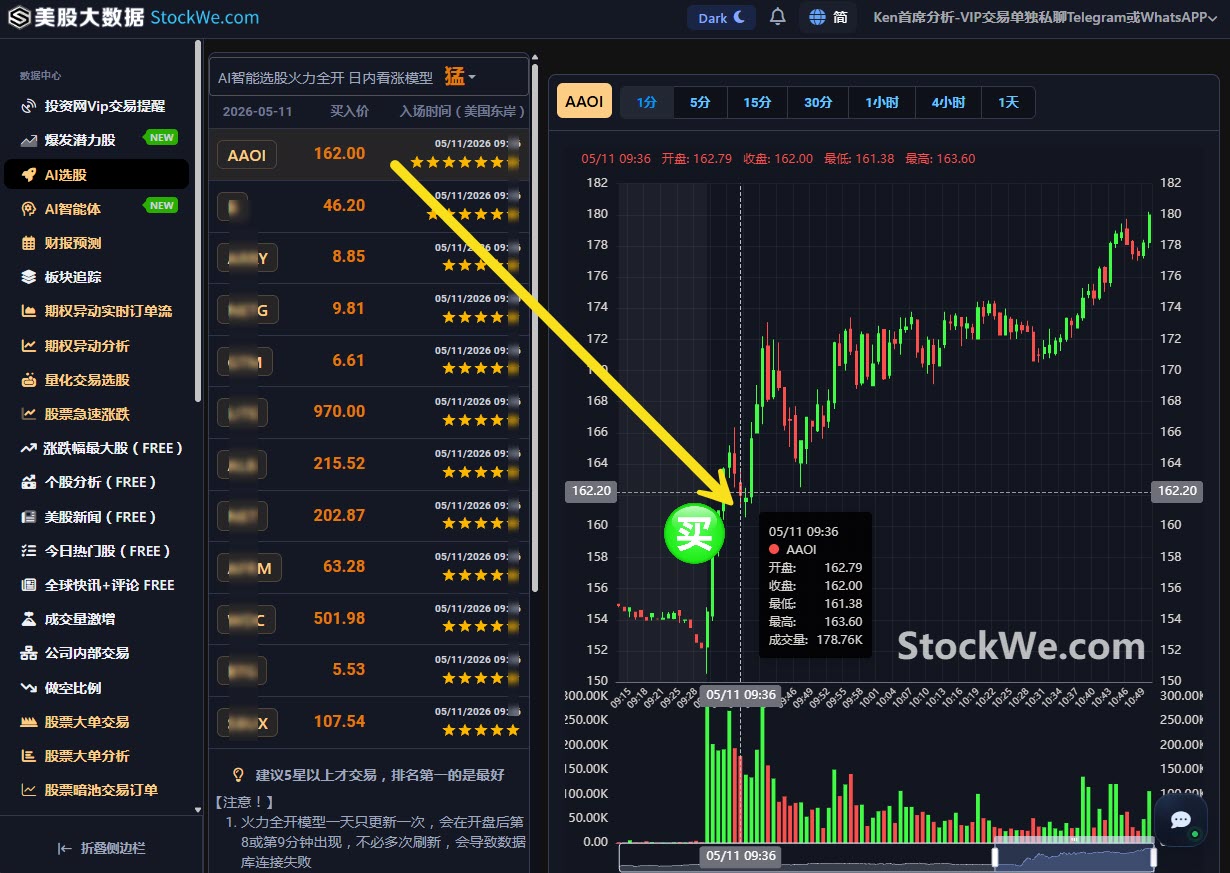
另外,今天我们的AI智能选股,一开盘就选出了光通信公司AAOI,当时价格162.2美元,随后一路狂飙,收盘加上盘后涨近27%。
我自己账号年初至今的收益已经超过60%了。不是炫耀,而是想说,这些选股的逻辑我们自己也在真金白银地验证。
立刻加微信 MaxFund,跟上我们的致富脚步!
为何坚定看涨存储?
美股投资网认为,美光正在成为下一个“万亿俱乐部”的成员,甚至可能重塑“科技八巨头”的格局。
估值错配
即便美光已经涨得如此凶猛,市场上依然充满了质疑的声音。很多人习惯性地把它看作一家“周期公司”,认为现在的暴利只是内存供需暂时失衡的结果,不可持续。
但如果我们摊开财务报表,把美光和全球其他半导体巨头放在一起对比,你会发现一个惊人的事实:市场可能犯了一个巨大的错误。
目前,美光的市盈率(PE)仅为6.4倍左右。这意味着市场给它的定价,仿佛暗示它即将陷入衰退。
然而,它的利润增长率却超过了71%。计算一下它的PEG,只有0.09。在价值投资的世界里,PEG低于1通常就被认为是低估,而0.09?这简直是在白送未来的增长。
作为对比,一些被捧上天的公司,比如ARM,其PEG高达4.75,投资者为了它一分钱的增长,付出了极其昂贵的代价。
为什么会出现这种错配?
因为市场的思维还停留在过去。那些护城河深、周期性弱的EDA公司(如Synopsys、Cadence)或设备商(如ASML),它们享受着高估值。
而英伟达之所以能维持近19倍的PE而不显贵,是因为市场完成了一次关键的认知跃迁——它不再是一家卖显卡的周期公司,而是AI时代不可替代的“基础设施平台”。
现在的核心逻辑是:美光正在经历一场“英伟达式”的认知重塑。随着HBM成为AI芯片不可或缺的“燃料”,存储已经从过去的“电脑配件”升级为“算力基石”。只要这个属性不变,它的估值中枢就必须上移。市场还在用旧地图寻找新大陆,这就是我们最大的机会。
拥挤的头部
高盛的最新数据显示,标普500指数中市值最大的前十家公司,其总市值占比已高达40%,创下了现代历史的纪录。这让很多经历过2000年互联网泡沫的散户感到不安。
但是,如果我们再看另一组数据——获利占比,就会发现当下的繁荣有着坚实的利润支撑。目前,这十大巨头的预估获利占比也已攀升至33%。这说明它们赚走了全市场三分之一以上的利润,那么它们占据40%的市值,在商业上是完全合理的。
在这种环境下,资金会产生强烈的“拥挤效应”。投资者不再追求广泛的分散,而是疯狂地寻找下一个具备“不可替代性”的核心标的。
这就是为什么我们需要将目光投向美光。当AI军备竞赛进入白热化阶段,除了GPU,最紧缺的资源就是存储。
Anthropic大爆发
再来看Anthropic这家公司,它的成长速度已经不能用“指数级”来形容了。2026年第一季度,其年化收入和使用量竟然实现了80倍的增长,内部称之为“成功的灾难”。
根据预测,到2028年中,它的收入就可能超越谷歌。这种爆炸式的需求,背后需要的是天量的算力投入,而每一分算力的提升,都离不开高性能存储的支持。
OpenAI链、谷歌AI链,无论谁胜谁负,无论是英伟达的GPU集群还是谷歌的TPU集群,它们都绕不开一个共同的关键环节——企业级高性能存储。
美光,正是这个环节中美国本土唯一的巨头,是这场AI基建狂潮中绕不开的“卖铲人”。
正反馈循环下的超级红利
传统的内存周期逻辑是线性的:
需求增长 → 产能扩张 → 供应过剩 → 价格暴跌
但在AI时代,这个链条被彻底重构了。
金融服务公司DA Davidson的分析师提出了一个“正反馈循环”的概念:每一次额外的算力部署,都会解锁前所未有的应用场景,从而创造出在基础设施建成之前根本无法预测的增量需求。这不是简单的周期,而是一个自我强化的超级周期。
事实也证明了这一点。美光最新的财报显示,其云计算相关收入同比增长超过160%,并且公司管理层坦言,他们只能满足关键客户50%到三分之二的需求。这是行业里25年来最严重的供需脱节。
更令人振奋的是,美光正在加速布局。公司预计本财年资本支出将超过250亿美元,加速推进下一代HBM产品,并计划在美国爱达荷州和纽约州建设新的晶圆厂。这一切都在告诉我们:需求是真实的,而且是长期的。
回到最初的问题:美光会被纳入“科技八巨头”吗?
美股投资网认为,这只是时间问题。当市场最终承认,存储不再是可有可无的配角,而是驱动整个AI世界运转的引擎时,美光的万亿市值将不再是梦想。而我们,有幸在故事刚刚开始的时候,就已经身处其中。
我们团队来自前纽约证券交易所分析师,清华和港大博士,高盛和摩根斯坦利研究员,谷歌和Meta工程师,打造全球首个AI智能体 StockWe AI
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准K线信号第一时间发到您手机APP!
由于美国无法以合理成本、大规模制造人形机器人所需的关键材料,中国实际上掌握着美国机器人硬件供应链的“断电开关(kill switch)”。
如果中国真的按下这个“开关”,整个美国机器人产业扩张都会被拖慢,因为中国对机器人“身体”部分(执行器、减速器、冶金材料)以及制造人形机器人所需原材料拥有压倒性的控制力。
因此,美国机器人公司目前不得不大量依赖中国制造商来采购人形机器人零部件,才能以足够低的成本制造像 Optimus 这样的机器人。不过,美国企业仍试图把“机器人大脑”(AI 和软件)留在美国本土。
如果你观察全球顶级机器人运动控制/执行系统供应商,会发现几乎没有美国公司:
Leaderdrive(中国):谐波减速器
Harmonic Drive(日本):谐波减速器
Nabtesco(日本):RV 减速器
Sanhua Intelligent(三花智控,中国):线性执行器组件
Shuanghuan Driveline(双环传动,中国):RV 减速器 / 齿轮
Shenzhen Inovance(汇川技术,中国):伺服系统 / 滚珠丝杠
造成这种局面的核心问题只有一个:中国目前控制着全球近 70% 的稀土开采。
美股投资网研究发现,更关键的是,中国掌握了全球 85%-90% 的稀土精炼与分离能力,并控制着超过 90% 的成品稀土磁体制造能力。
而真正的风险在于:
中国对美国机器人产业拥有“结构性出口管制威胁”。
北京此前已经在其他国家(例如日本)身上展示过,愿意把这种资源垄断“武器化”。
如果美国希望摆脱对中国机器人与 Optimus 供应链的依赖,并确保机器人革命能够在本土持续发展,
西方资本就必须流向那些正在重建机器人稀土生态系统的企业,包括:
上游矿产开采
中游分离与金属化加工
下游磁体制造
根据 Morgan Stanley 的模型预测,如果到 2050 年全球人形机器人数量达到 10 亿台(基准情景),那么将需要:
40 万吨钕(Neodymium)
8 万吨镝(Dysprosium)
1.6 万吨铽(Terbium)
这相当于:
全球已知钕储量的 15%
全球镝储量的 25%
全球铽储量的 30%
换句话说:
中国实际上掌控着美国机器人硬件供应链。
现在,美国正处于一个关键历史节点,必须投资建立自己的供应链,才能确保在与中国的机器人竞赛中获胜。
而核心,就在于稀土产业。
只有建立完整的稀土体系,美国才能以接近中国竞争对手的成本制造人形机器人硬件。
美国政府需要重点关注以下领域:
磁性金属(用于无框力矩电机)
钕(Nd)与镨(Pr):NdFeB 磁铁核心原料
镝(Dy)与铽(Tb):用于增强磁铁性能
钐(Sm)与钴(Co):用于制造 SmCo 磁铁
硼(B)与铁(Fe):NdFeB 磁铁的重要稳定材料
结构冶金(用于谐波减速器与行星滚柱丝杠)
钛(Ti)、钒(V)、钼(Mo):用于减速器齿轮与滚柱丝杠轴体
铌(Nb)、铬(Cr)、镍(Ni)、锰(Mn):增强钢材韧性、防腐蚀并减轻机器人关节重量
铈(Ce)与镧(La):防止齿轮过早失效
计算、感知与能源(机器人的“大脑、眼睛和电池”)
镓(Ga)与锗(Ge):用于先进半导体、LiDAR 与高频通信芯片
锂(Li)、石墨(C)与铜:一台全尺寸人形机器人大约需要:
2 公斤锂
3 公斤石墨
6.5 公斤铜
根据美股大数据 StockWe.com 以下是美国最关键的相关公司:
磁性金属(Nd、Pr、Dy、Tb、Sm、Gd)
UUUU:将独居石砂加工成高纯度钕
MP:开采 Mountain Pass 稀土矿,并垂直整合 NdFeB 磁铁制造
ALOY:将重稀土氧化物转化为军工级合金与高温金属
USAR:加工重稀土并制造烧结 NdFeB 磁铁
LYSDY(Lynas):中国以外唯一商业化重稀土分离生产商
NEO(TSX):目前西方唯一大规模商业化生产 NdFeB 磁粉与合金的企业
ILU:澳大利亚稀土精炼厂
ARU(ASX):建设“矿石到氧化物”的 NdPr 设施
结构冶金(铌、钒、钛、铍)
ATI:美国高性能钛合金与特种合金龙头
CRS:美国特种结构合金供应商
FCX:全球最大钼生产商
NB:开发美国内布拉斯加 Elk Creek 项目,供应铌、钪、钛
MTRN:全球主要铍加工企业
LGO:领先钒加工企业
计算、感知与能源(金属与电池材料)
BMM:美国本土锗与镓供应/加工
VNP:生产镓、锗、铟等先进传感器材料
TECK:中国以外最重要的锗生产商
ALB:锂资源开采
EAF:高纯石墨负极材料
ALTM:西方锂资源供应商
SYR:Balama 石墨矿
FCX:人形机器人需要大量铜
AW1(ASX):推进美国犹他州高品位镓和铟项目
例如:
机器人关节本质上是永磁电机。
而这需要完整的钕磁铁供应链:
Neo Performance Materials(TSX: NEO)
MP Materials(MP)
UUUU ——意外地已经开始把独居石精矿加工成 NdPr 氧化物
美国政府应该逐项拆解机器人供应链 BOM(物料清单),并大规模投资关键原材料加工能力。
因为目前制造人形机器人所需的执行系统,以及背后的全球制造基础设施,几乎全部集中在中国。
美国在实体机器人供应链上极度脆弱。
确保本土金属供应与中游加工能力,是美国与中国竞争的关键。
美国必须从今天开始,大规模投资关键材料供应链,才能在未来机器人产业中维持长期主导地位。
想获取完全机器人产业链个股,添加小编微信号 MaxFund
根据最新高盛数据显示,美股市场依旧处于史无前例的头部集中状态! S&P 500指数的市值最大前十家巨头市值占比已经高达40%,而它们的预估获利占比也已经攀升至33%的现代历史新高,以上两项数据皆已远远超越2000年.com泡沫时期的高峰!
高达7个百分点的差距,意味着市场投资人给予这十大巨头极高的估值溢价!资金高度拥挤于少数标的,反映市场正将庞大筹码押注于这些科技巨头的未来垄断力与AI变现潜力。虽然这会让有些人觉得市场过度集中化,也就是美股被科技巨头给绑架了,甚至有估值过高的泡沫化疑虑;
这就是因为这些科技巨头的盈利是有快速上升跟上来的,科技巨头的市值占比跟预估获利占比处在同步往上的节奏;而且中间的溢价空间并没有被拉大,支撑了市值持续往上并不是高估的支撑理由!这十家巨头获利占比高达S&P500的33%这么多,股价涨得比其他人多,市值比其他公司还多,这不是满有道理的一件事情吗?SPY
美股Everspin Technologies (MRAM)今天暴涨的原因是受AI带动存储芯片需求激增推动,公司基本面持续改善,整个内存芯片板块的积极情绪,其Magnetoresistive Random-Access Memory技术一直被半导体行业视为“终极内存候选者”,甚至被称为“统一内存(Universal Memory)”。原因在于,它理论上有机会同时兼顾 SRAM、DRAM 与 NAND 的核心优势,成为未来真正意义上的下一代通用存储架构。
目前,Samsung Electronics 在Magnetoresistive Random-Access Memory市场中处于领先地位,并正在积极推动其在 AI、汽车以及高可靠性计算领域的商业化落地。相比传统存储技术,MRAM 最大的优势在于兼具低功耗与高速读写能力,同时还拥有极高耐久性,理论上甚至可以实现接近“无限写入”。
更关键的是,MRAM 具备传统存储难以同时实现的稳定性与环境适应能力。它天然抗辐射,因此非常适合军工、航天以及卫星系统;同时还能在高温环境下稳定运行,这使其在汽车电子特别是智能驾驶领域拥有极强潜力。
随着 AI 服务器、自动驾驶、卫星互联网以及军工电子持续升级,市场对“高可靠性内存”的需求正在快速增长。而 MRAM 恰恰卡位在这个方向上。
唯一让我不敢碰 $MRAM的原因是 PE市盈率 4282,极度恐怖
美股Odysight.ai Inc. (代码: ODYS)今天暴涨300%,原因是公司宣布与美国海军下属的海军航空战中心飞机部莱克赫斯特分部 (NAWCAD) 签署了一项合作研究与开发协议 (CRADA)。
该 CRADA 确立了一项正式合作,旨在推进下一代视觉传感和 AI/ML 技术,以提升美国海军舰队的战备能力。通过将 Odysight.ai 专有的计算机视觉和机器学习能力与 NAWCAD 的作战专长和测试基础设施相结合,此次合作有望加速人工智能支持的维护解决方案在实际作战环境中的验证、优化和过渡。
该技术最初将重点关注航母阻拦索,旨在支持并提高全球最先进力量投射平台的作战可用性。它还可以实现整个美国海军舰队人力资源的更有效分配,帮助节省时间、金钱和资源。双方预计,此次合作将增加舰队的可用性,减少计划外维护事件,并提高关键任务系统的维护规划与准确性。
Odysight.ai 首席执行官 Yehu Ofer 表示:“这项协议标志着我们在关键任务国防环境中推进人工智能驱动的视觉传感技术迈出了重要一步。我们与 NAWCAD 的合作验证了我们的平台,并支持美国海军系统向基于状态的监控过渡。这是第一步,为未来扩展到固定翼和旋转翼飞机、地面车辆等领域奠定了基础。我们期望这将进一步加强全舰队的长期保障能力。”
Odysight.ai 独特的平台利用安装在难以进入且对安全至关重要的位置的微型加固视觉传感器,实现连续的内部高分辨率视觉监控。结合实时 AI/ML 边缘计算分析,该平台能够在故障发生前检测出异常,并识别早期的性能退化和偏差。此次合作提供了一条在与任务相关的实际条件下完善这些能力的途径,同时展示了其在更广泛的国防部门中的可扩展性。
这一举措巩固了 Odysight.ai 在关键任务维护的人工智能视觉传感领域的领先地位,并支持其扩大预测性维护技术在美国国防生态系统中应用的战略。
二、美股投资网深度解读与分析
这篇新闻稿释放了强烈的商业和技术利好信号,表明 Odysight.ai 成功将其商业技术打入具有极高门槛的美国军方供应链系统。以下是几个关键维度的分析:
1. 核心事件的战略意义 (CRADA的签署)
官方背书与准入:合作研究与开发协议 (CRADA) 是美国联邦实验室(此处为美国海军 NAWCAD)与私营企业之间重要的技术转移与合作机制。能够与美国海军签署此类协议,意味着 Odysight.ai 的技术已经通过了军方的初步筛选,获得了极高价值的“官方背书”。
研发成本与场景优势:通过 CRADA,Odysight.ai 可以直接利用美国海军的顶级测试基础设施和真实作战数据(这是任何商业公司都难以花钱买到的资产),来训练和优化其 AI 模型,极大地节省了研发成本并提高了产品壁垒。
2. 技术应用场景的精准切入
高价值试验田(航母阻拦索):新闻中提到首个关注点是“航母阻拦索(carrier arresting cables)”。这是航母上最核心、损耗最大且对安全性要求极高的设备。如果阻拦索发生意外断裂,会导致机毁人亡的灾难性后果。
预测性维护 (CBM+) 的价值:传统的军方维护往往是“定期维护”(按时间表更换)或“事后维修”(坏了再修)。Odysight.ai 提供的基于状态的预测性维护,依靠微型抗压摄像头和边缘 AI 实时分析,能够在阻拦索出现极其微小的物理退化(如金属丝疲劳或磨损)但尚未断裂前发出预警。这不仅提升了安全性,还避免了过度维护带来的资源浪费。
3. 商业影响与资本市场预期
“落地生根”的扩张战略 (Land and Expand): CEO 明确表示,航母阻拦索只是“第一步”。公司的长期目标是将其传感器和 AI 分析技术扩展到军方的“固定翼和直升飞机、地面车辆”等。一旦在阻拦索项目上取得成功,该技术极有可能成为美军新一代装备的标配,带来长期、稳定的国防采购订单。
对股价的潜在催化:作为在纳斯达克和特拉维夫双重上市的公司 (ODYS),进军美国国防部 (DoD) 庞大且利润丰厚的生态系统,是对其商业前景的巨大提振。资本市场通常对能够成功获得军方/国防大单的 AI 技术公司给予较高的估值溢价。
4. 技术壁垒的核心要素
微型化与加固设计 (Ruggedized):军用环境(尤其是航母甲板)充满了高盐、高湿、剧烈震动和极端温度。传感器必须足够小(以安装在狭窄隐蔽处)且极其坚固。
边缘计算 (Edge-based Analytics):军事场景中往往无法依赖稳定的云端网络连接,因此数据必须在设备本地(边缘端)进行实时 AI 分析并得出结论,这是该技术的核心竞争力之一。
大多数人用美股券商,只会:看K线、下单、止盈止损。
但真正懂交易系统的人,会用券商里一个几乎没人碰的功能:
「条件触发订单(Conditional Orders)」
这个功能表面看只是“附加条件”,实际上,它更像一个隐藏版自动交易系统。
很多人根本不知道:
你其实可以让券商服务器,替你盯盘、判断、等待、过滤噪音,甚至半自动执行交易逻辑。
它不是简单的“到价买入”。
而是:
“只有当市场环境也符合我的要求时,才允许订单进入市场。”
这个思路非常关键。
因为真正决定交易质量的,
很多时候不是“买哪只股票”,
而是“在什么环境下买”。
美股投资网 TradesMax.com 为美股小白详细指导,
举个例子:
你想买 NVDA。
普通人:
直接挂单。
稍微进阶一点的人:
设置限价单。
真正懂系统的人:
会先让系统判断:
QQQ 是否突破关键位
成交量是否放大
是否已经过了开盘最混乱的时间
大盘是否同步确认风险偏好
只有全部满足,
订单才真正发送到交易所。
这已经不是普通下单了。
这是“低代码交易系统”。
最关键的是:
这一切不需要你会编程。
很多主流美股券商其实都支持类似逻辑:
价格条件、时间条件、成交量条件、百分比波动条件、组合 AND/OR 条件……
只是 99% 的人从来没点进去看过。
而真正厉害的地方在于:
你开始让“纪律自动执行”。
很多人以为交易最大的问题是:
不会选股。
其实更大的问题是:
情绪化执行。
追涨。
提前进场。
看到拉升忍不住。
半夜盯盘乱改单。
而条件订单,本质上是在交易前,
提前把你的规则“写死”。
比如:
“如果 SPY 大跌超过 1.5%,即使个股没坏,也先撤退。”
这其实已经是在把“系统性风险”纳入交易框架。
你会发现:
专业交易员和普通投资者最大的差别,
并不是谁更聪明。
而是谁更依赖系统。
还有一个很多人没意识到的点:
条件订单在触发之前,
很多时候根本不会进入交易所订单簿。
也就是说:
你的意图不会提前暴露。
这对于做突破交易、流动性较差股票、甚至大额订单,都很有意义。
当然。
这个功能不是圣杯。
规则写太复杂,
最后可能永远不触发。
很多人会把条件越加越多:
QQQ 突破、
SPY 不跌、
VIX 下行、
量能放大、
时间大于 10 点、
美债收益率还不能涨……
最后系统比基金经理还谨慎,
一年只交易两次。
所以真正成熟的用法,
不是把世界所有变量塞进去。
而是:
只筛掉最容易犯错的环境。
因为自动化最该替代的,
从来不是思考。
而是冲动。
这也是为什么很多老交易员最后会发现:
真正强大的,
不是预测市场。
而是提前设计好:
“自己在什么情况下出手”。
目前支持类似高级条件订单功能的美国主流券商,包括:
Interactive Brokers(IBKR)盈投
Charles Schwab(Thinkorswim)
Fidelity Investments
E*TRADE
TradeStation
Webull(部分支持)
Tastytrade(偏期权策略)
但不同券商差别很大。
有的只是简单“条件单”。
有的则已经接近:
半自动量化交易系统。
其中真正把这套东西做得最像“程序化交易平台”的,
很多老交易员还是会提到 IBKR 和 Thinkorswim。
因为它们已经不仅仅是券商。
更像:
给散户开放的一套交易基础设施。
当你开始用条件逻辑交易时,
你会第一次意识到:
原来券商不只是下单软件。
它其实是一个隐藏的交易操作系统。 如果你还有什么不懂,请加小编微信号 MaxFund 提问,美股投资网团队很乐意解答。


微信分析师 微信公众号









