客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

SpaceX股价已从“史诗级IPO”后收盘价超过200美元的高点下跌了约28%,这促使资深投资人乔治·诺布尔(George Noble)重申了他的看跌立场,并警告称,该股在未来几个月将面临一波内部人士抛售潮,实际只值每股30美元。
“(SpaceX成为)历史上规模最大的IPO,也正在成为历史上规模最大的退出流动性操作,”诺布尔上周六在社交媒体平台X上发表的一篇长文中写道,并补充说,“IPO的目的是将散户投资者的资金从他们手中夺走。”
美股投资网获悉,这位对冲基金经理拥有40多年的投资管理经验,之前曾连续多年管理富达海外基金。他解释称:
SpaceX上市时的市销率超过90倍,而那些以远低于当前价格购入股票的内部人士即将开始将他们的股份出售给散户投资者;
让我来解释一下为什么这次IPO旨在让散户投资者血本无归:SpaceX从未盈利,去年亏损近50亿美元。发行时,你支付的价格是其市销率的90倍以上,在股价峰值时,市场估值一度接近140倍。
30年前,Sun Microsystems的总裁详细解释过,即使支付10倍的市销率也几乎总是以失败告终,而他是对的。
但他指出,估值并非真正的问题所在,而是稀缺性造就了如此高的估值。导致稀缺性消失的上市时间表也将最终压低股价。
在IPO时,SpaceX的股票实际可供交易的比例不到5%。然后,指数委员会修改了规则,让这只股票在上市仅15个交易日后就被快速纳入纳斯达克100指数,迫使全国所有被动型基金和指数ETF在流通股最紧缺的时刻买入。仅纳斯达克的纳入就促成了约43亿美元的买盘,而罗素指数的权重调整又增加了约30亿美元的买盘。当时的供应量极少,买盘是强制性的。这是一场人为制造的拥挤,也是该股在上市首周突破225美元的原因。
诺布尔强调,SpaceX的估值仍然与其基本面脱节。前期的上涨并非基本面驱动,而是他所谓的“人为拥挤”的结果。
他进一步指出,这种趋势即将逆转。具体而言他解释称,公司已公布的禁售期计划规定,从第二季度财报发布后开始,分阶段解锁内部人士持有的股票,一直持续到年底,最后一批股票将于2027年6月解禁。
诺布尔认为,这些措施的公布可能会大幅增加可交易流通股的数量,因为员工和早期投资者将能够出售股票。他指出,未来几个月,公布的解禁计划,而非公司基本面,将成为股价的主要催化剂。
“所有这些股票加起来,到9月初,内部人士最多可以出售公司44%的股份,这将使可交易的流通股数量激增约900%。所有这些股票都集中在SpaceX特意为散户投资者预留的股票上,因为SpaceX为个人投资者预留了近30%的发行份额,而不是通常的10%。”他补充道。
最后,诺布尔指出,星链是该公司唯一持续盈利的业务,但认为它不足以支撑SpaceX目前的市值。他估计SpaceX的合理股价约为每股30美元,并称SpaceX是“我见过的估值过高的股票”。
“我可以告诉你,这是我一生中见过的最严重的财富转移之一,只不过被包装成了一个花哨的故事。特斯拉是股市历史上最大的资本错配案例。SpaceX 可能已超过了它。”他写道。
Coherent大跌超过11%,Marvell下跌近9%,Corning、Lumentum等一众AI光模块、光器件公司全线重挫,整个产业链一天之内蒸发数百亿美元市值。
当天没有美联储议息,没有重大地缘政治事件,也没有英伟达发布新品。
真正引发市场剧烈波动的,只是一份不到百页的研究报告。
更令人意外的是,这份报告既不是来自高盛,也不是摩根士丹利、Bernstein,而是出自一家只有几十名员工的独立研究机构——SemiAnalysis。
这已经不是它第一次改变市场。
就在四天之前,SemiAnalysis另一份关于英伟达下一代Vera Rubin平台HBM配置调整的研究,引发市场重新评估未来存储需求,美光股价单日暴跌13%。
短短几天,两份报告,两次重塑市场定价。
如今,在全球AI投资圈,越来越多人开始相信一句话:真正能够影响几千亿美元AI产业链估值的,已经不只是英伟达,而是那些比别人更早知道产业真相的人。
那么,SemiAnalysis到底是谁?
很多投资人第一次认识SemiAnalysis,是因为DeepSeek。
2025年初,DeepSeek一句"仅用600万美元训练出世界级大模型",几乎改变了整个AI投资逻辑。
市场迅速得出一个结论:如果训练AI已经便宜到这个程度,那么未来全球对于GPU、HBM和数据中心的资本开支都会下降。
当天,英伟达市值蒸发约6000亿美元,创造美股历史最大单日市值缩水纪录。
就在所有媒体都在讨论"600万美元奇迹"时,SemiAnalysis却重新拆了一遍账。
他们认为,600万美元只是GPU训练阶段的一小部分直接成本,并不包含服务器采购、网络设备、存储、电力、机房建设、长期运营以及整个AI基础设施投资。
按照他们重新建立的模型估算,DeepSeek背后的真实资本投入远高于市场流传的数据,其GPU集群规模约为5万张Hopper系列GPU,由H100、H800、H20等多个型号组成,并非市场想象中的"低成本奇迹"。
市场后来逐渐意识到,真正需要修正的,不是AI的需求,而是大家对成本的理解。
类似的事情不断发生。
2024年底,他们花了五个月时间,用真实服务器对AMD MI300X进行了完整Benchmark测试,而不是照搬官方PPT。
最终得出的结论并不讨喜。
他们认为,AMD硬件已经具备竞争力,但CUDA生态依然构成极深的软件护城河,短期内难以真正挑战英伟达在AI训练市场的领先地位。
报告发布后第二天,AMD CEO Lisa Su主动联系了创始人Dylan Patel。原本预计半小时的沟通,最终持续了整整90分钟。
到了2026年,SemiAnalysis再次预测800V直流供电和CPO(共封装光学)的大规模商业化将推迟至2028年至2029年,远晚于市场此前普遍预期。
他们给出的理由并不是一句简单的"我们认为会延后",而是直接把制造良率拆开计算。
如果一颗ASIC需要集成32个光引擎,即使单个光引擎良率高达95%,最终整机良率仍只有约19%。
这意味着,距离真正的大规模量产,还有很长的工程距离。
市场相信了他们。
于是整个光通信板块集体重新定价。
连续几年精准命中产业趋势之后,SemiAnalysis已经不再只是提供观点,而是在一定程度上影响市场预期。
很多人把SemiAnalysis理解成一家科技媒体。事实上,这种理解完全错了。
它真正的商业模式,更接近Bloomberg、Gartner和产业咨询公司的结合体。
官网上最核心的产品,并不是文章,而是一整套机构级数据库、预测模型和行业咨询。
他们向全球大型对冲基金、共同基金、半导体公司、云计算厂商以及政府机构出售各种预测模型,包括GPU供需模型、HBM预测模型、晶圆厂产能模型、AI数据中心模型、Token Economics模型以及ChipBook数据库。
很多产品甚至不是PDF,而是可以直接导入DCF模型和盈利预测系统的Excel数据库。
对于一家管理几百亿美元资产的基金而言,如果能够提前三个月知道台积电CoWoS产能变化、英伟达GPU出货节奏或者HBM供需缺口,其价值远远超过几十万美元的咨询费用。
因此,个人订阅每年500美元只是最外围的产品。
真正赚钱的,是机构客户。
一位大型机构客户的年度合同,很可能相当于几百甚至上千名个人订阅用户。
换句话说,SemiAnalysis真正出售的,不是新闻,而是别人拿不到的数据。
真正让华尔街感到敬畏的,并不是Dylan Patel的分析能力,而是他的信息获取能力。
别人还在阅读上市公司财报时,他们已经开始分析卫星照片。
SemiAnalysis长期跟踪全球数千座数据中心建设情况,通过卫星图像结合计算机视觉模型,自动识别工地施工进度、建筑面积以及扩建速度。
必要时,他们甚至会申请无人机飞行许可,对数据中心施工现场进行航拍。
他们研究公开航运提单、政府采购文件、信息公开申请(FOIA)、供应链数据以及各类公开数据库,试图拼凑出整个AI基础设施产业链最真实的运行状态。
与此同时,Dylan Patel几乎参加所有重要半导体会议。
他不断与工程师、设备商、封装厂、材料厂以及供应链人士交流,把这些碎片化的信息逐步建立成自己的产业数据库。
在Reddit上,很多业内人士甚至把他称为"AI时代的郭明錤"。
区别在于,他不仅依赖供应链消息,更喜欢用工程验证和数据交叉验证去确认每一个判断。
为了测试AMD GPU,他愿意花五个月做Benchmark。
为了研究AI数据中心,他愿意建立自己的卫星识别模型。
在AI时代,越来越多机构开始相信一句话:真正重要的信息,往往不会第一时间出现在财报里,而是隐藏在供应链、工地、物流和工程细节之中。
更传奇的是,Dylan Patel几乎不是传统意义上的半导体分析师。
他1996年出生,大学学习的是管理和法律,没有电子工程背景。
创业之前,他甚至做过养蜂人。
真正改变命运的是兴趣。
年轻时,他长期活跃在Reddit硬件社区,以匿名身份发表半导体分析文章,并运营自己的技术博客。
后来,在朋友Doug O'Laughlin建议下,他开始实名写作。
2020年,24岁的Dylan Patel正式创办SemiAnalysis。
没有人想到,仅仅几年时间,这个原本只是技术博客的网站,会成长为全球AI产业链最具影响力的研究机构之一。
2026年GTC大会上,黄仁勋在两个多小时的主题演讲中,只点名提到了两位行业人士。
其中一位,就是Dylan Patel。
黄仁勋甚至把SemiAnalysis的Logo放到了演讲大屏幕上,并公开表示,Dylan对于英伟达推理性能的分析基本正确。
对于一家独立研究机构来说,这几乎是行业最高规格的认可。
影响力越大,争议也越大。
2026年6月底,Tema ETFs宣布与SemiAnalysis建立独家合作关系,并推出两只围绕AI产业链的新ETF。
时间点非常微妙。
就在几周之前,SemiAnalysis连续发布多篇调整AI产业链预期的研究,导致相关板块剧烈波动。
于是,市场迅速出现质疑。
一家既发布研究报告,又参与ETF合作,同时还提供咨询、数据库以及可能进行投资活动的机构,是否还能够保持绝对独立?
目前,美国卖方分析师需要遵守Regulation AC等利益冲突披露规则,做空机构通常也会公开披露持仓。
但对于独立研究机构而言,目前并没有同样严格的信息披露制度。
因此,真正值得市场讨论的,并不是SemiAnalysis一家公司的行为,而是整个独立研究行业未来可能面临的新监管课题。
随着越来越多研究机构同时经营数据库、咨询、ETF以及投资业务,研究与商业之间的边界,正在变得越来越模糊。
如果回头再看SemiAnalysis的发展历程,会发现它真正改变的,并不是半导体行业,而是整个资本市场的信息生产方式。
过去几十年,华尔街分析师主要依赖上市公司电话会议、财报和管理层交流。
而今天,AI时代真正有价值的信息,越来越来自供应链、工程现场、物流数据、卫星图像以及产业数据库。
谁能够更早拼出这些碎片,谁就拥有了市场最大的优势。
SemiAnalysis本质上做的,就是把信息获取能力工业化、系统化,再出售给最愿意为信息付费的人。
对于普通投资者而言,我们未必拥有他们的资源,也不可能复制他们遍布全球的情报网络。
但他们真正值得学习的,从来不是某一份看多或看空的报告,而是研究产业的方法。
不要迷信任何一家机构。
哪怕过去几年判断再精准,也没有人能够永远正确。
美股投资网认为,真正能够长期创造超额收益的,不是追逐最新消息,而是建立自己的产业认知框架,理解技术演进、供应链变化以及资本开支背后的逻辑。
因为任何一份研报都会过时,任何一个市场热点终将降温。
只有持续积累的认知,才是真正能够不断复利的资产。
或许,这也是SemiAnalysis留给所有投资者最大的启发。
SemiAnalysis以精准情报搅动市场,创始人Dylan Patel的卫星、供应链与人脉情报网成关键。
他没有半导体学位,当过养蜂人,在Reddit上匿名写硬件帖子。如今黄仁勋在GTC上花5分钟为他打广告,AMD CEO排着队给他打电话,全球对冲基金花重金买他的研究报告。
他叫Dylan Patel,他创办的SemiAnalysis,可能是AI时代最让人又爱又怕的机构。
01 一盆冷水浇灭光通讯
2026年6月9日,一份题为《Powered Down, Lights Off》的研报悄然发给了SemiAnalysis的机构客户。
报告的核心判断很简洁:AI数据中心两项关键技术——800VDC供电架构和CPO(共封装光学)——大规模商用要推迟到2028甚至2029年,远比市场预期的2027年晚。
结论也很「技术宅」:一颗整合32个光引擎的ASIC系统,哪怕单个光引擎组装良率高达95%,总良率也只有19%(0.95的32次方)。距离商业化量产,差的不是一点点。
SemiAnalysis·机构报告·2026.06.09 Powered Down, Lights Off: 800VDC Pushout and CPO Delays CPO规模量产推迟至2028-2029年,800VDC同步延后,引发光通讯板块单日暴跌
报告一出,美股光通讯板块集体崩塌。
Coherent暴跌11%,Marvell跌9%,Corning跌9%,Lumentum跌8%……整条光电供应链单日蒸发数百亿美元市值。台股的光通讯概念股隔天跟着遭殃。
这已经是SemiAnalysis当月第二次搅动市场。四天前,它一份关于NVIDIA Vera Rubin平台记忆体容量下修的报告,让美光(Micron)单日暴跌13%。
一家没有投行背景、不做承销业务的研究机构,凭什么一篇文章就能让整个板块重新定价?
要回答这个问题,得从创始人Dylan Patel的故事说起。
02 从养蜂人到Reddit「硬件宅」
Dylan Patel 1996年出生,大学读的是管理与法律,和半导体八竿子打不着。
在创办SemiAnalysis之前,他干过一份让人意想不到的工作——养蜂人。
但他的另一面,是一个狂热的硬件爱好者。他长期活跃在Reddit的r/hardware板块,以匿名账号u/dylan522p发表半导体相关的技术分析,同时经营着一个叫「A thousand million」的独立博客。
那时的他,还只是一个论坛上的「nobody」——无名小卒。
转折发生在他遇到合伙人Doug O'Laughlin之后。Doug也是个硬件爱好者,两人在论坛上相识。Doug反复劝他:「你应该实名做,搬到Substack上,开始收费。」
2020年,24岁的Dylan在生日当天发布了SemiAnalysis的第一篇博客,正式把爱好变成生意。
03 一个「AI时代浑水」的崛起
根据美股大数据 StockWe.com ,SemiAnalysis真正起飞,是在2022年底AI热潮点燃之后。
当时,全世界都在讨论大模型、GPU、算力,但绝大多数人看的是产品端——ChatGPT有多聪明、Midjourney画得多好看。SemiAnalysis看的是更深的那一层:这些GPU从哪来?台积电的封装产能够不够?数据中心的电力跟不跟得上?
它做的事情,与其说是「写分析」,不如说是「搞情报」。
它怎么搞情报?举几个例子:
The Information的记者去采访Dylan时,在旧金山办公室差点撞上红杉资本的合伙人在等他。而和Dylan共用办公室的另一个人,是前OpenAI研究员、一年内把2亿美元变成55亿美元的「AI股神」Leopold Aschenbrenner。
AI顶层的圈子,实在太小了。
04 几场成名战
SemiAnalysis之所以能在市场呼风唤雨,靠的是几场精准的判断:
DeepSeek成本重算
2025年初,DeepSeek声称「只花600万美元就训练出对标OpenAI o1的模型」,这个叙事直接击穿了AI算力投资逻辑。英伟达单日蒸发约6000亿美元市值,创下美股历史纪录。
SemiAnalysis·2025.01.30 DeepSeek Debates: Chinese Leadership On Cost, True Training Cost H100 Pricing Soaring, Subsidized Inference Pricing, Export Controls, MLA
SemiAnalysis冷静地重新算了一遍账:600万美元只覆盖了GPU预训练这一道极窄的成本。DeepSeek真实的服务器资本开支约16亿美元,集群运营成本约9.44亿美元。它还拆解了DeepSeek的算力存量——大约5万张Hopper GPU,而且是H800、H100和H20的混合,与背后量化基金幻方共享。
AMD软件短板实测
2024年12月,SemiAnalysis发布了一份花了五个月实测AMD MI300X的报告,直言:「我们原本希望AMD能成为英伟达在训练侧的有力对手,可惜这一天还没有到来。」核心结论是MI300X纸面规格应该领先,但软件生态拖了后腿。
SemiAnalysis·2024.12.22 MI300X vs H100 vs H200: Training — CUDA Moat Still Alive Training Performance, User Experience, Usability, Nvidia, AMD, GEMM, TCO
报告发布仅一天,AMD CEO Lisa Su就主动联系Dylan。原本约30分钟的电话,最后聊了整整90分钟。
Google「We Have No Moat」
GTC被黄仁勋点名
SemiAnalysis·2023.05 Google "We Have No Moat, And Neither Does OpenAI" Leaked Internal Google Document Claims Open Source AI Will Outcompete Google and OpenAI
美股投资网获悉,那份震动科技圈的Google内部备忘录——「我们没有护城河」——就是通过SemiAnalysis曝光才广为流传。文件揭示了Google对开源AI冲击自身壁垒的深层焦虑。
2026年3月GTC开发者大会上,黄仁勋在两个多小时的演讲中只点了两个人的名字,其中一个就是Dylan Patel。他不仅把SemiAnalysis的logo打上大屏幕,花了5分钟讲解,还当众「认账」:「Dylan Patel说我藏实力,说真实性能是50倍,他没说错。」
GTC 2026 Keynote·黄仁勋花5分钟讲解SemiAnalysis Jensen Huang 在 GTC 展示 SemiAnalysis InferenceX 芯片性能榜单黄仁勋在两个多小时演讲中只点两人名字,把SemiAnalysis logo 打上大屏幕
05 商业模式:卖情报,不是卖文章
SemiAnalysis的收入结构,能帮我们理解它到底是什么:
一个数字很能说明问题:SemiAnalysis每年花700万美元购买Anthropic的API Token,而全公司员工薪资总支出才220万美元。
它把AI当成了信息采集和数据生产的杠杆。Dylan说得很直白:「我们做的是信息生意。如果自己不持续提高标准,AI很快就会把这些东西商品化。」
结果也很惊人。2025年SemiAnalysis年收入约2000万美元,2026年预计冲向1亿美元。一年5倍增长,靠的不是订阅量,而是情报的稀缺性。
这不是一个newsletter订阅生意。它的客户是那些拍板几十亿、上百亿美元AI基建支出的人。
06 最大的争议:先砸盘,再发ETF?
如果只是「分析得准」,SemiAnalysis顶多是一家优秀的研究机构。但它最近的操作,让整个市场开始重新审视「独立研究」这四个字的含义。
时间线如下:
讽刺的是,LAZR ETF的持仓名单里,就有报告中被点名「审慎看待」的HIMX和Lumentum。
「先发报告砸盘,再发行ETF抄底」——批评者的声音铺天盖地。
当然也有辩护者:ETF从SEC送件到挂牌需要数月筹备,不太可能为了建仓而临时写报告砸盘;报告本身也有看多标的,并非无差别看空。
但无论阴谋论是否成立,这起事件暴露了一个真实的制度空白:
美国券商分析师受Reg AC规范约束,必须披露利益冲突;做空机构虽然立场鲜明,但会公开自己持有空头部位;而独立研究机构的商业合作,目前没有任何强制披露义务。
当一家「独立研究机构」同时经营ETF、进行个人投资、与被覆盖公司存在深度互动时——它的独立性,到底还剩多少?
07 它到底是「分析」还是「情报」?
回到最初的问题:SemiAnalysis凭什么一篇文章就能让板块暴跌?
答案是三重杠杆的叠加:
第一重:信息杠杆。它拥有的不只是分析师的判断力,而是一整套情报采集机器——卫星图像、供应链数据库、工程拆解、行业人脉、AI辅助分析。它知道的,比市场多。
第二重:信任杠杆。几次精准判断(DeepSeek、AMD、CoWoS产能)积累的信用,让市场愿意为它一个「19%良率计算公式」就卖出数百亿美元的股票。
第三重:自我实现杠杆。市场越信任它 → 报告杀伤力越大 → 波动越大 → 更多人关注它 → 权威性更强。这是一个正反馈循环。
有台湾媒体直接把它比作「AI时代的浑水」(Muddy Waters)。浑水用92名调查员、11260小时监控录像揭穿瑞幸造假;SemiAnalysis用卫星图像、AI模型和供应链人脉搅动半导体市场。手法不同,逻辑相通:用信息不对称创造市场影响力。
08 别痴迷权威,信息流速才是这个时代的真相
写到这里,说点不那么「客观」的话。
以前看美剧《Billions》,觉得金融圈全是阴谋论——对冲基金操盘手翻手为云覆手为雨,一份研报就能让一家公司市值蒸发几百亿。但这些年看下来,我发现真正驱动市场的不是阴谋,而是一个更朴素的东西:信息流动的速度和方向。
谁比市场早几小时知道台积电的CoWoS产能分配,谁就能在财报前建好仓位。SemiAnalysis做的事情,本质上就是信息流速的套利——它把从供应链毛细血管里采集到的信息,打包卖给最需要它的对冲基金和科技巨头。
而市场共识呢?它可以被聚集,也可以被引导。一份报告发出来,机构客户第一时间看到,散户第二天才从社交媒体上拼凑出原因。这个时间差就是结构性的不公平——但也是这个市场的常态。
没什么意思。
真正有意思的是另一件事:Dylan Patel从2020年开始写半导体分析,当时没人看。他花了好几年时间,一篇一篇地积累对供应链的理解,建人脉、跑工厂、拆芯片。SemiAnalysis今天能一篇文章蒸发几百亿市值,不是因为那份报告本身有多厉害,而是因为过去五年积累的认知厚度。
这才是值得学的东西。
所以我的看法很简单:
读SemiAnalysis的报告,学它的分析框架和信息采集方法,但别迷信它的结论。
当一家研究机构同时做ETF、做咨询、做投资、发研报的时候,「独立」这两个字是需要打折的。它不是裁判,它也是选手。
信息流速套利是零和的——赚的就是别人亏的。但对技术趋势和产业结构的深度理解是复利的。今天对半导体供应链多一分理解,三年后做判断的时候,会以意想不到的方式回报自己。
Dylan Patel自己最值钱的东西不是那份CPO报告,而是他从2020年就开始积累的、对整个AI基础设施栈的系统性认知。他选了把认知卖给对冲基金这条路。
我更愿意选另一条:把认知留给自己,做一个长线的思考者。毕竟在信息爆炸的年代,真正的稀缺品不是信息的速度——而是穿透噪音的耐心。
在半导体行业,很少有CEO敢对未来五年的供需关系给出如此明确的判断。
但这一次,全球第二大存储芯片制造商SK海力士CEO Kwak Noh-Jung给出了一个极具冲击力的预测:2027年,将成为全球存储芯片历史上供应最紧张的一年,而且供不应求的局面,很可能一直持续到2030年以后。
如果这个判断最终兑现,那么AI时代最大的瓶颈,可能已经不再是GPU,而是GPU旁边那几颗不起眼,却越来越昂贵的存储芯片。
过去两年,几乎所有投资者都把目光放在英伟达身上。从GPU到ASIC,从光模块到液冷,AI基础设施产业链几乎所有热点都围绕算力展开。但实际上,在每一块AI加速卡背后,还有另一个增长速度丝毫不逊色的赛道——存储。
尤其是HBM(High Bandwidth Memory,高带宽存储),已经成为AI服务器最重要的核心部件之一。
如今,一颗顶级AI GPU所搭配的HBM容量,相比上一代产品几乎翻了数倍。随着大模型参数持续增长、推理需求爆发,以及Agent AI开始进入商业应用,市场对于HBM和高性能DRAM的需求正以前所未有的速度攀升。
而真正值得投资者关注的,并不是需求增长本身,而是供给增长已经明显跟不上。
SK海力士CEO是在公司完成创纪录美国存托凭证(ADR)发行之后接受媒体采访时,首次向英文媒体系统阐述了自己的判断。他表示,公司目前看到的订单情况显示,未来几年市场需求将持续超过公司的生产能力,而且客户越来越愿意签订多年长期供货协议,因为他们普遍认为供应紧张不会是一两年的短期现象,而是整个AI时代的新常态。
对于半导体行业来说,这其实是一个非常重要的信号。
美股投资网 TradesMax.com获悉,过去几十年,存储行业一直都是典型的周期行业。
价格上涨时,各家公司疯狂扩产;两三年之后供给过剩,价格暴跌,行业重新进入亏损周期。三星、SK海力士、美光几乎都经历过无数轮这样的循环。
但AI正在改变这一切。
AI服务器使用的HBM并不是普通DRAM,它不仅需要先进制程,还需要TSV(硅通孔)、晶圆减薄、先进封装以及CoWoS等多个复杂工艺协同完成。真正限制HBM产能的,并不仅仅是存储晶圆本身,而是整个先进封装产业链。
换句话说,即使存储厂商愿意投入数百亿美元扩产,也未必能够快速释放产能。
这也是为什么SK海力士敢预测供应紧张可能持续到2030年以后。
更有意思的是,这并不是一家公司的乐观判断。
就在几周前,美光CEO Sanjay Mehrotra也在财报电话会上表达了几乎一致的观点。他表示,目前仍然无法判断全球存储供应何时才能追上AI带来的需求增长。
两大全球龙头,在不同时间、不同场合,却给出了几乎完全一致的结论。
这种情况,在半导体行业其实并不常见。
因为企业通常都会对未来保持谨慎,很少公开谈论长期供需失衡,更不会轻易预测未来几年价格走势。
而现在,两家公司都开始强调长期供应紧张,说明他们看到的订单、客户行为以及产业链反馈,都已经发生了根本性的变化。
最能说明问题的,其实不是CEO说了什么,而是客户正在做什么。
根据美股大数据 StockWe.com ,SK海力士透露,如今越来越多客户主动要求签订长期供货协议。
过去,存储芯片几乎都是按季度采购,因为价格波动太大,没有企业愿意提前锁价。
如今,大型云计算厂商却愿意提前几年锁定供货。
这意味着,他们担心未来真正买不到芯片,而不是担心价格太贵。
对于产业链来说,这种变化具有非常强烈的风向标意义。
因为只有当客户确信未来几年都会缺货时,他们才愿意牺牲采购灵活性,提前锁定供应。
而对于存储厂商来说,长期合同也意味着未来收入的确定性正在不断提升。
这也是为什么资本市场越来越愿意给予这些公司更高估值。
此次SK海力士赴美发行ADR,同样透露出一个耐人寻味的信息。
公司通过此次美国存托凭证发行募集约265亿美元,创下外国企业在美国ADR发行史上的最大融资纪录之一。管理层表示,募集资金除了支持未来资本支出之外,更重要的目的,是进一步靠近美国AI生态。
Kwak Noh-Jung直言,公司希望与美国AI客户建立更加紧密的合作,同时吸引更多AI人才,并不排除未来在美国建设存储芯片工厂的可能性。
这句话背后的含义非常明显。
未来AI产业链的竞争,不仅仅发生在韩国、日本和中国台湾,更会越来越集中到美国。
因为全球最大的AI客户——英伟达、微软、Meta、亚马逊、谷歌、OpenAI,以及越来越多AI独角兽,都集中在美国。
距离客户越近,未来获取订单、共同开发下一代产品以及参与AI生态建设的机会就越大。
从产业格局来看,目前全球真正能够大规模生产HBM的玩家,实际上只有三家:SK海力士、三星电子和美光。
其中,SK海力士凭借提前布局HBM,在英伟达供应链中建立了明显领先优势。
过去几年,几乎每一代英伟达旗舰AI GPU,SK海力士都是最重要的HBM供应商之一。
这种领先优势带来的,并不仅仅是收入增长,更重要的是技术壁垒不断强化。
因为HBM每升级一代,都需要与GPU厂商共同完成验证。
一旦率先完成验证并进入量产,后来者往往需要更长时间才能追赶。
因此,在AI时代,HBM已经不再只是普通存储芯片,而是整个AI计算平台不可替代的一部分。
对于投资者来说,这意味着未来几年真正值得关注的,已经不仅仅是谁拥有最快的GPU,而是谁能够持续提供GPU所需要的关键配套资源。
事实上,AI算力产业正在进入第二阶段。
第一阶段,比拼的是GPU数量。
第二阶段,比拼的是整个供应链的完整性。
GPU缺一颗HBM,无法交货;HBM缺少先进封装,同样无法出货;先进封装没有高端基板,也无法完成生产。
整个AI产业链已经从过去单点竞争,演变成系统性竞争。
这也是为什么越来越多资金开始重新关注存储、先进封装、玻璃基板、ABF载板、先进材料等细分领域。
因为未来真正决定AI产业扩张速度的,很可能不是GPU本身,而是那些长期容易被忽视、却最容易成为瓶颈的环节。
如果SK海力士和美光的判断最终成为现实,那么未来几年全球存储产业或许将迎来一次历史性的估值重塑。
过去,市场给予存储厂商周期股估值,因为行业总是在繁荣和萧条之间反复切换。
但如果AI需求能够持续多年,并且供给长期难以追赶,那么这个行业最大的变化,可能不是销量,而是商业模式。
一个曾经高度依赖价格周期的行业,正在逐渐变成由长期需求驱动、订单可预测、盈利更加稳定的新型AI基础设施行业。
而对于资本市场来说,当一个行业从“周期股”向“成长股”转变时,真正发生变化的,从来都不仅仅是利润,更是估值体系本身。
全球最神秘、最赚钱的量化交易公司Jane Street砸了60亿美元,配了4032块GPU,就为了一件事:造一个AI代理,能用比任何人快100倍的速度,不断循环跑交易策略。
他们的做法说起来也简单:生成一个策略,回测一下,不行就淘汰,然后再来一遍——每周能跑几千轮,直到筛出一个在从未见过的数据上也能活下来的策略。
这个循环,就是他们去年赚了396亿美元的原因。反观普通投资者,90%的人交易的策略,甚至从来没有经历过一次完整的压力测试,最后只能亏光本金。优势从来不是谁想到了更聪明的点子,而是数量。
现在,这整套流程被塞进了一个聊天框里。一个叫美股大数据StockWe.com的产品,你只需要用简单的中文说一句话,就能启动那多个代理。
系统会在几秒钟内在美股大数据的系统提取长达五年的历史数据去做回测,只有那些真正通过验证的策略,才会进入实盘运行。
基金经理每天盘前桌上就摆着一份团队熬夜写好的晨报:
当天最值得关注的热门板块
公司内部人士抛售了哪些股
华尔街投行强烈买入哪些公司
盘前热点新闻追踪解读
而散户的"投研"是什么? 看中文头条、凭感觉去判断,用一堆无效的K线画图
美股大数据开源了 https://StockWe.com/ 多个数据看板——一套股票小白都可以快速上手的AI量化投研系统,平台每日处理海量股票数据,让你每天把握住机会,实时追踪机构主力资金流向,根据你的自选股,每天自动生成一份属于你自己的研究研报,省时省心省力!
还能推送到你Telegram或WhatsApp上。每天华尔街机构的研究晨报,不该只有基金经理有,美股投资网倾力打造知识的平权,帮散户投资者过滤市场噪音,提炼出价值机会。
SemiAnalysis的报告指出,Meta凭借在数据、算力及人才方面的全力投入,Meta 有望成为最有可能追赶上 Anthropic 和 OpenAI 的巨头,第三名不是谷歌 GOOG。
Meta正在构建1GW+的超级计算集群,预计年底算力将超越模型实验室,并通过内部调整让员工深度参与AI训练。
强化学习(RL)是当前提升 AI 能力最重要的扩展法则。许多 AI 业内人士认为,我们只需要更多 RL(数据和算力),就能实现几乎所有白领工作的自动化。Sholto Douglas(Anthropic 知名研究员)去年在 Dwarkesh 播客中的发言:
“即便算法进步停滞不前,我们再也找不到持续推进的方法——我认为实际情况并非如此,目前进展依然良好——只要拥有足够多正确的数据,现有算法体系已足以实现白领工作的自动化。相比所有这些工作薪资的市场规模,这点投入简直微不足道
如今所有数据公司都在拼命寻找一种稀缺资源:白领工作的真实记录。屏幕录制对于构建强化学习任务具有极高价值(就是Meta在做的)
因此我们能更好地理解近期新闻:Meta 将通过追踪员工的屏幕、键盘和鼠标移动来收集数据。这简直是当今世界上最有价值的数据!由 Scale AI 出身的亚历山大·王来牵头此事显得颇具诗意。
美股投资网获悉,当所有数据公司都在拼命拉拢投行、律所和广告公司来记录工作时,Meta 却是世界上少数几个在内部拥有这些行业庞大工作流的巨头之一。
他们在去年底将数据努力推向新高度:作为重组的一部分,他们成立了新的“应用 AI 工程组织”。约 3000 名工程师(包含 70% 的高级工程师)将负责创建 RL 任务/环境。我们认为这是 Meta 极被低估的优势。
First Tracks Biotherapeutics, Inc.(纳斯达克代码:TRAX)在今天(2026年7月9日)盘中暴涨超过 54%,股价最高触及 $32.30。
这次爆发的核心原因并不是公司自身发布了直观的公告,而是医药界的一场“同机制临床正面映射效应”(Positive Read-through Effect),加之华尔街分析师在今早的强力唱多,瞬间点燃了资金的抢跑热情。
美股投资网拆解具体原因,可以为以下三个核心维度:
1. 行业巨头梯瓦(Teva)靶点大获成功,形成“降维验证”
前天(7月7日),制药巨头梯瓦制药公布了其自主研发的抗 IL-15 单克隆抗体 TEV-408 在治疗白癜风(Vitiligo)的 Phase 1b 临床试验中取得了极具颠覆性的正面数据,不仅清斑效果显著、耐受性极好,并宣布将在今年第四季度直接推进至 Phase 2b 阶段。
为什么这跟 TRAX 直接挂钩?
TRAX 旗下最核心、被寄予厚望的资产 ANB033 是一种 CD122 拮抗剂。而 CD122 正是 IL-15 和 IL-2 受体共享的 beta 亚基。换句话说,梯瓦的抗 IL-15 药物在人体临床上的巨大成功,直接帮 TRAX 彻底验证了 IL-15 这条免疫通路在自身免疫疾病中的强效可行性与安全性。
2. 核心管线确定性暴增,引爆年内关键数据预期
梯瓦的 TEV-408 不仅在皮肤自免领域有效,目前也正在开展治疗乳糜泻(Celiac Disease)的 Phase 2a 临床试验。
而巧合的是,TRAX 的 ANB033 目前正在推进的核心临床,同样是针对乳糜泻(Celiac Disease)和嗜酸性粒细胞性食管炎(EoE)的 Phase 1b 试验。
催化剂时间明确: TRAX 官方预计将在 2026 年第四季度(也就是几个月后)公布 ANB033 治疗乳糜泻的顶线数据(Top-line data)。
资金疯狂抢跑:梯瓦的临床成功向市场证明了该靶点在乳糜泻上拥有至少 15 亿美元年销售额的潜在空间,相当于提前帮 TRAX 排除了一大半的临床“踩雷”风险。这让投资者对 TRAX 年底的数据信心大增,导致盘面资金疯狂扫货。
3. 华尔街知名投行今天开盘前“推波助澜”
今天(7月9日)早间,知名投行 H.C. Wainwright 的明星分析师 Emily Bodnar 发布研究报告,明确指出梯瓦的临床大捷对 First Tracks(TRAX)是直接的重大利好。
评级与目标价: H.C. Wainwright 重申对 TRAX 的“买入”(Buy)评级。
机构共识形成合力:实际上,目前华尔街对 TRAX 的共识评级是极罕见的“强推买入”(Strong Buy),包括摩根大通(JPMorgan)、巴克莱(Barclays)、Piper Sandler 在内的 8 家主力机构此前给出的平均目标价就在 $38 左右。今天梯瓦的外部催化剂成了导火索,将这些潜在的乐观情绪瞬间变现为了盘面的疯狂买单。
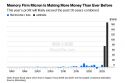
美光科技开启前所未有的“吸金”模式,MU 利润预计将超过过去35年的总和!(Micron Technology)今日宣布,为满足 AI 时代快速增长的存储需求,公司将加快美国晶圆厂及技术投资计划,并预计到 2035 年,相关支出将增至 2500 亿美元
美东周三的美股走势,完美演绎了什么叫“地缘政治的戏剧性”与“机构资金的口是心非”。
盘前,正在土耳其参加北约峰会的特朗普突然开火——不是真开火,是嘴上开火。他公开表示华盛顿与伊朗的停火"已经结束",并放话"今晚可能再次狠狠打击伊朗"。消息一出,国际油价瞬间暴涨超6%,全球风险资产集体腿软。
美股开盘后,恐慌情绪瞬间蔓延,道指10分钟内一度暴跌超过500点,标普500、纳指盘中均跌超1%。地缘政治的黑天鹅扇动翅膀,华尔街先跌为敬。
但是,就在大盘被特朗普言论吓出一身冷汗的同时,半导体板块爆发了海量买盘。
据美股投资网观察:
这是什么概念?
机构一边在口头上被地缘政治吓得头皮发麻,一边却在芯片股过去两周累计下跌约16%后,趁着回调疯狂捞底。
这,就是机构投资者借利空掩护、在黄金坑里精准建仓的铁证!
正如我昨天给大家发的深度长文里强调的:我们不要看机构说了什么,我们要看到他做了什么。
文章回顾:
英伟达期权翻4倍
其实早在前几天,华尔街主力资金在衍生品市场的异动就暴露了他们的真实意图。
昨天 #美股投资网 微信公众号就公开过机构的动态
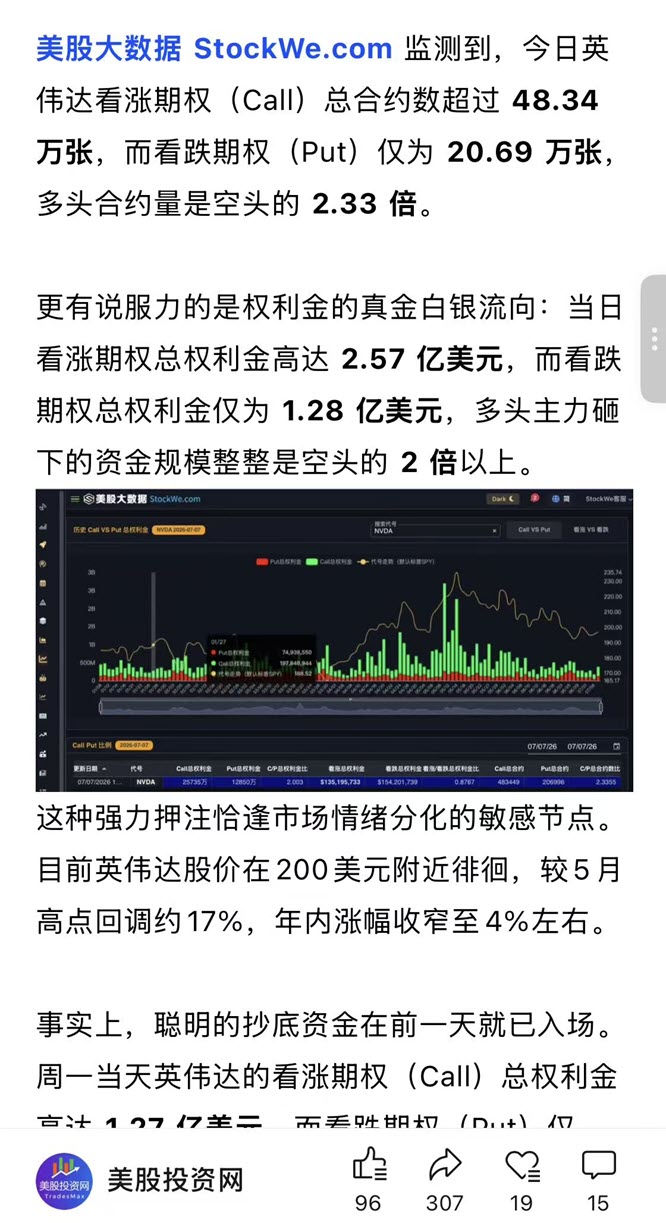
文章:
据我们 美股大数据StockWe.com 监测:
周一:买入英伟达 NVDA 看涨期权的权利金规模,几乎是看跌期权的3倍。
周二:看涨期权权利金依然保持在看跌的2倍以上。
我们看清了主力资金在衍生品市场里干什么?
疯狂囤积英伟达的做多筹码。
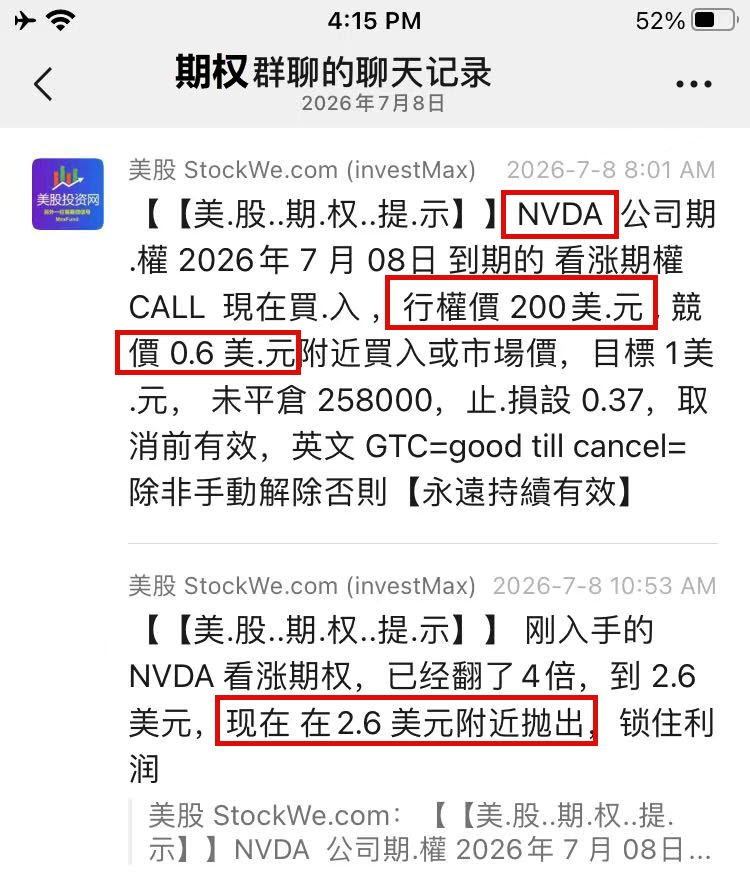
捕捉到这个极度精准的资金流信号后,今天(周三)美东时间上午11:01,我们果断在期权VIP社群发出提示:买人英伟达7月8日当天到期、行权价200美元的看涨期权(CALL),当时竞价在0.6美元附近。
随着盘中,特朗普突然改口,公开表示"不认为美伊会重新开战",市场情绪瞬间逆转,指数快速拉升,英伟达也随即大涨。
这就是紧跟“机构诚实身体”的威力。在多空消息满天飞的震荡市里,看懂主力真金白银的期权暗号,才能带大家在最快的速度里实现利润最大化!
+ VIP,提前发现更多美股机会 https://stockwe.com/vip
海力士赴美上市重要信号!
7月6日,SK海力士正式启动美国ADR发行建档,计划通过纳斯达克ADR挂牌交易,代码预计为 SKHY。
根据发行安排,公司将发行约1779万股新普通股,每1股普通股对应10份ADR,也就是总计约1.779亿份ADR。以最新参考价格计算,每份ADR约为24.25万韩元,对应每股普通股约242.5万韩元。
此次发行募资规模目前约为43万亿韩元,折合约280亿美元,较此前约294亿美元的目标有所下调,但仍将成为全球历史上规模最大的半导体股权融资之一。最终发行价预计在7月9日簿记结束后确定,ADR计划于7月10日周五在纳斯达克开始交易。
最新消息显示,这次SK海力士ADR发行已经获得强烈超额认购。美国投资者单笔认购规模从2亿美元到超过10亿美元不等,市场需求明显超过发行规模。
三家重要机构投资者也表达了合计最高约70亿美元的认购意向,包括英国长期成长型资管 Baillie Gifford、纽约科技投资机构 Coatue Management,以及由前OpenAI研究员 Leopold Aschenbrenner 创立、聚焦AI产业链的 Situational Awareness Partners。
为什么偏偏是现在?
如果只看表面,最容易问的问题是:上市首日会不会爆炒?但这个问题太小了。
真正值得追问的是:SK海力士并不缺钱,为什么还要在股价大涨、盈利暴增的时候发行新股?为什么不是简单融资,而是专门跑到纳斯达克去发行ADR?
这背后到底是估值重估,还是周期高点的提前套现?这才是投资者真正需要看懂的地方。
缺纳斯达克身份
先看财务。
截至目前,SK海力士最新正式财报仍是2026年一季度。公司一季度营收52.576万亿韩元,营业利润37.610万亿韩元,净利润40.346万亿韩元,全部刷新季度纪录。
更关键的是,二季度市场预期并没有降温。韩国媒体数据显示,市场预计SK海力士二季度营收有望达到约83.4万亿韩元,营业利润约64.3万亿韩元。如果这一预期兑现,公司盈利能力将继续站在历史高位。
今年1月,公司还宣布注销1530万股库存股,价值约12.2万亿韩元,相当于总股本约2.1%。
这说明什么?
SK海力士不是一家现金流紧张、需要伸手融资的公司。恰恰相反,它正在用创纪录的盈利和库存股注销,向市场证明自己的现金流质量。
所以,这次发行ADR不能简单理解成“公司缺钱了”。它真正缺的,不是钱,而是纳斯达克这个身份。
很多投资者可能不知道,SK海力士早在2001年就已经在卢森堡交易所挂牌GDR(全球存托凭证)。但问题是,卢森堡市场能给它什么?那里没有QQQ,没有SOXX,没有全球最大的科技股被动资金池,也没有美股投资者最熟悉的AI半导体估值框架。
SK海力士这次要的,不是“国际化”这三个字。它真正要的是纳斯达克背后的定价系统:流动性、指数体系、可比公司框架、被动资金权重,以及美国科技股投资者对AI基础设施的估值想象。
估值套利的本质:不是价差,是框架说得直接一点,SK海力士想从“韩国存储周期股”变成“美国AI基础设施资产”。
在韩国市场,投资者给它贴的标签是:KOSPI大盘股、韩国折价、存储周期、景气波动。但到了纳斯达克,它会被放进另一个框架里比较:AI算力链、HBM龙头、半导体基础设施、科技成长股。
框架一变,估值就可能变。
汇丰研报预计,SK海力士上市后市净率可能从2.8倍提升到3.4倍。变的不是利润,是市场愿意给的估值倍数。这才是这笔交易里真正的套利。
指数纳入:门开着,但别急着算钱
市场最兴奋的叙事是:上了纳斯达克之后,未来可能被纳入Nasdaq-100或费城半导体指数。如果真的进了,被动资金自然会跟着买。
纳指100确实给ADR打开了门,但这不代表SK海力士一挂牌,就能把全球总市值全额塞进指数。
Nasdaq会把ADR分成两类:一类是主要上市ADR,另一类是非主要上市ADR。
如果美国只是第二上市通道,那指数更关注的不是公司全球总市值,而是在美国真正挂牌交易的ADR规模。
所以,SK海力士如果进入纳指100,被动资金买多少,关键不看它全球市值有多大,而是看美国ADR这部分到底有多大的可计算市值。
PHLX半导体指数也是类似逻辑,此外还要求至少完整三个月交易历史、期权上市或交易资格等条件。
所以投资者必须分清四件事:能不能符合资格、什么时候纳入、纳入后权重怎么算、实际被动资金有多少。
这四个问题不能混在一起看。只听一句“未来可能进指数”,就推导出“被动资金马上大买”,逻辑就太跳了。
ADR溢价不是白捡:套利有摩擦
市场一定会讨论:SK海力士ADR和韩国普通股之间会不会出现价差?直觉上,如果ADR比韩国普通股贵,套利资金可以买韩国股、转ADR、卖ADR,把价差抹平。
但这个逻辑在现实中没那么顺。存托协议怎么写的、韩国监管怎么要求的、外汇和托管是否顺畅、券商通道是否稳定、新ADS创建是否长期开放——这些细节没有完全确认之前,不能假设两地价格一定会快速收敛。
所以,如果上市后ADR出现长期溢价,可能来自三种情况:美国投资者愿意给更高估值、市场提前交易指数纳入预期、转换和流通机制存在摩擦。
最容易犯的错误,是把韩国普通股价格当成唯一的价值锚。这次ADR上市,本身就在争夺新的定价权。
这是周期见顶的信号吗?
SK海力士在股价大涨、营业利润率高位、净现金流持续增加时发行ADR,至少说明一件事:
管理层认为现在的股权融资成本非常有吸引力。
市场愿意给高估值,公司就把这个高估值变成现金。但这不等于产品周期马上见顶。SK海力士在季报电话会上表示,未来三年客户对HBM的需求已远超产能。
美光披露客户已承诺约220亿美元锁定内存供应,剩余履约义务约1000亿美元,供应紧张可能持续到2027年以后。三星二季度营业利润也可能创纪录。与此同时,二季度DRAM和NAND均价环比分别上涨44%和53%。
更准确的说法是:
这笔ADR发行不是“存储产品周期见顶”的直接证据,但它是“资本市场估值周期处在高位”的强信号。
产品周期可能还很紧,但资本市场已经给了非常好的融资窗口。管理层做的,就是抓住这个窗口。
真正的信号:
把AI溢价换成未来产能 SK海力士赴美发行ADR,本质上是一次抢跑融资。它不是为了活下去,而是要把纳斯达克可能给予的AI资产溢价,提前兑换成未来几年的晶圆厂、EUV设备和先进封装产线。
这笔交易传递的最深信息,不是“行业马上掉头”,而是最懂存储周期的人,已经开始把景气高位的资本市场红利提前变成实物产能。这对投资者来说非常重要。真正需要警惕的,不是SK海力士突然变差,也不是HBM需求突然消失。
真正要警惕的是:
当市场继续用“稀缺性”给它定价时,资本开支也会因为融资太容易而快速扩张。
历史上,很多周期行业真正的风险,并不一定来自需求突然崩塌,而是来自景气最高的时候,钱太容易拿到,产能扩张太容易启动,最终把未来几年的供需平衡提前透支掉。
短期看涨跌,长期看身份切换
SK海力士这次赴美发行ADR,短期看是AI资产重估,长期看是存储龙头用资本市场窗口提前加注下一轮产能。
投资者不能只盯着首日涨跌。真正要看的,是它能不能成功完成身份切换——从韩国存储周期股,变成美国科技资金愿意长期持有的AI基础设施资产。
如果这个切换成功,估值框架会变。如果这个切换只是短期情绪,未来真正考验它的,仍然是HBM供需、资本开支纪律,以及行业下一轮扩产后的价格弹性。
全球最大美股资讯和大数据量化分析平台美股大数据 https://StockWe.com


微信分析师 微信公众号









