客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

这个刚刚结束的财报季,Lumentum、Coherent、AAOI 三家先后交出的业绩,罕见地指向了同一个方向——这个规律正在被改写。
先看具体说了什么:
三家没有一家在说“我们觉得需求不错”。三家都在说——“我们做不出来”。
这不是需求侧的情绪表达,而是供给侧的事实陈述。
产业链的定价权在转移
光子学行业过去是典型的买方市场,设备商拼价格、拼交付,单价逐年走低。
但这一轮,情况不同了。
Lumentum 已经签了覆盖到 2030 年的长期供货协议,客户承诺最低采购量,协议里还带定价条款。AAOI 也在推进为期三年的激光器长协,涉及两到三家头部客户。
这些协议最大的变化在于:客户不仅承诺买,还愿意提前付钱,直接用于供应商扩产。
Lumentum 从 AXTI 拿到的 8750 万美元定金,用于预订未来数年的基板供应直至 2031 年。超大规模客户用预付款换产能分配,相当于把扩产的资本压力转移到买方的资产负债表上。
对设备商而言,这是一种近乎理想的风险结构——资金压力被稀释,需求侧有合同兜底。买方不是在采购,是在入股这条供应链。
1.6T 的放量超出预期
Lumentum 提到,1.6T 的爬坡速度比三个月前内部预测的还要更快,数据中心激光器出货量同比增长约 80%。
AAOI 的数字更具体:
对应产能需要从现在的每月 20 万只,拉升到 2026 年底的 65 万只以上,再到 2027 年底的 93 万只。
这个节奏意味着供应链上任何一个环节掉队,都会卡住全局。
尤其值得注意的是,瓶颈在迁移。目前最紧张的不再是激光器本身,而是 3nm DSP 和 200G TIA/驱动芯片。1.6T 这个节点上,谁能稳定拿到这些配套芯片的 allocation,谁才能真正兑现收入。
市场长期担心的老问题,可能被简化了
NPO/CPO 会不会干掉可插拔模块、压缩现有市场空间?
Lumentum CEO 给出了一个分析框架:
NPO 和 CPO 首先替代的不是机柜之间的可插拔连接,而是机柜内部的铜缆。两者是叠加关系,而非替代关系。当每颗 XPU 都需要独立光源时,激光器数量和总光功率都在成倍增加。
如果这个逻辑成立,NPO 对这个行业不是存量博弈,而是 TAM 扩张的变量。
几个事实拼在一起
风险仍然存在。产能扩张的执行力、关键零部件的供应稳定性、宏观层面客户资本开支的节奏,都会影响最终结果。但至少从三家公司的财报和指引来看,这个趋势是连贯的,口径没有出现矛盾或动摇。
━━━━━━━━━━━━━━━━━━━━━━
【原创声明】
本文由美股投资网(TradesMax.com)研究团队原创完成。
原创机构:美股投资网
英文品牌:TradesMax
本文基于公开财报、SEC文件、市场数据、机构资金、期权交易及产业链信息进行独立分析
如需引用本文,请注明:
“美股投资网(TradesMax.com)原创研究”。
━━━━━━━━━━━━━━━━━━━━━━
据《华尔街日报》报道,美国商务部长Lutnick明确表示,不希望苹果采购中国存储芯片。
可问题是,苹果才开始测试CXMT和YMTC,希望多找一个货源,也顺便压一压现有供应商的报价。
•如果中国供应商被挡在门外,苹果只能更依赖MU、SK海力士、三星和SNDK,老供应商的话语权会更强。
•中国存储也不是以前那种“低价冲市场”了。CXMT、YMTC在部分产品上同样提价,说明真正的问题是缺货,不只是政治。
•对MU和SNDK来说,市场买的不是一条新闻,而是未来几个季度的价格更硬、订单更稳。
美股投资网认为,这条消息真正改变的是苹果的议价能力。过去苹果靠体量压供应商,现在AI大客户抢产能,华盛顿又限制备选货源,苹果手里的牌明显少了。
接下我们会盯三件事:
美国会不会把“劝阻”升级成正式限制;
苹果最终是否签下CXMT或YMTC;
DRAM和NAND合约价能不能继续上涨。
今天周五,美股指数本身没什么好说的,真正值得拿出来聊的是存储。
SNDK投资者日之后先涨了接近14%,今天又涨7个多点,一周反弹大概35%。MU、WDC、STX也都被它带起来了。
这个信号很直接:资金开始往整个存储板块挪。
我的长期 SNDK 仓位,从最高2300美元回调到1100美元,仍旧一股不卖
为什么?
因为这次SNDK投资者日给出来的信息,不只是“业绩不错”,而是在挑战过去一段时间市场对存储股的定价方式。
第一层,是盈利能力。
公司给出的FY2028到FY2030长期模型,是收入中高双位数增长,调整后毛利率80%左右,经营利润率75%左右,自由现金流利润率50%左右。
这几个数字放在存储行业里已经非常夸张。
过去市场不愿意给SNDK高估值,核心原因一直很简单:大家默认2027、2028年附近周期见顶,NAND价格下来,EPS跟着掉。
所以哪怕眼下赚得再多,市场也会先给你打折。
但现在公司直接把高利润模型拉到了2030年。
它实际上是在告诉市场:这轮高盈利,可能没你想象得那么短。
第二层,是合同结构变了。
现在公司已经签了8份NBM长期协议,其中包括3家美国Hyperscaler,加权平均合同期限超过4年。
这些合同已经覆盖FY28大概三分之二的比特出货量,总合同价值大约940亿美元,而且客户还给了大约165亿美元的财务担保。
这个变化很关键。
过去NAND最大的毛病,就是现货价格一跌,利润马上跟着掉。
现在一部分未来出货已经被长期合同锁住,甚至按照合同地板价执行,毛利率依然可以维持在很高的位置。
也就是说,SNDK正在把一个纯周期生意,慢慢变成有合同保护的现金流生意。
第三层,回购。
公司已经明确,未来在完成业务投资后,将100%的超额现金返还给股东。
目前董事会授权了200亿美元,剩下大概155亿美元,上一季度已经回购45亿美元。
真正夸张的是后面。
按照公司给出的长期框架测算,FY27到FY30累计自由现金流大约1240亿美元,相当于现在公司市值的53%到61%。
这意味着什么?
意味着未来几年,公司创造出来的现金,理论上可以买掉自己一半以上的股份。
所以这次不能只盯着利润表。
如果自由现金流真的这么强,而且大部分继续拿去回购,那么未来EPS上涨不只是因为利润变高,还有一个很重要的原因:分母在不断变小。
股份越买越少,每股价值自然越高。
所以把这三件事放在一起看,逻辑就清楚了。
这也是为什么SNDK涨完一天,第二天资金还敢继续追。当然,现在还远没到可以闭着眼睛算目标价的时候。
80%的毛利率到底能维持几年,行业会不会重新扩产,未来公司在什么价格回购股.票,这些变量都会极大影响最后的EPS。
特别是回购。如果股价低,公司同样的钱能买回更多股份;如果股价提前涨得太快,回购效率自然会下降。
所以现在去套一个极端EPS,再乘一个高PE,没有太大意义。
但有一点已经发生变化了。
过去市场问的是:
“SNDK这一轮NAND涨价还能撑多久?”
现在市场开始问的是:
“如果这一轮根本没有那么快回到周期底部呢?”
如果这个假设成立,那需要重新定价的就不只是SNDK。
而是整个存储板块。
NBIS继续大涨!
我们的2026必買首选股 NBIS,今天也继续稳步上涨近9%。回顾最近两次操作,近期分别在165美元和187美元附近介入,目前大口吃肉 68%!
截止本周五,我的账户 2 年收益率 428%,1 年收益率 220%!
文章回顾:美股 NBIS 末日期权怒赚18倍,后续还能飞!美股 2026年最强10只股【下集】不为人知的潜力公司 NBIS....
AMD今天股价上涨的原因是,主要受到人工智能(AI)业务扩张以及机构投资者信心增强等多项强劲催化因素推动。以下是推动AMD股价上涨的几个主要原因:
大规模发债获得成功: AMD完成了创纪录的47.5亿美元投资级公司债发行。此次债券发行获得了机构投资者的强劲需求,反映出市场对AMD融资能力以及其AI和数据中心业务发展前景的高度信心。
强劲的增长指引:在近期举行的AMD Technology Leadership Forum 2026(AMD技术领导力论坛)上,公司管理层公布了激进的增长路线图。AMD预计,2026年下半年服务器业务收入将增长超过80%,同时预计更广泛的数据中心和AI业务在2027年将实现超过100%的增长。
大型客户持续加码: AMD宣布已经获得来自多家大型AI公司的重大算力采购承诺,其中包括Meta、OpenAI和Anthropic。这些大型客户的订单和算力需求,为AMD未来的数据中心和AI芯片业务增长提供了重要支撑。
分析师进一步看好:美国银行(Bank of America)将其对2030年服务器CPU总潜在市场规模(TAM)的预测上调至超过2100亿美元。该机构认为,随着AI Agent的快速普及,对服务器CPU算力的需求有望持续增长,这将成为AMD未来几年的重要结构性增长动力。
美股投资网综合来看,即使当天整个科技板块乃至大盘表现疲软,AMD依然具备非常明确的基本面催化因素。AI算力需求增长、大型客户订单、服务器CPU市场扩张以及机构投资者信心增强共同构成了AMD股价上涨的核心逻辑,也让投资者在市场整体走弱的情况下,依然有充分的基本面理由继续买入AMD。
━━━━━━━━━━━━━━━━━━━━━━
【原创声明】
本文由美股投资网(TradesMax.com)研究团队原创完成。
原创机构:美股投资网
英文品牌:TradesMax
本文基于公开财报、SEC文件、市场数据、机构资金、期权交易及产业链信息进行独立分析
如需引用本文,请注明:
“美股投资网(TradesMax.com)原创研究”。
━━━━━━━━━━━━━━━━━━━━━━
美股投资网追踪最新数据显示,对冲基金上周净买入美股68亿美元,创下2008年以来最大单周买入规模。
过去两周累计净买入116亿美元,同样为有记录以来最大两周买入。
同期机构投资者净卖出11亿美元,散户投资者净卖出41亿美元。
基金层面的资金主要流向:单只股票净买入55亿美元,指数ETF净买入13亿美元。板块方面,科技、医疗保健和金融是主要买入方向。
这意味着,在过去两周美股整体资金流动中,对冲基金是唯一显著净买入的群体,而机构和散户均处于净卖出状态。
美银证券今天上调了2030年服务器CPU市场规模预期。
从1700亿美元,提高到2100亿美元以上。
美股投资网分析认为,上调幅度不大,但内部结构变化很大。
英特尔预期从141亿上调至463亿,增长3.3倍。
AMD+ARM从208亿上调至1643亿,增长7.9倍。
换句话说,总盘子大了,但英特尔的份额从34%降到22%。
ARM一家预计占到整个市场价值的47%。
为什么调高AMD+ARM?
美银给了明确理由:Agentic AI。
传统AI是单轮问答,GPU主导。新AI是多步骤推理、执行代码、检索信息,对延迟敏感,CPU更适合这类工作。
美银预测,CPU和GPU的支出比例将从1:4变成接近1:1。
个股层面:
英伟达是行业首选。
AMD是CPU首选,目标价620美元,关注EPYC Venice(256核)。
英特尔获双倍上调至买入。
ARM被看好份额持续增长
闪迪今天投资者日之后大涨,很多人第一反应可能是:又是AI,又是存储涨价。
但我觉得真正重要的不是这些。
过去一个月,市场一直在担心一件事:
现在NAND这么赚钱,到底还能赚多久?
因为存储行业过去最大的特点就是周期。
价格涨、利润暴增,然后行业扩产,供给回来,价格再掉下去。
所以即使闪迪现在利润非常夸张,市场之前也不敢轻易把这种盈利能力一直算到2028、2029年。
但今天闪迪直接把这个问题回答了。
公司给出了FY2028到FY2030的长期模型:
收入每年保持中高双位数增长,Non-GAAP毛利率大约80%,更关键的是——营业利润率目标依然接近75%。
这句话真正改变了市场的预期。
因为闪迪最新一个季度的毛利率已经达到84.6%,营业利润超过70亿美元。之前市场可以把它理解成周期高点,但现在管理层告诉你:我们认为这种超高盈利能力,不只是2026年的短期现象,而是可以维持到2030年前后。
于是华尔街开始重新算账。
举个简单的情景。
假设FY27收入最终能做到500亿美元左右,再按照公司长期模型中大约17%的收入增速中枢往后推:
到FY30,收入大概可以来到800亿美元附近。
如果75%的营业利润率真的能够维持,营业利润就接近600亿美元。
再按照目前公司使用的15%左右税率、1.55亿左右稀释股本粗略计算,理论EPS甚至可以来到300美元以上,接近330美元。
这里一定要注意:
330美元不是闪迪官方给的EPS指引,而是市场根据公司今天这套长期模型倒推出来的一个情景。
但这也解释了为什么今天股价反应这么大。
因为过去市场交易的是:
“闪迪现在很赚钱,但这是NAND周期顶部。”
今天市场开始重新考虑另一个可能:
如果AI真的改变了NAND的需求结构,这轮利润高点,会不会比过去任何一轮周期都维持得更久?
而闪迪今天给出的其他信息,其实都在支撑这个逻辑。
公司已经和8个客户签订长期NBM协议,这些协议覆盖大约50%的FY27 bit出货,到FY28提高到大约三分之二。
它的意义不是单纯多了几个大订单,而是让闪迪未来几年的销量、价格和现金流变得更可预测,降低过去NAND行业最让投资者害怕的周期波动。
最后还有一个很直接的利好:
公司表示,在完成业务投资之后,未来计划把100%的超额现金返还给股东。
美股投资网认为,今天闪迪最重要的变化不是又多了一个AI故事。
而是管理层第一次非常明确地给市场画出了一个一直延伸到2030年的盈利框架。
市场原来担心的是周期什么时候结束,现在开始重新思考:这轮周期,会不会根本和以前不一样。
这才是今天SNDK真正被重新定价的地方。
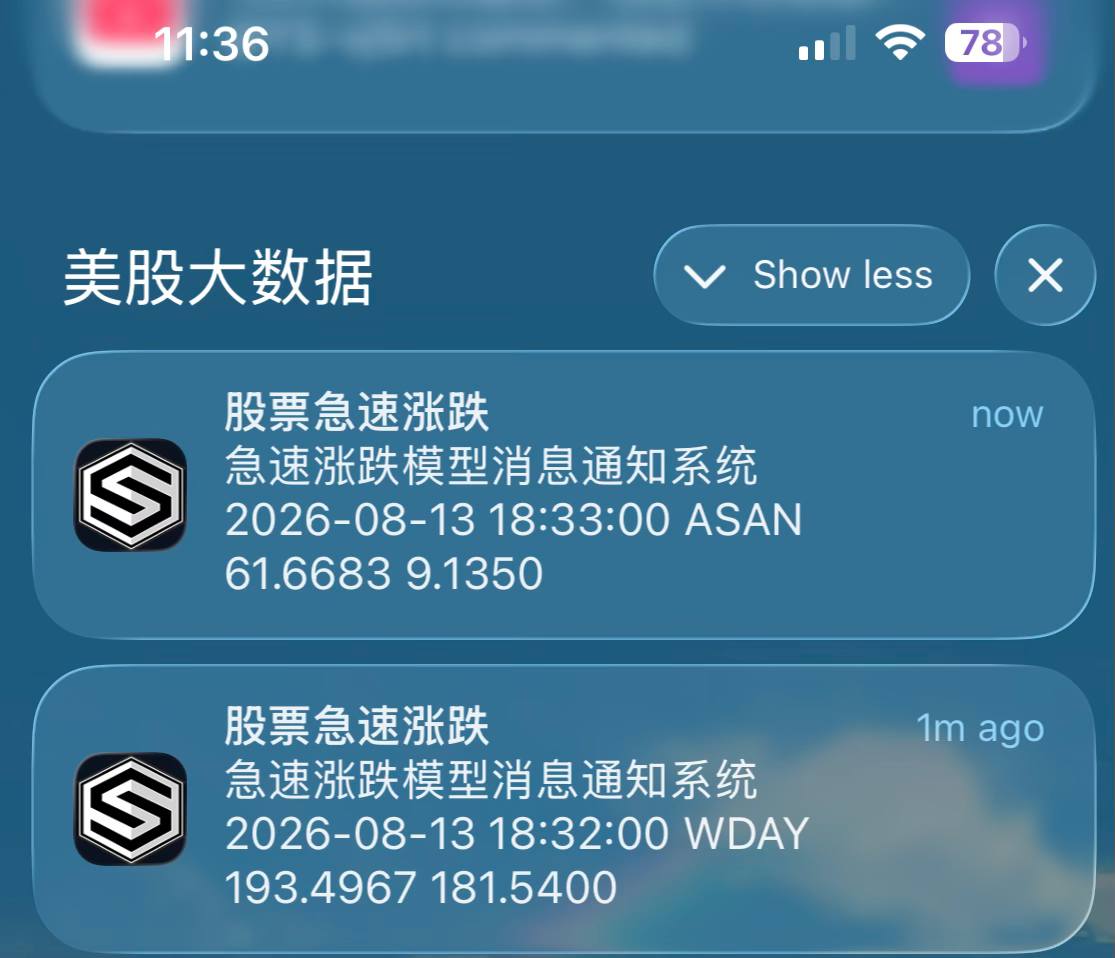
【突发】 $WDAY 暴涨25%!彭博报道:银湖资本(Silver Lake)一直在就收购 Workday 进行讨论,后者的市值约为 430 亿美元。
目前谈判仍在进行中,尚无法保证最终能达成交易。就在市场大多数投资者还没有注意到的时候,美股大数据APP的“急速涨跌模型”已经第一时间捕捉到异常,并立即推送提醒。打开APP看到提醒之后,再进一步查看新闻,你会发现,背后的催化剂很快浮出水面。
昨天盘后,Netflix(NFLX)就出现了一个非常典型的案例。
盘后美西时间1:46 PM,NFLX突然出现明显的股价快速波动。就在市场大多数投资者还没有注意到的时候,美股大数据APP的“急速涨跌模型”已经第一时间捕捉到异常,并立即推送提醒。
打开APP看到提醒之后,再进一步查看新闻,你会发现,背后的催化剂很快浮出水面:
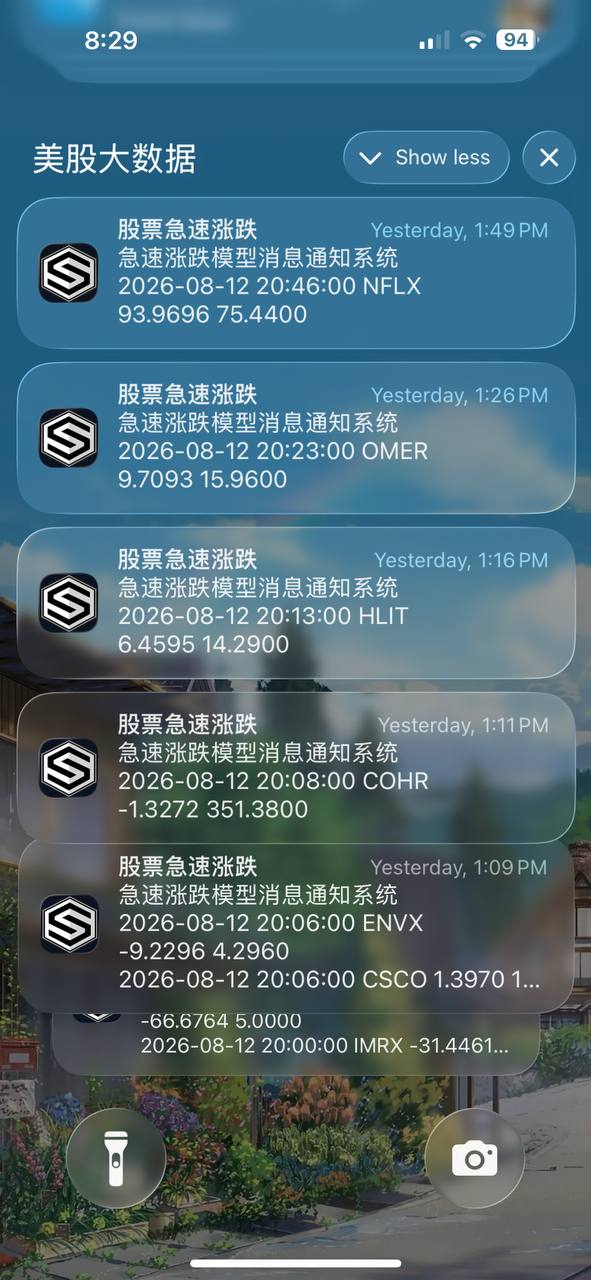
Bill Ackman刚刚宣布,新建了2.4亿美元的Netflix仓位。
Ackman表示:
“Netflix能够在内容上的投入超过竞争对手,同时将这些成本分摊到全行业最大的用户群体上,从而同时提升订阅用户的价值主张和公司的盈利能力。”
这就是我们一直强调的一个交易逻辑:先发现市场异动,再寻找异动背后的原因。
如果你能够在第一时间收到提醒,就有机会进一步打开新闻、分析催化剂、判断这到底是短线资金异动,还是可能改变公司基本面的重大事件。
以这次NFLX为例,当时股价大约在75.4美元附近。如果投资者经过新闻确认,认为Ackman大额建仓属于积极催化剂,可以等待股价回落至相对合适的位置,例如75美元附近,再根据自己的风险承受能力决定是否参与。
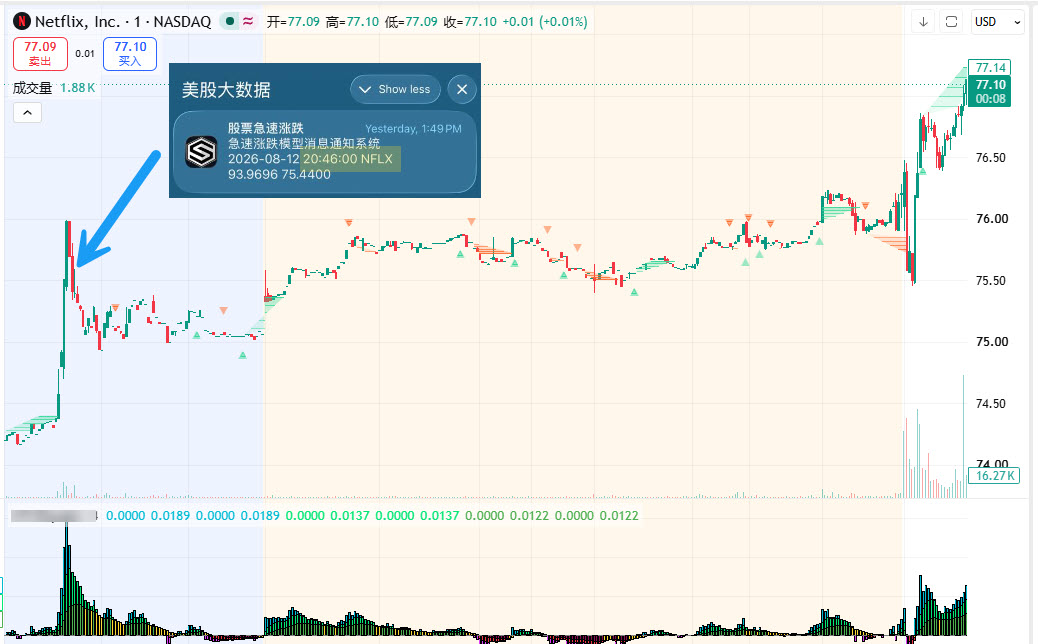
随后持仓过夜,第二天NFLX继续上涨,最高一度接近77.6美元。如果按照75美元买入、77.6美元附近卖出的假设计算,单股涨幅约为3.5%。
当然,这只是对这次市场异动的事后案例演示,并不代表每一次异动都会产生上涨,也不构成买卖建议。真正重要的,是建立一套能够持续捕捉市场异常变化的方法。
这也是美股大数据APP真正想解决的问题。
我们每天都会面对数千只美股、海量新闻、资金流、期权交易和价格变化。普通投资者不可能24小时盯着屏幕,更不可能同时监控所有股票。
但是,AI和大数据可以替你持续监控市场。
当某只股票突然出现异常快速上涨、快速下跌、成交量异常、资金异动或者价格与历史行为明显偏离时,系统可以第一时间发出提醒。
你需要做的,不是盯盘等待机会,而是:
第一步,收到异动提醒。
第二步,打开新闻寻找催化剂。
第三步,判断异动究竟来自什么。
第四步,结合基本面、资金和市场环境判断机会与风险。
第五步,再决定是否交易。
这才是真正意义上的“捕捉市场异动”。
很多投资者的问题,不是没有分析能力,而是永远慢市场一步。
等你在财经媒体里看到新闻,股价可能已经涨了;等你在财经媒体看到消息,资金可能已经完成第一轮交易;等你决定买入的时候,最好的价格可能已经过去。
而真正高效的投资者,往往不是比别人知道更多,而是比别人更早发现变化。
昨天晚上NFLX的案例,就是一个很直观的例子。从“发现异常”到“找到原因”,再到“判断机会”,这就是一套完整的市场异动交易逻辑。
美股大数据 StockWe.com ,用AI和大数据实时监控市场异动,帮你从海量市场信息中,更快找到值得进一步研究的机会。
8月11日盘后财报出来,数字确实漂亮:营收10.06亿美元,第一次破10亿,同比涨了109.3%。CEO在6月份说过,Lumentum历史上最高的单季营收不过5亿美元,这一下子翻了一倍。
非GAAP毛利率50.4%,去年同期只有37.8%。每股收益3.23美元,去年同期0.88美元。下季度指引中点12.5亿,同比增速将超过130%,华尔街才看到11.5亿。
但如果只看到这些表面信息,就是Lumentum周三暴涨的原因,那就看浅了。
真正值钱的信息,藏在财报电话会里一句特别不起眼的话中。CEO的原话是:"公司供应远远落在需求后面。"
这句话翻译成大白话就是:订单太多,造不出来。
你可能会想,一家卖了十年激光器的老牌公司,扩产不就完了?问题是,这事儿没那么简单。因为需求不是慢慢涨的,是突然从四面八方涌进来的。
以前Lumentum靠什么吃饭?EML激光器芯片
把电信号转成光信号的"灯泡"。全球800G和1.6T光模块用的EML芯片,一半左右由Lumentum供应。英伟达在2026年3月投了20亿美元战略投资——既是股东又是大客户。
这本是个好生意,但天花板清晰——光模块升级,芯片跟着升级,量就那么多。
现在不一样了。
AI数据中心对光通信的需求,正在从"机架之间"往"机架内部"渗透
以前光通信主要解决机柜跟机柜之间距离太远、铜线扛不住的问题。现在AI芯片越做越密,机架内部那最后几厘米的铜线也开始扛不住了——速率越高,铜缆的信号衰减越厉害,功耗也越大。
怎么办?用光代替铜。
这就是CEO在电话会上提到的ELS模块——外部光源模块。把一堆激光器打包成一个独立模块,直接塞到AI芯片旁边,用光信号完成机架内部的数据传输。
这个变化有多大?
以前每台AI服务器机架可能需要8到12个传统光模块;
换成ELS方案之后,光学器件的用量翻倍。ELS模块的单价也显著高于单独供应激光器芯片。
CEO在电话会上确认:公司已经拿到了首笔ELS模块采购订单,计划2027年下半年交付。
但你注意,需求的变化不只是ELS这一条线
管理层在电话会上同时推进了另外六条产品线——EML、CW激光器、超高功率CPO激光器、NPO中功率激光器、1.6T光模块、OCS光电路交换机——每一条都有实质性进展。
为什么会这样?
因为AI算力集群的带宽需求是全方位爆发的——机架内部要光互联,机架之间要光交换,数据中心之间要长距光传输。
每个环节都在往"更高带宽、更低功耗、更短距离"的方向猛推,而Lumentum的激光器是所有这些环节的"灯泡"。
一个一个说。
EML是基本盘,也是印钞机。 100G和200G两种规格的出货量都创了历史新高,200G EML占EML总收入的比例已经超过25%。200G的单价是100G的两倍——光模块从800G往1.6T升级,Lumentum的芯片单价跟着翻倍。CEO预计200G EML在2027年年中成为出货主力。
CW激光器以前不是Lumentum的强项,最近开始加码。公司大幅缩小了CW激光器的芯片面积,利润率跟EML的差距大幅收窄。客户用了他们的CW激光器之后光模块良率明显提高,公司因此拿到了价格溢价。
1.6T光模块已经开始出货, CEO说公司在出货节奏上领先于竞争对手。
OCS光电路交换机下一季度收入预计首次突破1亿美元。管理层还提到了一个新方向:机架内OCS——在每个机架内部署一台小型光交换机,当GPU出故障或负载不均时把流量路由到状态最好的GPU。CEO的原话是"完全是增量",预计2028年出货。
泵浦激光器——用于放大光信号、支撑数据中心之间的长距互联——出货量同比增长80%。 Lumentum在这个领域的市占率约70%到80%,已经跟多家网络设备商签了三年期照付不议协议。CEO说泵浦激光器在可预见的未来已经实质性售罄。
但最让人警觉的,是"供应远远落在后面"这句话的后续
花旗分析师追问供应情况的时候,CEO补了一句:EML激光器的供需缺口跟上一季度比没有改善,超高功率激光器的缺口比上一季度进一步扩大。
缺口扩大不是因为产能爬坡慢了,而是需求加速了。6月份CEO说过一个更具体的数字:公司出货量比客户需求低了超过30%。
缺到什么程度?连原材料都开始告急。
磷化铟是制造EML和超高功率激光器芯片的核心衬底材料。Lumentum本来跟日本主力供应商签了长期协议,一度认为衬底供应充足。CEO的原话是:"但随着需求的大幅上升,我们不够了。"公司近期跟中国衬底材料供应商签了新的供货协议。格林斯伯勒工厂正在从砷化镓工艺转产磷化铟,预计2028年初投产。
CEO在6月份就打过预防针:"我们增加供应的速度,竞争对手增加供应的速度,全部加起来,还是追不上需求。整个光学行业,就是处在这样一个超级周期的中间。"
这次电话会上他又强调了一遍:如果需求增长趋势延续,一两个季度之后可能还需要更多的磷化铟衬底来源。
几个必须面对的现实
第一,毛利率提前达标不全是好事。Lumentum以前定的目标是季度营收20亿时毛利率破50%,结果10亿就破了。CFO归结为三点:产能利用率改善、产品结构优化、部分产品涨价。涨价这个因素,在竞争对手扩产之后能不能维持,要打问号。
第二,估值已经不便宜。周三收盘932美元,华尔街平均目标价1099美元。TD Cowen维持"持有",目标价800美元。Rosenblatt重申"买入",目标价1300美元。
第三,客户集中度是隐患。英伟达既是股东又是大客户。这种关系好起来很好,但如果英伟达技术路线有变,或者开始扶持第二供应商,影响会很大。
美股投资网认为,短期看,财报超预期、指引超预期、单日涨了13%——该反映的都反映了。接下来几个月,市场会盯着ELS订单的细节、产能爬坡的节奏。
长期看,光从"机架之间"往"芯片旁边"渗透这个趋势是真实的。上游激光器芯片的产能已经成了整条产业链中最紧缺的一环。
Lumentum七条产品线同时推进、每一条都有实质进展——这在两年前是不可想象的。但这条路的兑现时间在2027年下半年甚至更远。


微信分析师 微信公众号









