客服微信号 MaxStockWe 客服微信2号 MaxTrades 客服 Telegram号 https://t.me/MeiguWe 邮箱 buy@tradesMax.com 电话 (626)378-3637

周二,派拉蒙天空之舞完成了对华纳兄弟探索公司(WBD)的1100亿美元巨额收购,合并后的新公司正式命名为“Skydance”,也意味着一家全新的好莱坞巨头就此诞生。
此次交易将《碟中谍》《哈利·波特》和DC影业等电影制片厂,以及CBS、CNN、Paramount+和HBO Max等大型电视及流媒体网络整合到一起,打造一家横跨电影、电视和新闻业务的综合娱乐公司。
合并后的公司股票周二从纳斯达克转至纽约证券交易所挂牌交易,股票代码为“SKYD”。
这宗交易历经近一年、充满波折的争夺战后最终落地,也进一步加剧了好莱坞行业的权力集中——目前这一行业本就由少数几家大型企业主导。
美国多个州政府与好莱坞编剧工会此前与交易达成和解,消除了这宗媒体行业历史上最大规模的并购交易之一面临的主要法律障碍。此次合并之际,好莱坞正面临多重压力,包括有线电视用户持续流失、争夺流媒体用户的成本高企,以及工会围绕就业和创意工作者权益持续施压。
Skydance首席执行官大卫·埃里森上周表示,之所以选择Skydance这一名称,是为了保留派拉蒙和华纳兄弟两大电影制片厂各自的品牌身份,而不是将它们整合到一个全新的品牌之下。
不过,分析师认为,这一名称反而凸显了埃里森对合并后公司的掌控程度,也表明好莱坞一些最具标志性的品牌如今都由他掌舵,同时他也获得了一个可以贯彻自身战略和企业文化的平台。
埃里森周二在一份声明中表示“今天不仅是Skydance的历史性时刻,也是整个行业的历史性时刻。我们迫不及待地希望立即投入工作。”
仅用16年时间,Skydance就从一家独立制片公司发展成为好莱坞的核心企业之一。Skydance由甲骨文联合创始人拉里·埃里森的儿子大卫·埃里森于2010年创立,最初凭借为派拉蒙的大片《壮志凌云独行侠》提供资金支持并参与制作而打响知名度。
去年与派拉蒙合并后,Skydance便将目标瞄准华纳兄弟,并与奈飞展开激烈竞购,同时还吸引了包括康卡斯特在内的其他潜在竞购者的兴趣。
根据一份监管文件,华纳兄弟股东还将额外获得4190万美元的“等待费”,具体金额取决于从9月底到交易完成之间经过的天数。
加码好莱坞布局
埃里森任命美泰前首席执行官伊农·克莱兹担任Skydance联席首席执行官,负责日常运营以及并购整合工作;埃里森则负责创意方向和整体战略。
两人面临的任务是整合两家大型公司,同时实现计划中的60亿美元成本节约目标。派拉蒙此前表示,其中相当一部分节省将来自“非劳动力成本”,主要通过整合两家公司的流媒体技术和云服务供应商实现。不过,如此大规模的成本削减预计仍将影响好莱坞多个领域的就业。
Skydance计划整合旗下流媒体服务,包括HBO Max和Paramount+,最终打造一个统一的流媒体平台。同时,公司承诺在交易完成后的前两年每年至少上映30部电影,随后三年将这一数字提高至每年32部。
合并后的公司预计将背负约800亿美元债务,这将给埃里森带来更大压力,迫使他推动流媒体业务增长、维持有线电视网络的现金流,并改善院线电影业务的表现。
MoffettNathanson分析师预计,该公司2028年的息税折旧摊销前利润(EBITDA)将达到160亿美元,到2030年进一步升至190亿美元。该机构还预计,公司2028年营收约为670亿美元,到2030年将增至约700亿美元。
本文转载自美股投资网 ;美股投资网财经编辑陈思宇。
最专业的美股资讯,推荐美股大数据 https://Stockwe.com/
如何识别美股市场异常波动?美国机构主力资金买卖情况,出货和吸筹,使用美股投资网VIP会员,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准交易信号第一时间发到您手机APP!
美股投资网获悉,预计第三季度石油交易业务将交出强劲业绩,原因是全球燃料供应趋紧推动炼油利润率创下历史新高。
这家总部位于伦敦的能源巨头表示,石油交易与前三个月的强劲业绩一致,这得益于每桶 42 美元的炼油利润率,该利润率远远超过了 2022 年之前的季度最高水平。
由于伊朗战争和俄罗斯炼油厂遇袭导致全球市场趋紧,壳牌公司及其同行一直在尽可能地提高炼油厂的产能,仅在绝对必要时才停产进行维护。壳牌炼油厂的开工量仅略低于上一季度,当时它们的产能已达到满负荷运转。壳牌炼厂本季度的开工率仅略低于上一季度,当时炼厂处于全力运转状态。
这份交易更新让市场得以首次窥见大型石油公司在动荡季度的表现随着中东冲突持续拉锯,当季布伦特原油均价超过每桶 90 美元。供应中断在整个能源市场造成了巨大的价格错位,推动原油及成品油的现货升水大幅飙升。
壳牌在 10 月 29 日发布完整财报前表示,当季天然气交易业绩同样与第二季度持平。
最专业的美股资讯,推荐美股大数据 https://Stockwe.com/
如何识别美股市场异常波动?美国机构主力资金买卖情况,出货和吸筹,使用美股投资网VIP会员,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准交易信号第一时间发到您手机APP!
美股投资网获悉,据知情人士透露,苹果(AAPL)公司即将加大智能家居设备布局,其中包括门铃、恒温器及其他配件,而这些产品将由苹果与LG电子通过一种不同寻常的合作方式开发。相关产品将纳入一个可与苹果新智能家居中枢协同工作的设备生态,同时适配升级版HomePod mini和新款电视机顶盒。上述苹果自有新设备定于10月13日发布。
知情人士称,苹果与韩国LG合作开发的产品还包括智能防盗锁、室内安防摄像头、室外安防摄像头和泛光灯摄像头。由于事项尚未公开,这些人士要求匿名。尽管双方共同参与开发,但产品将使用LG品牌,LG负责制造和产品支持。
苹果此前曾采用类似策略,低调地与富士康科技集团旗下Belkin以及罗技国际等公司合作,开发以其他品牌销售的产品。这种与所谓“第二方供应商”的合作安排,使苹果能够快速扩展生态,而无需承担生产和支持全系列配件的全部成本与复杂性。同时,苹果仍可影响产品设计、定制功能并监督工程,且整体工作可基本保持低调。
不过,LG配件的开发进度落后于苹果自有设备,预计至少还要数月才能到达消费者手中。苹果和LG的发言人均拒绝置评。
近几周,LG已为这些设备寻求监管批准,包括向美国联邦通信委员会和产品认证公司UL Solutions提交申请。两家机构的数据库备案文件披露了产品名称、规格、功能和图纸,包括LG有线视频门铃、LG泛光灯摄像头、LG插电式室外摄像头、LG插电式室内摄像头、LG智能防盗锁、LG智能恒温器和LG温度传感器。LG要求相关照片和更精确细节保密至明年初。备案文件未提及苹果参与。
多数设备支持Wi-Fi和蓝牙网络,以及Thread和Matter——苹果及其竞争对手近年拥抱的两大智能家居协议。门锁还支持超宽带(UWB)功能,可在用户靠近门时自动解锁。
对苹果而言,新的家居生态和设备将标志着HomeKit正式重启。HomeKit于2014年推出,但与亚马逊和Alphabet旗下谷歌的产品相比,一直未能获得太大市场吸引力。苹果希望借助智能家居设备和Siri人工智能助手,为这一品类注入新活力。据彭博新闻社报道,苹果还计划未来推出更多自有产品,包括以隐私为中心的家庭监控设备、将屏幕连接到机械臂的智能家居中枢版本,以及家庭安全监控服务。
对LG而言,这家以电视和洗衣机闻名的公司也将借此扩张智能家居业务。该产品线代表其近十年来首款室内摄像头,以及近期首款室外摄像头、恒温器、泛光灯摄像头和门铃。公司还将销售其在韩国以外市场的首款智能锁。这将使苹果和LG与已在智能家居领域站稳脚跟的亚马逊Ring和谷歌Nest展开更直接竞争。两者均已提供类似设备,让用户监控住宅各处及周边区域。
苹果与LG有着长期合作历史。双方曾在智能手机领域互为对手,如今苹果与LG集团旗下部分公司已成为关键合作伙伴。LG Display为许多苹果产品供应显示屏,苹果还与LG电子合作将其服务集成到LG电视中。近十年前,苹果暂时退出外接电脑显示器市场时,也曾与LG共同开发显示器,以配合苹果笔记本电脑使用。
最专业的美股资讯,推荐美股大数据 https://Stockwe.com/
如何识别美股市场异常波动?美国机构主力资金买卖情况,出货和吸筹,使用美股投资网VIP会员,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准交易信号第一时间发到您手机APP!
美股投资网获悉,瑞穗表示,随着AI智能体应用场景快速增加,服务器CPU需求有望迎来大幅增长,并进一步带动DRAM、NAND以及服务器设备需求。基于对AI智能体基础设施需求的最新预测,瑞穗上调AMD(AMD)、英特尔(INTC)、戴尔(DELL)、闪迪(SNDK)和超微电脑(SMCI)目标价,同时重申英伟达(NVDA)和美光科技(MU)的看多观点。
以Vijay Rakesh为首的瑞穗分析师预计,到2030年,AI智能体专用CPU市场规模将达到约800亿美元,未来四年复合年增长率高达123%;用于协调计算任务的头节点CPU市场规模预计达到680亿美元,复合年增长率约61%;传统CPU市场则预计达到600亿美元,复合年增长率仅约2%。
整体来看,瑞穗预计全球服务器CPU潜在市场规模(TAM)到2030年将增至约2090亿美元,未来四年复合年增长率达到32%,这一预测甚至低于AMD提出的超过2200亿美元长期市场规模目标。
AI智能体将成为其中最重要的增长动力。瑞穗预计,AI智能体相关CPU需求占服务器CPU总需求的比例,将从目前约4%快速升至2030年的约30%。与此同时,在CPU、DRAM和NAND各自市场中,AI智能体最终可能贡献22%至30%的出货量需求。
瑞穗指出,Meta(META)近期推出的个人AI智能体Muse受到市场欢迎,以及OpenAI发布Dots,均表明AI智能体正在更深入地融入日常工作流程。随着AI智能体需要持续执行任务、调用模型和协调不同计算资源,其普及有望显著增加服务器端CPU及存储需求。
从短期来看,瑞穗认为四款领先CPU有望成为AI智能体工作负载的重要受益者,包括Arm(ARM)的AGI CPU、AMD的Venice、英伟达的Vera以及英特尔的Diamond Rapids。
在服务器CPU竞争格局方面,瑞穗预计AMD和英特尔相关收入将稳步增长。AMD服务器CPU收入预计从2025年的约120亿美元增至2028年的约440亿美元,英特尔则有望从约170亿美元增至410亿美元。
相比之下,英伟达可能呈现更陡峭的增长曲线。瑞穗预计,其服务器CPU收入将从2025年的约70亿美元激增至2028年的约600亿美元,并有望在2027年超过竞争对手。随着Vera放量,英伟达预计将凭借Vera独立机架以及与GPU计算节点配套的CPU产品扩大市场份额。瑞穗维持英伟达“跑赢大盘”评级及325美元目标价。
服务器厂商同样有望分享AI智能体带来的基础设施投资红利。瑞穗预计,戴尔纯CPU服务器收入可能从2025年的约190亿美元增至2028年的约400亿美元;超微电脑相关收入则可能从70亿美元增长至170亿美元,主要受AI智能体编排需求以及传统企业服务器部署推动。
基于上述需求前景,瑞穗将AMD目标价由580美元上调至705美元,将戴尔目标价由600美元上调至650美元,将英特尔目标价由92美元上调至114美元,将闪迪目标价由1875美元上调至2050美元,并将超微电脑目标价由35美元上调至43美元。除给予超微电脑“中性”评级外,瑞穗对其余上述公司均维持“跑赢大盘”评级。
存储芯片也被瑞穗视为AI智能体需求扩张的重要受益方向。随着AI智能体推动DRAM和NAND需求增长,该行重申对美光科技的“跑赢大盘”评级以及1400美元目标价。
最专业的美股资讯,推荐美股大数据 https://Stockwe.com/
如何识别美股市场异常波动?美国机构主力资金买卖情况,出货和吸筹,使用美股投资网VIP会员,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准交易信号第一时间发到您手机APP!
现在整个AI数据中心的硬件架构正在被重新设计,而CPU、定制芯片、光互连、交换机、网卡、内存接口和存储控制器,都开始跟着GPU一起进入新一轮需求爆发。
10月6日,Marvell(MRVL)在投资者日上突然大幅提高长期目标,公司预计2028财年营收达到约200亿美元,到2031财年进一步达到700亿至900亿美元,中值约800亿美元。
作为对比,Marvell 2026财年营收只有约82亿美元,也就是说,公司实际上在告诉华尔街:未来五年,Marvell有机会从一家年收入80多亿美元的芯片公司,成长为一家接近800亿美元收入规模的AI基础设施巨头。
另一边,花旗把全球CPU市场2030年的潜在市场规模直接提高到3000亿美元,相比2025年的约290亿美元,相当于五年扩大超过10倍,并把AMD目标价从575美元大幅提高到800美元。
表面上,一个讲的是Marvell,一个讲的是AMD,但背后的原因完全相同:AI正在从第一阶段的“训练模型”,进入第二阶段的“让AI真正开始工作”。
这两者之间的区别,将决定下一轮AI产业链的钱流向哪里。
过去三年,AI产业最简单的赚钱逻辑就是买GPU。OpenAI、Meta、Google、微软训练越来越大的模型,需要越来越多英伟达GPU,因此GPU成为整个AI产业最大的瓶颈。
但是到了Agentic AI,也就是AI智能体阶段,情况开始发生变化。
传统ChatGPT式聊天机器人,大多数时候其实是闲着的。你问一句,它运行一次模型,然后停止;你不问,它基本不消耗新的推理资源。
但是Meta Muse这类新一代个人AI智能体完全不同。它有自己的虚拟机、自己的浏览器,可以帮用户浏览网页、填写表格、处理客服、预约服务、调用不同的软件,并且在后台持续执行任务。
换句话说,未来一个AI用户对应的不再只是偶尔运行几十秒钟的大模型,而可能对应一个长期在线的“数字员工”。
这会让AI服务器内部的计算方式彻底改变。
花旗给出的一个非常重要的数据是,传统AI训练阶段CPU与GPU数量比例大约只有1比8,进入推理阶段后可能提高到1比4,而到了Agentic AI阶段,这一比例可能进一步接近1比1,甚至更高。
原因并不复杂,因为GPU最擅长的是大规模矩阵运算,但一个AI智能体真正开始工作以后,除了运行模型之外,还要不断完成任务调度、浏览网页、读取数据库、调用API、处理安全权限、运行操作系统、管理内存、传输数据以及协调不同AI模型之间的工作。
这些事情很多并不是GPU最擅长做的,而是CPU、网络和各种专用芯片需要完成的。
这也是为什么花旗突然把CPU TAM看到3000亿美元。
它真正表达的并不是“CPU要取代GPU”,恰恰相反,而是未来每安装更多GPU,整个系统可能需要同时配置更多CPU、更多DRAM、更高速的网络以及更多数据中心互连设备。
因此AI产业正在从过去非常简单的“GPU军备竞赛”,变成一场整个服务器架构的军备竞赛。
这时候再看Marvell投资者日给出的数字,就很容易理解为什么管理层敢把长期目标提高得这么夸张。
Marvell预计,到2030年,公司能够参与的整个市场规模将达到大约4000亿美元,而上一次公司公布长期市场规模的时候,这个数字还不到1000亿美元,相当于短短几年扩大了四倍。
其中:
定制芯片市场预计达到约2350亿美元,这是Marvell未来最大的潜在市场。
AI数据中心互连市场预计达到约650亿美元,而且预计是增长速度最快的业务之一。
交换机和存储相关市场预计达到约850亿美元。
通信及其他业务预计还有约150亿美元市场空间。
这些数字背后真正值得注意的,并不是4000亿美元这个数字本身,而是Marvell认为未来AI数据中心增长最快的地方已经开始从单纯的Compute,也就是“计算”,向Connectivity,也就是“连接”转移。
很多普通投资者容易有一个误区,认为AI数据中心最值钱的东西就是GPU。
实际上,当一个AI集群从几千块GPU扩大到几十万甚至上百万颗XPU之后,最大的工程问题之一反而变成了:这些芯片之间的数据到底怎么传。
GPU计算再快,如果数据送不过来,GPU一样只能等。
因此AI系统正在不断遇到几个越来越严重的物理瓶颈,包括带宽不够、延迟太高、铜连接功耗过高以及数据传输距离越来越长。
这正是Marvell最想吃下来的市场。
Marvell预计,到2031财年800亿美元收入中值的情况下,大约375亿美元来自Interconnect互连业务,约300亿美元来自Custom Silicon定制芯片,大约100亿美元来自交换机和存储,其余约25亿美元来自传统通信等业务。
也就是说,未来Marvell最大的业务甚至不是AI计算芯片本身,而是让整个AI数据中心里的芯片能够高速互相连接。
这也是这次投资者日最容易被市场低估的地方。
过去投资者看AI半导体,习惯先问一句:“谁能挑战英伟达GPU?”
但未来可能需要换一个问题:“每增加一颗GPU或者XPU,旁边还需要增加多少颗其他芯片?”
如果答案是一颗GPU背后,还需要CPU、NIC、交换芯片、光DSP、Retimer、内存控制器、存储控制器以及各种专用ASIC,那么AI产业链最大的增长机会,就不会只存在于GPU。
Marvell正在押注的就是这一点。
公司目前已经向美国四大Hyperscaler提供定制芯片,而且越来越多的项目并不是直接制造一颗替代英伟达GPU的大型XPU,而是所谓的XPU Attach,也就是围绕AI加速器周围增加各种专用芯片。
比如高速网卡、内存接口、存储控制器、AI基础设施管理芯片以及推理加速芯片。
Marvell管理层甚至给出了一个非常直观的计算方式:未来每颗XPU周围可能连接一到两颗专用芯片,而部分产品单颗价值可能达到约1000美元。
当云计算公司一年部署几百万颗AI芯片以后,一个看起来不起眼的“XPU旁边的小芯片”,最终都可能变成几十亿美元级别的市场。
这也是为什么Marvell把2029财年Custom业务目标从超过100亿美元进一步提高到超过120亿美元,并预计2031财年达到大约300亿美元。
更重要的是,Marvell现在已经不是单纯在给一家客户做一颗芯片。
公司明确表示,其定制业务已经覆盖美国四大Hyperscaler,而且未来收入会越来越分散在不同客户、不同XPU以及不同XPU Attach产品之间。
今年Marvell与谷歌签署的合作就是一个非常典型的例子。
双方合作范围并不只是一颗AI芯片,而是覆盖AI推理加速器、存储控制器、网络接口控制器、内存接口控制器以及Near-Memory Compute等多个产品。
根据协议设计,如果未来相关产品采购达到对应的业绩条件,整个合作所对应的潜在采购规模最高可以达到约1200亿美元。
这里必须注意,这1200亿美元并不是广告今天已经签字保证必须购买的1200亿美元订单,因此不能直接把它当作Marvell现有积压订单。
但是它透露出的信息仍然非常重要,因为谷歌愿意把如此大的潜在采购规模和Marvell进行长期绑定,本身已经说明大型云计算公司未来需要的并不是一颗ASIC,而是一整套围绕AI基础设施设计的芯片平台。
美股投资网认为,这正是Marvell与过去最大的不同。
过去市场对Marvell最大的疑问一直是,它究竟是一家真正拥有长期AI增长能力的平台型公司,还是仅仅因为几个大客户的ASIC项目,在AI资本开支高峰期暂时受益。
这次投资者日,公司实际上给出了自己的答案。
2026财年营收约82亿美元,2028财年约200亿美元,2031财年目标700亿至900亿美元,中值800亿美元;如果最终做到800亿美元,相当于五年时间收入接近增长10倍,对应年复合增速接近58%。
公司同时给出了2031财年超过30美元的Non-GAAP EPS目标,而2026财年这一数字只有2.84美元。
这已经不是一家传统半导体公司正常成长的假设,而是在押注整个AI基础设施市场未来五年继续高速扩张。
所以真正应该关注的问题也来了:Marvell这些目标到底可信不可信?
答案是,方向非常清楚,但是数字仍然需要投资者保持冷静。
根据美股大数据 StockWe.com 获悉,最大的风险首先来自Hyperscaler资本开支。
Marvell整个长期模型建立在全球数据中心资本开支继续高速增长的基础上,公司预计到2030年全球数据中心资本开支规模接近3万亿美元,并且未来十大Hyperscaler占全球投资比例继续提高。
只要微软、Google、Meta、Amazon以及其他AI巨头继续每年扩大资本开支,Marvell的市场自然会继续扩大;但是如果两三年以后AI投资回报率开始下降,Hyperscaler突然放慢数据中心建设速度,那么Marvell现在给出的2031年数字也会受到明显影响。
第二个风险是竞争。
定制ASIC领域最大的对手仍然包括博通AVGO(Broadcom),而AI网络市场还面对NVIDIA自身的网络产品以及其他高速互连厂商。
4000亿美元TAM并不代表Marvell能够拿到4000亿美元,最终真正决定利润的仍然是市场份额。
第三个风险则来自估值。
当市场开始提前交易2030年甚至2031年的收入以后,股价上涨速度很容易超过盈利增长速度。一家公司未来五年的故事再漂亮,只要今天的估值已经把大部分未来增长算进去,股票一样可能经历非常大的波动。
因此美股投资网认为,这一轮AI行情真正值得投资者理解的,不应该是简单寻找“下一只英伟达”。
真正更大的变化是,AI正在从模型训练时代进入Agent时代,而Agent时代需要的不只是更多GPU,而是一整座更加复杂的数据中心。
GPU负责计算,CPU负责组织和调度,DRAM负责存储数据,网络负责搬运数据,光模块和DSP负责突破距离和带宽限制,交换芯片负责让成千上万颗XPU互相通信,而定制ASIC则负责把越来越多专门任务做到更高效率、更低功耗。
当AI从一个你偶尔打开的聊天窗口,变成24小时替你工作的数字员工以后,每一个AI用户背后的硬件消耗都会完全不同。
这也是为什么花旗敢把2030年CPU市场看到3000亿美元,也是为什么Marvell敢把2031年营收目标从今天的82亿美元一路看到700亿至900亿美元。
如果这一轮AI投资周期最终能够持续到2030年前后,那么下一阶段真正值得研究的,已经不是“除了英伟达还能买谁”。
而是每增加一美元GPU投资之后,还有多少美元会流向CPU、定制芯片、光通信、网络、内存和存储。
这才可能是AI产业下一轮最大的财富重新分配。
━━━━━━━━━━━━━━━━━━━━━━
【原创声明】
本文由美股投资网(TradesMax.com)研究团队原创完成。
原创机构:美股投资网
英文品牌:TradesMax
本文基于公开财报、SEC文件、市场数据、机构资金、期权交易及产业链信息进行独立分析
如需引用本文,请注明:
“美股投资网(TradesMax.com)原创研究”。
━━━━━━━━━━━━━━━━━━━━━━
$TWST 回调将是抄底机会,根据美股投资网的供应链调研显示,【AI加速药物研发】将是一个持续很多年的投资主题,而 AI药物研发领域的“卖铲子”公司,已经开始感受到实验数量增加所带来的需求。
整个链条大致是:DNA →蛋白质→实验检测→测序→自动化→临床前测试
处于这条产业链上的公司包括Twist Bioscience(TWST)、$RVTY ,Illumina(
$ILMN)、10x Genomics($TXG ),Ginkgo Bioworks($DNA ),以及各种实验室自动化设备公司和 CRO 合同研究组织。
TWST公司最大的特点是:利用半导体制造工艺来合成DNA。
传统DNA合成是在试管中逐个反应,而 Twist 将类似芯片制造的硅基技术引入 DNA 合成,在一块硅片上同时完成上万个反应,大幅降低成本,提高速度和精度。
因此,Twist 经常被称为:“DNA领域的台积电”
RVTY Revvity现在甚至已经专门推出了针对:AI-based Drug Screening Biological Validation
9月16,Ginkgo Datapoints宣布与 Lilly TuneLab 合作。自动化AI实验工厂 + biological data center。合作目标:close the gap between AI models and lab data。也就是把AI模型和真实实验数据之间的瓶颈打通
#美股
美股大数据 http://StockWe.com 上线「我的关注」功能。
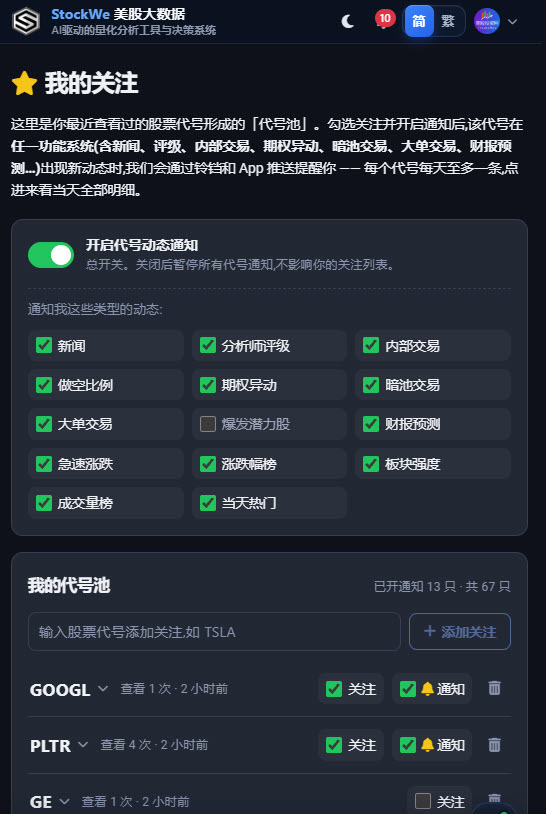
输入你在关注股票代码,就可以建立自己的股票监控池。我们的量化AI系统会持续追踪:
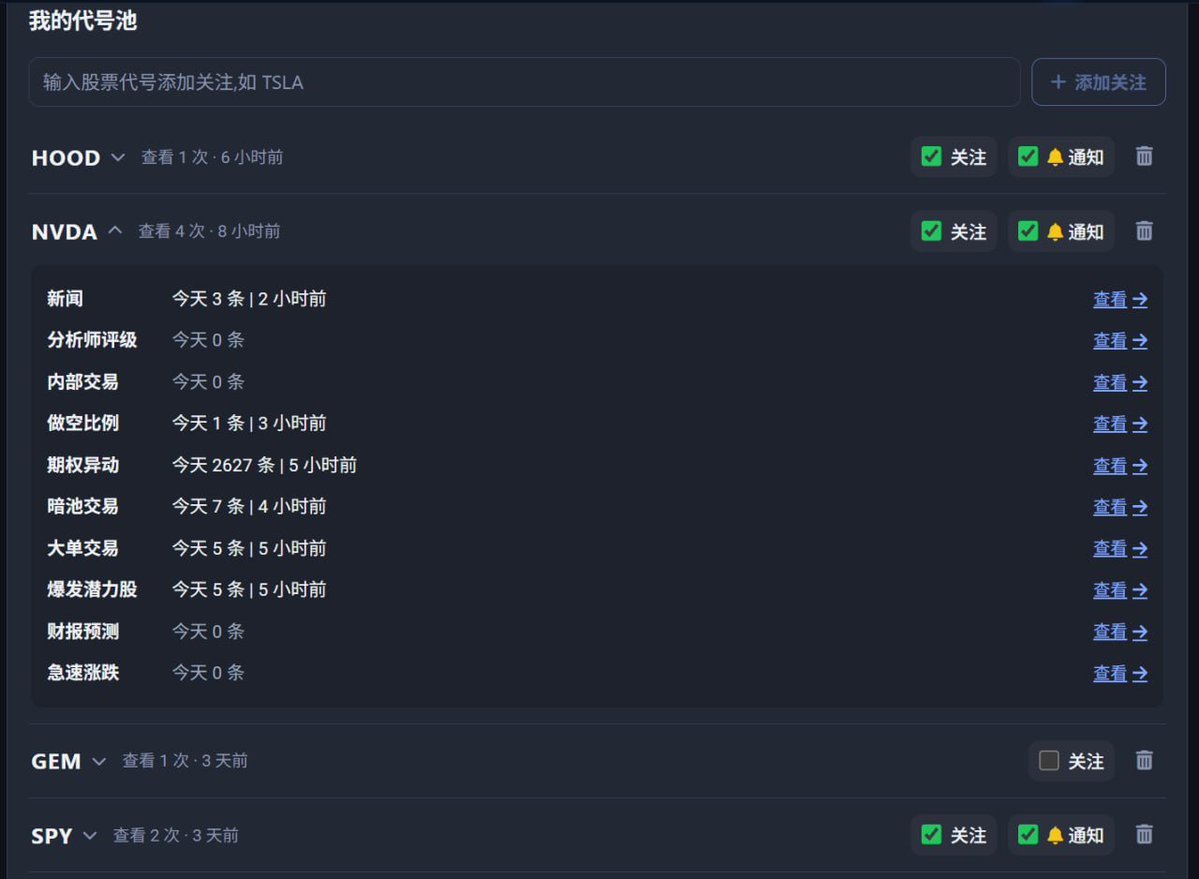
新闻、分析师评级、内部交易、做空比例、期权异动、暗池交易、大单交易、财报预测、急速涨跌等重要动态。
比如你关注 NVDA,今天出了多少条新闻、有没有期权异动、暗池和大单有没有变化,点开就能直接看。
更关键的是,开启通知后,只要关注的股票出现新动态,就可以直接推送提醒。
以前你需要自己到处找信息,现在可以把想跟踪的股票交给系统,7×24 小时帮你盯。
对长期持股的人,这是一个个股预警系统;
对做波段和期权的人,这是一个实时异动雷达。
输入股票代码,重要变化别再错过。
$AMD $META #美股
$PTC
今天一度暴涨约34%,直接原因是施耐德电气宣布以每股205美元现金收购公司,股权价值约 226亿美元,对应企业价值约 237亿美元,较前一交易日收盘溢价 42.3%。
但这笔交易真正值得美股投资者看的,不只是高溢价并购。
施耐德真正买下的,是“工业AI的数据入口”。
PTC 是工业软件公司,核心产品覆盖 CAD、PLM 等系统。简单说,它掌握的是一件产品从设计、工程、生产到维护的大量底层数据,目前服务超过3万家工业客户。
施耐德本身已经拥有:
电力管理 + 工业自动化 + 数据中心基础设施。
再加上 AVEVA 的工业运营软件,以及今年收购的 Cognite AI 数据平台,现在把 PTC 补进来,相当于把最上游的“产品怎么设计”也接上了。
这套组合开始变得很完整:
PTC负责设计数据
AVEVA负责工厂运营
Cognite负责AI数据连接
施耐德负责电力和自动化硬件
美股投资网认为,这才是这笔230亿美元交易最重要的地方。
施耐德预计,收购完成后软件与服务收入将占集团约 24%,工业软件可触达市场规模扩大约 3倍;同时预计第三年实现约 2.5亿欧元成本协同和 8亿欧元收入协同。
当然,市场对买方并不完全买账。
消息公布后施耐德股价一度大跌约10%,核心担忧就是:42%的溢价太高,而且AI未来到底能不能把工业软件的估值真正兑现出来。
所以这笔交易给出的信号很明确:
AI资本开支正在继续向“物理世界”扩散。
芯片、数据中心、电力之后,下一块越来越重要的资产,就是控制工厂设计数据、生产数据和设备数据的工业软件。
$ROK $ADSK #美股
美股投资网获悉,谷歌母公司Alphabet(GOOGL,GOOG)周三正式公布新一代前沿人工智能模型Gemini 4 Argon,在复杂工作流程、知识型任务、网络安全防御、多模态理解和软件工程等多个领域展现出较强竞争力。该模型在19项基准测试中的13项超越OpenAI和Anthropic的竞争产品,引发华尔街关注。法国巴黎银行认为,新模型的推出再次证明谷歌致力于保持前沿AI领域的竞争力,并维持对Alphabet的“跑赢大盘”评级及420美元目标价。
不过,Gemini 4 Argon目前尚未全面向公众开放。谷歌表示,出于安全考虑,该模型现阶段主要面向美国政府及部分可信赖的网络安全机构提供服务,未来将在完善安全防护措施后逐步扩大开放范围。
Gemini 4 Argon性能表现亮眼 19项测试中13项领先
作为谷歌最新推出的前沿AI模型,Gemini 4 Argon在多项关键能力测试中取得了领先表现。
根据谷歌公布的数据,Argon在19项基准测试中的13项超越OpenAI的Astra以及Anthropic的Fable 5.1和Opus 5.5,展现出在复杂任务处理和专业应用方面的竞争力。其中,Argon在复杂工作流程、知识型工作、网络安全防御、多模态理解及软件工程等领域均表现突出。
谷歌还表示,Argon已经在公司内部得到广泛使用,主要应用于专业编程任务、深度研究以及写作质量优化等场景。
在商业化定价方面,谷歌公布的Argon未来使用价格为每百万输入Token收费2美元,每百万输出Token收费10美元。对于缓存输入Token,谷歌将提供相当于标准输入价格95%的折扣。
这意味着,缓存输入Token的实际价格将降至每百万0.10美元,有助于降低重复使用上下文信息的推理成本。通过提供不同的价格和性能选择,谷歌有望进一步扩大Gemini模型在开发者和企业客户中的应用范围。
安全审查延缓全面发布 谷歌强调将快速迭代
尽管Gemini 4 Argon在性能测试中表现亮眼,谷歌仍采取了相对谨慎的发布策略。谷歌首席执行官桑达尔·皮查伊在社交平台上表示,Argon已经配备前沿AI安全防护措施,目前正向美国政府以及通过Fairwind计划参与的部分可信赖网络安全防御机构开放。
皮查伊表示,谷歌将尽可能迅速、同时以安全的方式扩大模型开放范围,并强调未来还将持续快速迭代,推出更多新进展。
谷歌DeepMind及首席AI架构师Koray Kavukcuoglu也表示,公司将继续收集早期测试用户的反馈,进一步完善模型的安全防护机制,争取尽快向开发者、企业和消费者开放Argon。
值得注意的是,这款模型原本计划于今年6月左右发布,当时市场普遍预计其名称将是Gemini 3.5 Pro。然而,由于开发进度延迟,谷歌最终调整了产品路线,将研发重点转向Gemini 4 Argon。
据悉,此次延期主要与更加严格的安全防护要求,以及谷歌希望在正式发布前进一步提升模型编程能力有关。这一延迟也曾引发投资者对谷歌AI竞争地位的担忧。自模型延期以来,Alphabet市值已累计缩水近20%,反映出市场对其能否持续与OpenAI、Anthropic等竞争对手抗衡存在疑虑。
法国巴黎银行看好谷歌AI优势 维持420美元目标价
Gemini 4 Argon的亮相获得了华尔街分析师的积极评价。
法国巴黎银行分析师Nick Jones在致客户的报告中表示,谷歌持续推进前沿AI模型研发令人鼓舞,尤其是皮查伊明确表示公司将加快模型迭代速度,进一步增强了市场对其AI战略执行能力的信心。
Jones认为,谷歌在前沿AI竞争中拥有多方面优势,包括领先的AI研究能力、自有计算基础设施、广泛的产品分发渠道以及雄厚的财务资源。
这些优势使谷歌不仅能够持续投入大型模型研发,还可以依托现有产品生态,将AI技术快速推广至大量消费者和企业客户。
Jones预计,谷歌未来将围绕Gemini 4继续推出更多创新产品,包括针对不同应用场景、提供不同价格选择的模型,以满足客户对性能和成本的差异化需求。基于上述判断,Jones维持对Alphabet的“跑赢大盘”评级,目标价为420美元。
华尔街期待谷歌推出消费级AI智能体
除了模型性能提升,华尔街还关注谷歌是否会进一步进军消费级AI智能体市场。
Jones表示,不排除谷歌未来推出类似Meta(META)旗下Muse的消费级AI智能体,并利用Gemini技术及其广泛的消费者产品生态推动普及。
与传统聊天机器人主要提供问答和内容生成服务不同,AI智能体能够根据用户指令执行更加复杂的任务,包括信息检索、规划工作流程以及调用外部工具完成操作。
对于谷歌而言,其庞大的消费者产品生态可能为AI智能体提供重要的应用基础,使Gemini的使用场景进一步延伸至日常工作和生活。不过,谷歌目前尚未正式宣布推出类似Muse的消费级智能体产品,相关判断仍属于分析师对公司未来产品方向的预期。
最专业的美股资讯,推荐美股大数据 https://Stockwe.com/
如何识别美股市场异常波动?美国机构主力资金买卖情况,出货和吸筹,使用美股投资网VIP会员,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准交易信号第一时间发到您手机APP!
盘前市场动向
1.10月5日(周一)美股盘前,美股三大股指期货涨跌不一。截至发稿,道指期货涨0.06%,标普500指数期货涨0.01%,纳指期货跌0.21%。
2.截至发稿,德国DAX指数涨0.14%,英国富时100指数涨0.51%,法国CAC40指数跌0.76%,欧洲斯托克50指数涨0.01%。
3.截至发稿,WTI原油跌0.83%,报90.35美元/桶。布伦特原油涨0.36%,报102.62美元/桶。
市场消息
美国9月ISM服务业指数即将公布价格和就业分项值得关注。美国供应管理协会(ISM)周一将公布9月ISM服务业PMI。数据显示,8月ISM服务业PMI为55.4,高于7月的54.1,连续第26个月处于50以上的扩张区间。其中,商业活动指数升至61.7,新订单指数升至60.9,表明服务业需求依然强劲。不过,报告中的两个分项指数值得特别关注。8月服务业就业指数仅为47.8,连续第二个月处于收缩区间;与此同时,支付价格指数升至72.6,为2022年8月以来最高水平。这表明,目前美国服务业呈现出“需求强劲、就业疲软、价格压力高企”的组合。因此,如果9月数据继续显示价格指数高于70,同时就业分项再次改善,可能强化经济仍具韧性且通胀压力持续存在的观点,从而支持市场对美联储进一步加息的预期。
美元指数逼近年内高点,超买风险升温。欧洲财政压力与政治不确定性重燃,推升美元避险买盘。受欧元走软影响,彭博美元现货指数一度上涨0.4%,延续了该指数连续三周的涨势,并逼近年内最高水平。但部分指标显示美元已超买,涨势面临反转风险。市场聚焦本周美国ISM服务业PMI、就业数据及周五密歇根消费者信心指数,同时关注美联储会议纪要(上月美联储三年来首次加息)和官员讲话,以判断利率路径。法农信贷G10外汇研究主管Marinov警告,超买且高估的美元易受数据利空冲击,若投资者重估FOMC鹰派共识,美元可能承压;该行模型建议做多英镑和瑞典克朗兑美元。
原糖期货创近两年新高,全球供应趋紧担忧升温。原糖期货延续涨势,全球主要产糖国的天气和生产担忧加剧,市场对全球供应收紧的忧虑不断升温。纽约最活跃原糖期货一度上涨2%,升至2024年12月17日以来最高水平,延续上周近8%的涨幅。白糖期货也同步上涨。厄尔尼诺天气模式正令整个农产品市场的供应担忧升温,糖料作物预计将成为最早受到影响的品种之一。年初市场普遍预计全球糖市供应过剩,但天气风险正在改变这一预期。投资和交易平台IG首席市场分析师Chris Beauchamp表示“天气担忧正推动近期糖价上涨,糖价可能进一步测试8月高点。”全球最大产糖国巴西降雨过多,导致甘蔗收割和压榨进度放缓。全球第二大产糖国印度则受到2015年以来最弱季风影响,预计食糖产量下降。欧洲方面,欧盟监测农业资源部门预计,甜菜单产将低于五年平均水平。通常情况下,一个地区产量下降可以由其他地区增产来弥补,但如果多个主要产糖国同时遭遇不利天气,这一供应缓冲空间可能被削弱。
沙特阿美CEO警告全球石油供应缓冲“少得可怕”。沙特阿美首席执行官阿明·纳赛尔周一在伦敦表示,为全球缓冲供应冲击的石油库存已“少得可怕”,除非霍尔木兹海峡重新开放,否则市场风险可能进一步加剧。纳赛尔发表上述言论的几天前,七国集团(G7)及其合作伙伴决定将释放多达1亿桶紧急石油和柴油储备,以缓解燃料成本上涨。“在霍尔木兹海峡全面重新开放、市场信心恢复之前,残酷的现实是,原油和成品油两端的价格压力都将加剧,”纳赛尔在伦敦能源情报论坛上表示。“原油供应紧张已经很严重,但成品油价格涨幅更大。”纳赛尔称,释放库存将为各经济体争取一些时间,但无法解决供需失衡的问题。他表示,即使霍尔木兹这一关键航运咽喉重新开放,能源消费国也可能需要长达两年时间才能补充库存。
星展CIO英伟达(NVDA)预期市盈率仅17倍,AI科技股远未到泡沫区域。星展集团首席投资官Hou Wey Fook表示,英伟达的市盈率以及明年预计70%的盈利增长率表明,人工智能(AI)驱动的科技股远未进入泡沫区域。数据显示,英伟达目前股价约为其未来12个月预期盈利的17倍。Hou将这一估值与互联网泡沫破裂前思科(CSCO)100倍的估值进行了对比。“如果AI交易的标杆企业估值只有十几倍,怎么能说是泡沫?”他在接受采访时表示,并补充称,半导体和AI这轮行情仍有“顺风”。不过,Hou仍主张采取“杠铃”策略,以“控制投资组合的整体波动性”将增长型科技股与投资级固定收益产品相结合,以实现收益稳定,同时将对冲基金和黄金作为中间的风险分散工具。
个股消息
施耐德电气拟226亿美元收购美国工程软件开发商PTC(PTC)。法国施耐德电气达成全现金收购美国工业软件企业 PTC 的交易,PTC 整体估值 226 亿美元,此举意在为布局工业人工智能完善业务组合。施耐德电气周一宣布,向 PTC 提出每股 205 美元的现金收购要约,较该股前一交易日收盘价溢价42%。PTC 董事会已决定建议股东批准本次交易。PTC盘前大涨36%。
高通(QCOM)与华为达成多年专利许可协议。华为与高通周一宣布达成一项为期多年的广泛专利许可协议,内容包括双方在5G、计算、人工智能和网络等多个领域的专利组合交叉许可,以及高通将收购华为部分美国专利。该交易将在获得必要的监管批准后完成。据报道,这是华为与高通达成的首份涵盖5G技术的专利许可协议。高通盘前一度涨超4%。
英国石油(BP)拟提高资本使用效率,CEO上任半年加速重组。英国石油公司首席执行官Meg表示,需要提高股东资本的使用效率。在执掌公司六个月后,她正着手重塑这家石油巨头。Meg周一在伦敦举行的能源情报论坛上表示“决策非常重要。过去我们没有谨慎管理股东资本。”作为英国石油首位从公司外部聘任的首席执行官,Meg上任后迅速推动公司重组,此前英国石油多年业绩不佳。相关措施包括出售低回报资产、精简公司架构以及任命新董事长。她8月曾表示,英国石油没有充分发挥自身潜力,并“损失了太多价值”。伊朗战争推高油气价格,为Meg推动公司重组提供了一定助力。不过,她周一拒绝透露英国石油何时恢复股票回购,仅表示公司将继续偿还债务,不会增加支出。Meg表示“在我们这个行业中,英国石油十多年来一直是杠杆率最高的公司。”
从美光(MU)到鸿海AI产业链业绩接连超预期,全球基建支出高烧不退。英伟达(NVDA)的合作伙伴鸿海精密公布了好于预期的季度营收,表明全球AI基础设施支出仍维持高位。截至9月的三个月,鸿海营收总计3.03万亿新台币(约954亿美元),同比增长47%。分析师平均预期为2.83万亿新台币。在鸿海公布强劲的营收增长之前,美光科技上周发布了乐观的业绩指引,这进一步证明AI支出仍在继续攀升。尽管OpenAI的萨姆·奥尔特曼和Anthropic的达里奥·阿莫代伊等高管呼吁放缓AI的发展、确保其始终处于人类控制之下,这一支出势头也未见减弱。
大摩重将英伟达(NVDA)列为半导体首选股,行业瓶颈转向数据中心基建 SpaceX、亚马逊合作打开增长空间。摩根士丹利最新发布研究报告,重新将芯片巨头英伟达(NVDA)列为其半导体领域的首选股票,维持“增持”评级,目标价看至300美元。机构认为行业瓶颈正快速从半导体产能约束转向新建数据中心的建设速度与融资模式,而英伟达依托产品架构、全球客户生态、融资配套能力充分把握产业红利,同时看好 Muse 智能代理、新客户合作带来的增量,公司估值具备上行空间。大摩强调,当前英伟达对应2028财年盈利预测的市盈率仅为15倍,估值极具吸引力,即便市盈率不发生扩张,依靠业绩增长仍能带来坚实的投资回报。
重要经济数据和事件预告
22:00 美国9月ISM非制造业PMI
最专业的美股资讯,推荐美股大数据 https://Stockwe.com/
如何识别美股市场异常波动?美国机构主力资金买卖情况,出货和吸筹,使用美股投资网VIP会员,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻,精准交易信号第一时间发到您手机APP!


微信分析师 微信公众号









